ネオジャパン(3921)の企業分析|desknet's NEO販売540万ユーザー、値上げで営業利益率30%超の国産グループウェア
ネオジャパン(3921)は、グループウェア「desknet's NEO」を中核に、ノーコードツール「AppSuite」、ビジネスチャット「ChatLuck」を展開する国産SaaS企業です。
2026年1月期は売上高82.3億円(前期比+13.3%)、営業利益25.0億円(同+28.0%)と過去最高を更新。営業利益率は30.3%に達しました。押し上げたのは、2024年9月に実施したクラウドサービスの値上げです。主力のソフトウエア事業では、売上の8割超がサポート料や月額利用料といった継続収入(ストック売上)です(2026年5〜7月の3ヶ月で84.7%)。
値上げの効果が一巡する2027年1月期は伸びが鈍る計画ですが、上期(2〜7月の6ヶ月累計)は売上高42.3億円(前年同期比+6.4%)、営業利益13.5億円(同+7.9%)と増収増益で、通期予想に対する営業利益の進捗率は50.3%です。
この記事では、ネオジャパンの3つのプロダクト、セグメント別業績、中期業績目標、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 1999年から四半世紀、グループウェアひと筋
ネオジャパンは、齋藤晶議氏(現代表取締役社長)が1992年に設立したソフトウェア企業です。電力会社や自動車会社の社内システムの受託開発から出発し、1999年にグループウェア「iOffice2000」を発売しました(2001年からは「desknet's」の名前で展開)。以来四半世紀にわたってグループウェア一筋で事業を展開してきました。
項目 | 内容 |
|---|---|
会社名 | 株式会社ネオジャパン(NEOJAPAN Inc.) |
証券コード | 3921(東証プライム) |
設立 | 1992年2月 |
代表取締役社長 | 齋藤 晶議 |
従業員数 | 連結322名(2026年1月末時点) |
本社 | 神奈川県横浜市西区みなとみらい(横浜ランドマークタワー10F) |
セクター | 情報・通信業 |
決算期 | 1月末 |
株主構成は創業家が中心のオーナー企業です。齋藤社長の親族が株式を持つ資産管理会社プロシードゥスが議決権の37.11%を直接持ち、親族などの分を合わせると議決権の45.98%になります(2026年1月末時点)。
2026年4月の株主総会では、プロシードゥス株の過半数を持つ社長の子息・齊藤浩介氏が取締役に就き、同社は「その他の関係会社」(経営に重要な影響を与えうる大株主)になりました。会社は、同社との事業取引は無く業績への影響も無いとしています。
沿革 — グループウェアの進化と事業の多角化
1992年:設立。電力会社や自動車会社の社内システムの受託開発から出発
1999年:グループウェア「iOffice2000」を発売。2001年からは「desknet's」の名前で展開
2012年:後継の「desknet's NEO」を発売(12月)。翌2013年2月にクラウド版の提供を開始
2015年:東証マザーズに上場(11月)。ビジネスチャット「ChatLuck」を発売(12月)
2017年:ノーコード業務アプリ作成ツール「AppSuite」を発売(10月)
2018年:東証一部へ市場変更(1月)
2019年:システム開発会社Pro-SPIREを子会社化(8月、目的はエンジニアの確保)。マレーシアに子会社を設立(12月)
2022年:東証プライム市場へ移行(4月)
2024年:AIカスタマーサポートツール「NEOPORT」を発売(6月)。クラウドサービスの価格を改定(9月)。東大松尾研発スタートアップneoAIと業務提携(12月)
2025年:生成AIプラットフォーム「neoAI Chat for desknet's」の提供を開始(9月)。米LIVEX AI社のAIエージェント「LiveX AI」の販売を開始(10月)
3つのプロダクトを理解する
ネオジャパンのソフトウエア事業は、desknet's NEO(グループウェア)、AppSuite(ノーコード)、ChatLuck(ビジネスチャット)の3プロダクトで構成されています。これらを組み合わせることで、情報共有・業務アプリ・コミュニケーションを一元化できる点が、単体製品にはない競争優位です。
desknet's NEO — 販売540万ユーザー超の国産グループウェア
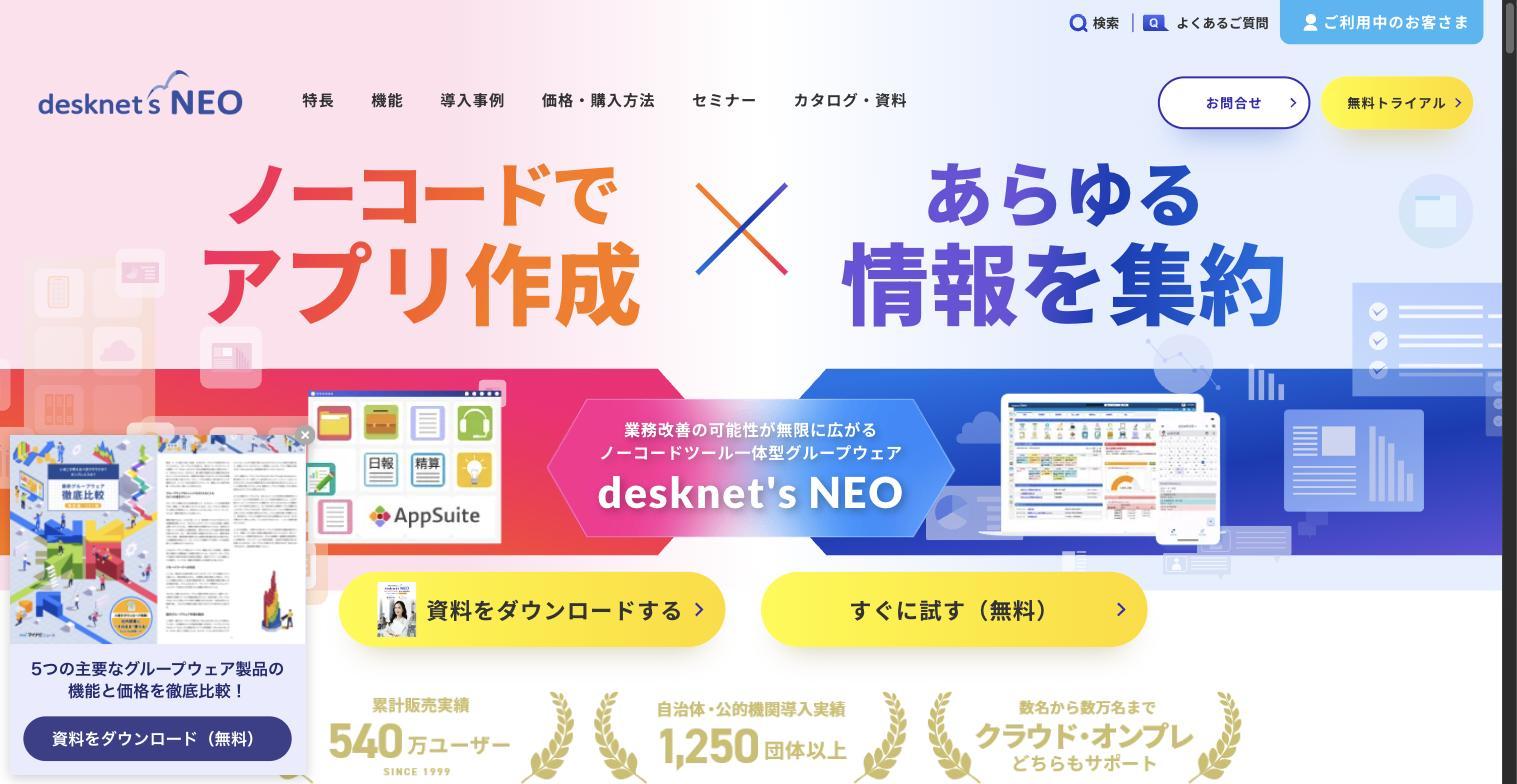
desknet's NEOは、スケジュール管理・掲示板・ワークフロー・文書管理など27の業務アプリケーションを標準搭載したグループウェアです。2012年の発売で、前身の「iOffice2000」(1999年)から数えると四半世紀を超える歴史があります。販売実績は540万ユーザー超で、これはクラウド版の契約ユーザー数とパッケージ版の累計販売数を足した数です(2026年6月の決算説明資料時点)。
特に強いのが官公庁・自治体向けで、導入実績は1,250団体以上。2025年6月には「ISMAP(政府情報システムのためのセキュリティ評価制度)」対応のクラウド基盤オプションを開始し、政府系の需要も取り込んでいます。クラウド版とオンプレミス(パッケージ)版の両方を提供している点が、セキュリティ要件の厳しい公共・金融セクターでの強みです。
AppSuite — クラウドユーザー数が前期比37.5%増のノーコードツール
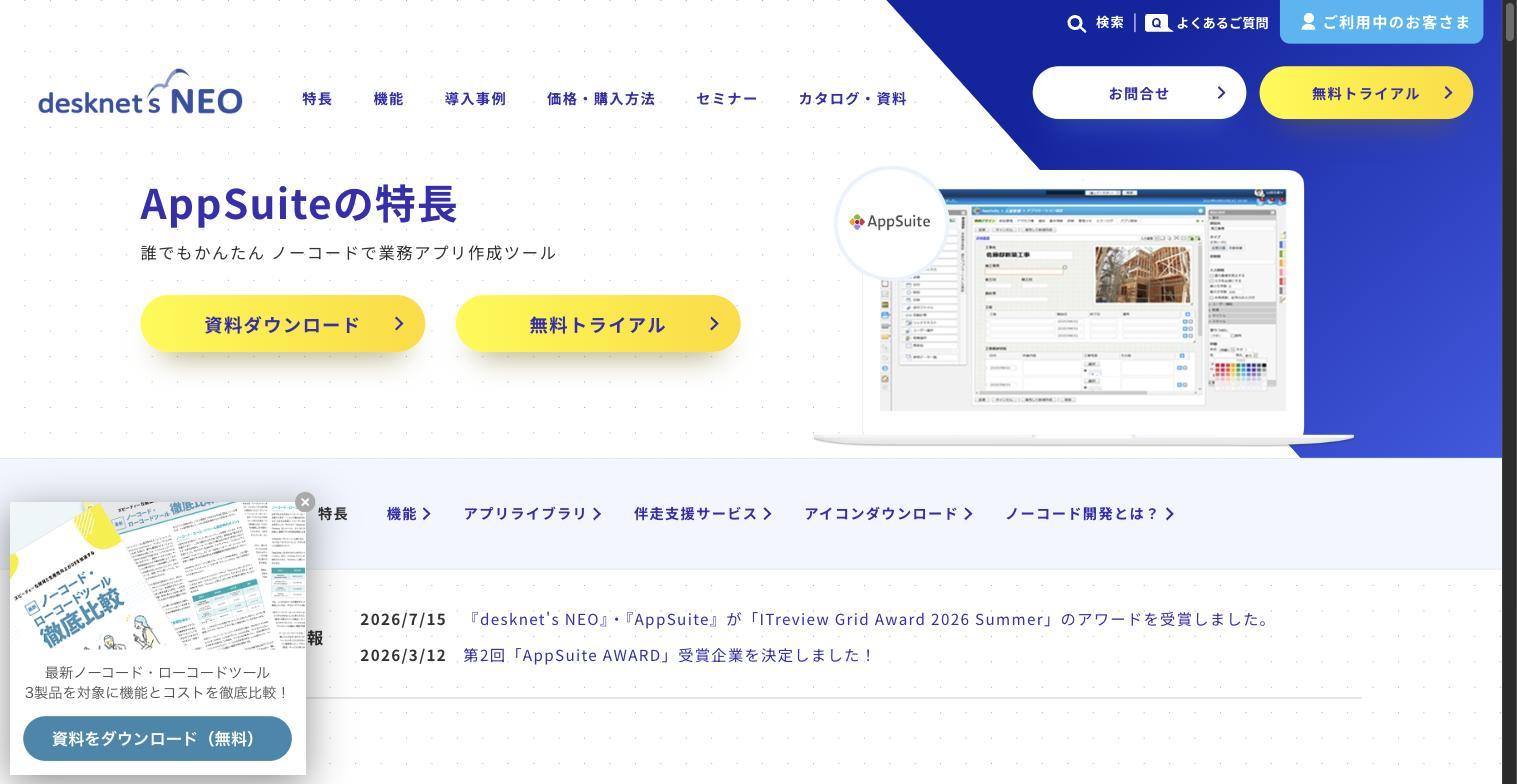
AppSuiteは、プログラミング不要で業務アプリを作成できるノーコードツールです。日報・経費精算・在庫管理など、Excel管理されていた社内業務をそのままアプリ化でき、desknet's NEOと連携して使えるのが最大の特徴です。
2026年1月期はクラウド売上が3.9億円(前期比+57.2%)、期末のクラウドユーザー数が11.0万人(同+37.5%)と急成長しました。会社はユーザー数の増加と2024年9月の値上げを理由に挙げています。2027年1月期の上期(2〜7月の6ヶ月累計)もクラウド売上は2.5億円(前年同期比+37.0%)と伸びが続いています。
desknet's NEOクラウドのユーザー数に対するAppSuiteクラウドのユーザー数の割合(会社は「AppSuite導入比率」と呼ぶ)は、2026年1月末の約20%から7月末には約23%に上がりました。会社はこれを30%以上に引き上げる目標を掲げています。既存顧客へのアップセルだけで大きな成長余地がある点が、投資家にとって注目すべきポイントです。
ChatLuck — セキュリティに強いビジネスチャット
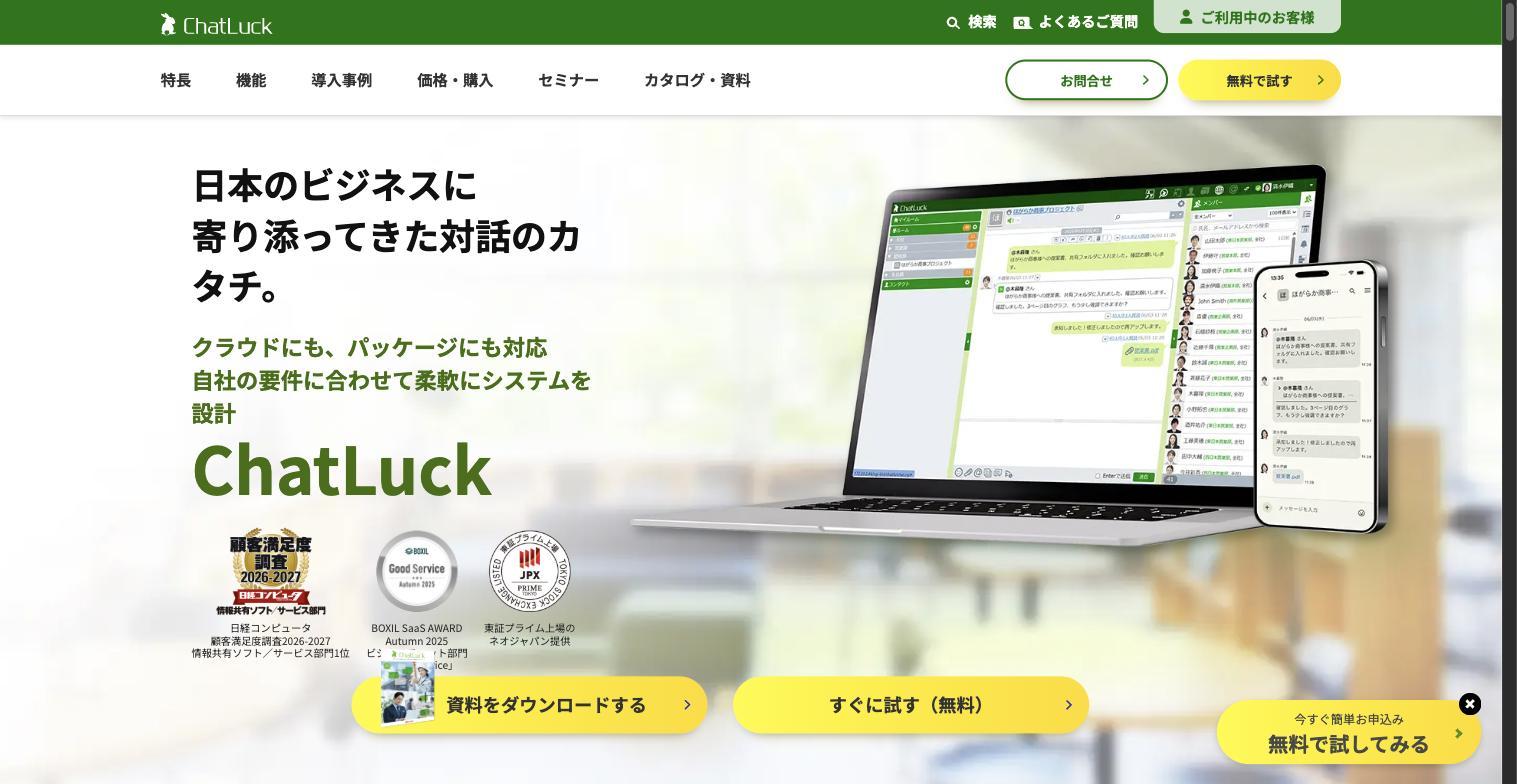
ChatLuckは、クラウド・オンプレミス両対応のビジネスチャットです。Slackなどの競合が多い分野ですが、ChatLuckの差別化ポイントはオンプレミス対応と細かなアクセス制御。外部ユーザーを招待できるゲストルーム機能や、メッセージの既読確認・端末制限など、企業のセキュリティポリシーに沿った運用が可能です。desknet's NEOとの連携により、グループウェアの通知をチャットで受け取るといったシームレスな運用ができます。
ただし売上はまだ小さく、2026年1月期のクラウド売上は約1億円(前期比+16.7%)です。会社も「売上高全体に占める割合は小さい」としています。
セグメント別業績と財務分析
ネオジャパンの連結業績はソフトウエア事業、システム開発サービス事業、海外事業の3セグメントで構成されています。利益の大半はソフトウエア事業が稼いでおり、高利益率のSaaS型ビジネスモデルが全体の収益性を押し上げています。
通期業績推移
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
売上高は2020/1期の37.4億円から2026/1期の82.3億円へ6年間で2.2倍に成長しました(2021/1期の大きな伸びには、2019年10月に連結したPro-SPIREの通期分が含まれます)。
特筆すべきは営業利益率で、2024/1期までは20%前後で推移していましたが、2025/1期に26.9%、2026/1期に30.3%へ上がりました。主因は2024年9月のクラウドサービスの値上げです。1ユーザーあたりの月額は、desknet's NEOが400円から600円に、AppSuiteが320円から500円に上がりました(セットプランの値上げは10%以下に抑えています)。年契約は更新のときに新しい価格へ切り替わるため、効果は2025/1期と2026/1期の2年にわたって出ました。
2026/1期の営業増益5.5億円は、ほぼ全額がソフトウエア事業によるものです。システム開発サービス事業(Pro-SPIRE)も外注費の削減で小幅に増益しましたが、寄与は0.1億円に届きません。
セグメント別売上構成(2026年1月期)
セグメント別売上構成比(2026年1月期)
セグメント | 売上高 | 前期比 | 営業利益 | 利益率 |
|---|---|---|---|---|
ソフトウエア事業 | 62.3億円 | +19.5% | 25.2億円 | 40.4% |
システム開発サービス | 19.6億円 | −3.5% | 0.7億円 | 3.8% |
海外事業 | 0.8億円 | +114.4% | △0.9億円 | — |
ソフトウエア事業が連結売上の75.5%を占め、営業利益では実質100%をこのセグメントが稼いでいます。同事業の営業利益率40.4%はSaaS企業としても高水準です。値上げの効果とユーザー数の増加でクラウドサービスの売上が伸び、売上構成比が69.7%まで高まりました。
ソフトウエア事業の売上構成
ソフトウエア事業 売上構成の推移
ソフトウエア事業の成長はクラウドサービスが牽引しています。クラウド売上は43.3億円(前期比+26.5%)と大幅に伸びました。中心のdesknet's NEOクラウドは35.8億円(同+24.7%)で、会社は前年の値上げの効果などによると説明しています。一方、プロダクト(オンプレ)は17.3億円(同+1.6%)と横ばい。クラウド構成比は65.8%→69.7%へ拡大しており、ストック型収益への転換が着実に進んでいます。
配当推移 — 上場来増配を継続
1株配当と配当性向の推移
ネオジャパンは上場以来、一度も減配なく増配を継続しています。2026/1期の年間配当は52円(前期40円から+30%増配)、配当性向は40.3%。会社は「累進配当を基本方針とし、配当性向40%を目安」としています。2027/1期の予想配当は年間54円(中間27円+期末27円)で、さらなる増配が見込まれます。中間配当は予想どおり27円に決まりました。
成長戦略と注目ポイント
中期業績目標 — 2029/1期に売上100億円を目指す
ネオジャパンは2026年3月に新たな3カ年の中期業績目標を開示し、2029年1月期に売上高100億円(年平均成長率7.0%)、営業利益約31億円(同8.0%)を掲げました。前の目標(2028/1期に営業利益26.2億円)は、2027/1期の会社予想(26.8億円)で1年前倒しで達成する見通しになったため、目標を更新した形です。
会社が掲げる成長戦略の柱は以下の3つです。
desknet's NEOの進化とクロスセル — AI機能の組み込みに加え、他のグループウェア各社がオンプレミス製品のサポート終了を相次いで公表する中で、オンプレミス版の提供を続けて乗り換え需要を取り込む(今後3年間の重点施策)。AppSuite・ChatLuck・neoAI Chat・NEOPORTを組み合わせて売り、特にAppSuiteの導入比率(2026年7月末で約23%)を30%以上に引き上げて1ユーザーあたり売上(ARPU)を高めるのが主エンジン
海外事業の売上拡大 — マレーシア・タイ・フィリピンの3社が「One Team体制」でマーケティングや人材・サービス運用を協働し、日系企業と現地企業の双方に販売。AppSuiteは紙の文化が根強い現地企業から高い評価を得ているとしている
新規事業「LiveX AI」 — 米LIVEX AI社の顧客対応AIエージェントを日本で再販(2025年10月開始)。当面は他社製品と差をつけやすいデジタルサイネージ向けを狙う
出典:ネオジャパン 2026年1月期決算説明資料・2027年1月期第2四半期決算説明資料よりKabuGraph作成
AI戦略 — 「誰もが安心してAIを使えるグループウェア」
ネオジャパンのAI戦略は「AIアシスタントの作成者と利用者の分離」がコンセプトです。IT部門がneoAI Chat上でAIアシスタントを作成し、現場の社員はdesknet's NEOやChatLuck上でそのAIを使うという運用モデルにより、管理負担を軽減しつつAI活用を全社に広げます。
また、メールなどでの問い合わせ対応を支援するAIカスタマーサポートツール「NEOPORT」(2024年6月発売)には、2025年9月のバージョン2.0でAIエージェント機能(β版)が載りました。過去のメールやナレッジベースをもとに回答を自動で作る機能です。
KabuGraphは、こうしたAI機能の実用化がARPU向上と解約率の低減の両面で寄与する可能性があるとみています。
2027年1月期上期の進捗 — 増収増益で会社計画を上回る
2026年9月11日に発表した2027年1月期の上期(2〜7月の6ヶ月累計)は、売上高42.3億円(前年同期比+6.4%)、営業利益13.5億円(同+7.9%)、純利益9.5億円(同+6.6%)でした。通期予想に対する進捗率は売上高49.0%、営業利益50.3%で、会社は「計画を上回り順調」としています。通期予想は据え置きです。
四半期ごとの3ヶ月で見ると、伸びは第2四半期にやや持ち直しています。
第1四半期(2〜4月の3ヶ月):売上高20.8億円(前年同期比+4.1%)、営業利益6.8億円(同+6.2%)
第2四半期(5〜7月の3ヶ月):売上高21.5億円(前年同期比+8.7%)、営業利益6.6億円(同+9.6%)
出典:ネオジャパン 2027年1月期第1四半期決算短信・第2四半期(中間期)決算短信よりKabuGraph作成。第2四半期の3ヶ月は上期累計から第1四半期を差し引いてKabuGraph算出
主な指標(上期累計、比率は前年同期比)は次のとおりです。
desknet's NEOクラウド:売上18.8億円(+7.7%)。会社はセットプランの利用ユーザーの増加などを理由に挙げる。ユーザー数の増え方は、大口の新規受注もあって値上げ前の2025/1期とほぼ同じ水準
AppSuiteクラウド:売上2.5億円(+37.0%)。導入比率は約23%(7月末)
解約率:月平均0.31%(前年同期0.34%)。第2四半期の3ヶ月は0.42%とやや上がった
ARR(ソフトウエア事業の年換算の継続売上):55.6億円(+7.6%、7月末)
注意点:desknet's NEOのオンプレミス版ライセンス売上は0.8億円(−16.4%)。半導体不足でサーバーの納期が遅れ、導入時期がずれた案件があり、会社計画の9割程度の進み
出典:ネオジャパン 2027年1月期第2四半期(中間期)決算短信・決算説明資料よりKabuGraph作成
まとめ
ネオジャパンは、国産グループウェアで四半世紀の実績を持ち、官公庁・自治体を含む幅広い顧客基盤を武器に、ストック型収益を着実に積み上げているSaaS企業です。
投資家にとっての魅力は「成長と割安さの両立」にあります。PER 12.4倍・配当利回り3.24%(2026年10月1日終値、2026/1期実績ベース)というバリュエーションは、営業利益率30%超・ROE 26%超の高収益SaaS企業としては割安です。上場来増配を継続する株主還元姿勢も評価できます。
ただし、利益率が30%台に上がったのは2024年9月の値上げによるところが大きく、その効果は2027/1期に一巡します。上期は増収増益で通期予想に沿って進んでいますが、これからは値上げに頼らず、AppSuiteのクロスセルやユーザー数の増加で伸びを保てるかが問われます。
このほか、国内グループウェア市場の成熟化やMicrosoft・Googleとの競争、海外事業の赤字といったリスクも存在します。AppSuiteの導入比率の向上とAI機能の差別化が、中期的な成長の鍵となるでしょう。時価総額は約226億円で、創業家の資産管理会社が議決権の約46%を持つオーナー企業でもあります。SaaS×高配当の組み合わせは個人投資家にとって注目に値する投資先です。
ネオジャパン
グループウェア『desknet's NEO』を中核とするクラウドサービスの提供企業。業務アプリ作成ツール『AppSuite』、ビジネスチャット『ChatLuck』も展開。北米市場向けSaaS販売やシステムインテグレーションで、エンタープライ…