クラシル(299A)の企業分析|レシピ動画からレシート販促「レシチャレ」と食品業界向けAIへ広げる成長戦略
2027年3月期 第2四半期決算まで反映
クラシル(299A)は、レシピ動画プラットフォーム「クラシル」を起点に、お買い物アプリ「レシチャレ」(旧クラシルリワード)、ライフスタイルメディア「TRILL」などを展開する、LINEヤフーグループのテックカンパニーです。
2026年3月期は売上高170億円(前期比+29.8%)、Non-GAAP営業利益36.2億円(同+28.5%)と高成長を継続。購買事業の売上高が前期比+85.7%と急拡大し、全社の成長ドライバーとなっています。2027年3月期の上期(4〜9月の累計)も、売上高は前年同期比+23.9%と伸びました。
さらに、食品メーカーなど消費財サプライチェーン向けのAIエージェント事業「Kurashiru AI OS」を2026年3月に始め、9月から売上の計上も始まりました。2026年11月4日には、ライブ配信者のマネジメントなどを手がける「その他」事業(FY26/3の売上高の17%)の売却を決め、レシチャレとAIに経営資源を集中します。
この記事では、クラシルの事業の仕組みと売却の中身、レシチャレの成長戦略、業績推移と財務分析、AI戦略、投資判断のポイントを個人投資家向けに解説します。
クラシル
国内最大級のレシピ動画サービス「クラシル」を運営するデジタルプラットフォーム企業。「クラシル」は調理工程をわかりやすい短尺動画で紹介するレシピサービスで、累計アプリダウンロード数4,500万超、レシピ動画25万件以上を提供する。SNSフォロ…
会社概要:レシピ動画からフードテックプラットフォームへ
クラシル株式会社は2014年4月、堀江裕介氏(1992年生まれ、慶應義塾大学在学中に起業)が「dely株式会社」として設立しました。2016年にレシピ動画サービス「クラシル」を開始し、短尺の料理動画という当時としては新しいフォーマットが支持を集め、日本最大のレシピ動画プラットフォームへと成長しています。2024年12月に東証グロースへ上場し、2025年10月に社名を現在の「クラシル株式会社」に改めました。
親会社はLINEヤフーです。議決権の39.1%を直接持ち、グループのファンド(YJ2号投資事業組合)の15.4%と合わせて54.5%を握っています(2026年3月末)。従業員数は216名(2026年9月時点)、本社は東京都港区芝浦に所在します。
事業ポートフォリオの変遷
創業当初はアドネットワーク広告中心の収益モデルでしたが、M&Aと自社開発で段階的に事業領域を広げてきました。
2018年:同じレシピ動画サービス「mogoo」を運営するスタートアウツを買収
2019年:ライフスタイルメディア「TRILL」の運営会社を、ヤフーから過半数の株式を取得して子会社化
2022年:クラシルから派生する形で、お買い物アプリ「クラシルリワード」を自社開発で立ち上げ(2025年11月に「レシチャレ」へ改称)
2023年:ライバー事務所「LIVEwith」を運営するENLOOPを買収
2026年:1月に子会社を通じてVTuber事業を譲り受け。3月に食品業界向けのAIエージェント事業を開始。11月にLIVEwithとVTuber事業を傘下に持つ「ALホールディングス」の売却を決定(12月28日に譲渡予定)
直近では「レシチャレ」を核とした購買事業が急成長し、広告収益から成果報酬型の収益への転換が進んでいます。さらに消費財サプライチェーン向けのバーティカルAI Agent事業を立ち上げ、2026年9月に売上の計上が始まりました。会社はレシチャレとKurashiru AI OSを今後の成長の柱に位置づけ、11月にはエンターテインメント事業の売却を決めています。
3つの事業を理解する(その他事業は売却へ)
クラシルの事業は「メディア」「購買」「その他」の3つで構成されています(決算短信上はプラットフォーム事業の単一セグメントで、3つは事業別売上高の区分)。FY26/3の売上高構成比はメディア47%・購買35%・その他17%です。このうち「その他」は2026年12月28日に売却する予定で、第4四半期(2027年1〜3月)からはメディアと購買の2事業になります。
メディア事業(売上高80.3億円・構成比47%)
レシピ動画プラットフォーム「クラシル」を中心に、ライフスタイルメディア「TRILL」も含む事業です。収益モデルは2つあり、BtoBの広告収益(食品・飲料メーカー向けのタイアップ広告やレシピを使った販促企画)と、BtoCの有料課金(月額課金による人気レシピランキングや絞り込み機能の開放)で構成されます。
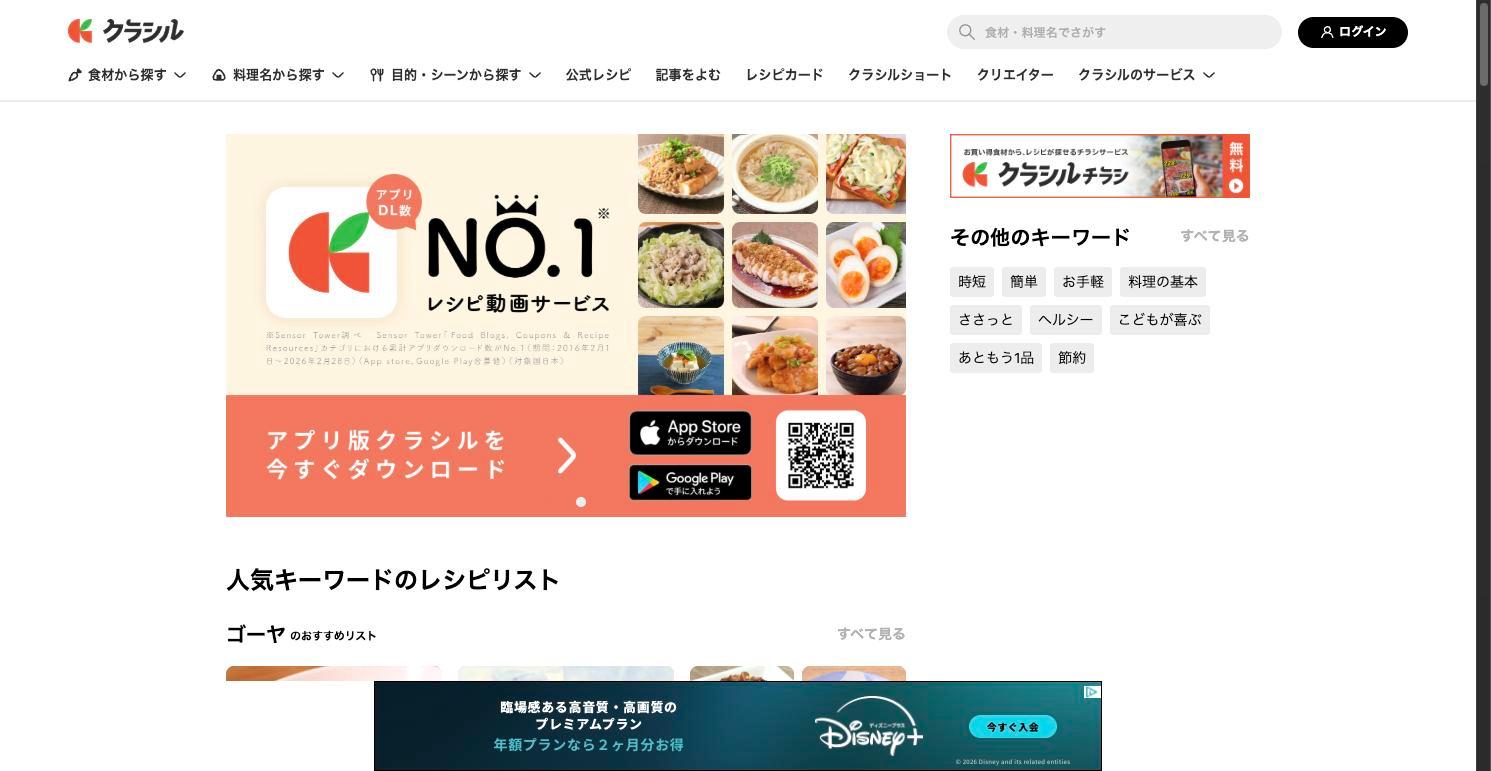
クラシルの強みは、食品・飲料ナショナルブランドの93%と取引実績がある営業基盤です。メーカーは新商品のプロモーションにレシピ動画を活用し、ユーザーに対して「このレシピにはこの商品を」という文脈での認知を獲得できます。
FY26/3のメディア事業売上は80.3億円(前期比+6.3%)で、安定的なベース収益として機能しています。FY27/3上期(4〜9月の累計)は45.3億円(前年同期比+17.6%)と伸びました。会社は、レシチャレ関連サービスの利用者が増えたことと、サイト内を回遊してもらう施策でPVが堅調だったことを理由に挙げています。
購買事業(売上高60.2億円・構成比35%)
お買い物アプリ「レシチャレ」を核とした事業です。レシチャレは2025年11月に「クラシルリワード」から改称したもので、チラシを見る・歩く・買い物のレシートを撮って送る、といった行動でコインが貯まり、Amazonギフト券やdポイントなどに交換できます。
仕組みを一言でいうと、「メーカーや小売店が出したポイントの原資を、クラシルがレシートで購入を確かめてユーザーに配る」というものです。値引きの代わりにポイントで還元するので、店頭の売価は崩れません。
メーカーや小売店が「この商品を買った人にポイントを付けたい」とクラシルに依頼し、運用費とポイントの原資を払う
レシチャレのアプリに「対象商品を買うとコイン」というオファーが載る
ユーザーがスーパーやドラッグストアで対象商品を買う
ユーザーがレシートを撮影して送る
クラシルがレシートを読み取って購入を確認し、コインを還元する
誰が・どの店で・何と一緒に買ったか、という購買データがメーカーと小売店に戻る
三者それぞれにメリットがあり、これが高い受注率とリピート率につながっています。
メーカー:買われた分だけ払う成果報酬。企画から開始まで翌日〜1ヶ月(TVCMは半年、店頭プロモーションは3〜4ヶ月)。どの店でどう売れたかまで分かる
小売店:対象商品を目当てにした来店とついで買いで客単価が上がる(ウエルシアは、レシチャレ経由の客単価が全体平均を大きく上回ると公表)
ユーザー:普段の買い物でポイントが貯まりお得になる
リテールパートナー(小売店との提携)。レシチャレを大きく伸ばしている仕掛けが、小売店を「リテールパートナー」として巻き込むモデルです。小売店が自店の棚に並ぶメーカー商品を「レシチャレで販促しましょう」と持ちかけ、自店を舞台にキャンペーンを行います。クラシルが1社ずつ営業するより案件が速く増え、小売店にはメーカー負担の販促が自店で行われるメリットがあります。
2024年4月にウエルシアが最初に導入(2025年10月時点で70件超の案件を掲載)
2025年12月にライフが参画、メーカー13社・22商品のプロモーションを全店で開始
パートナー化を決めた小売は2026年11月の開示で14社(期初の7社から倍増)。ウエルシア、ライフ、サツドラ、ツルハドラッグ、サンドラッグ、東急ストア、アオキスーパー、マックスバリュ東海などが並ぶ
パートナーとの取引はトライアル期間から始まり、クラシルがポイント原資の一部を負担。FY27/3の利益率低下は、この持ち出しとユーザー獲得費を意図的に増やすため
クラシルリテールネットワーク(他社アプリへの外部提供)。レシチャレの仕組みを他社アプリにも提供し、レベニューシェアを受け取ります。レシチャレを入れていない人にも案件が届くので、メーカーから見ると1つの案件でリーチが広がります。
Yahoo! JAPAN(2025年8月〜)
SmartNews(2025年9月〜)
LINE WALK(2026年2月〜)、LINEマンガ(同6月〜)
ゆうちょ通帳アプリ(2026年9月15日〜・登録口座数1,662万)
レシチャレ オフライン購買売上高の四半期推移
その他事業(売上高29.4億円・構成比17%):2026年12月に売却予定
ライブ配信者のマネジメント事務所「LIVEwith」と、2026年1月に譲り受けたVTuber事業からなる事業です。FY26/3の売上は29.4億円(前期比+27.8%)、FY27/3上期(4〜9月の累計)は17.8億円(前年同期比+31.8%)でした。
2026年11月4日、この事業を丸ごと売却すると決めました。両事業を束ねる子会社「ALホールディングス」(2026年8月設立)の全株式を、非上場のYoyogi Animation Groupへ譲渡します(12月28日に実行予定、譲渡価額は非開示)。会社は、メディア・購買とは事業の性格が異なり相乗効果が限られるためと説明し、資金はKurashiru AI OSなどへの成長投資とM&Aに優先して使う方針です(クラシル 連結子会社の異動(株式譲渡)に関するお知らせ)。
第3四半期(10〜12月)に、株式の売却益約5億円を特別利益に計上する見込み
第4四半期から売上が連結から外れる(7〜9月の3ヶ月の売上は9.2億円)。営業利益への影響は軽微と会社は見込む
通期予想(売上高213.6億円・純利益24.6億円)にこの売却は織り込まれていない。会社は影響を精査中で、判明しだい開示するとしている
事業別売上構成比(2026年3月期)
業績推移と財務分析
通期業績の推移
クラシルはFY24/3(2024年3月期)からFY26/3にかけて、売上高が98.9億円→131億円→170億円と年率30%前後の成長を続けています。FY27/3の会社計画は売上高213.6億円(前期比+25.7%)、Non-GAAP営業利益37.1億円(同+2.6%)です(2026年5月1日公表。11月4日の第2四半期決算でも据え置き、その他事業の売却の影響は未反映)。
通期業績推移(Non-GAAP営業利益ベース・売上高成長率)
注目すべきは、FY27/3のNon-GAAP営業利益率が21.3%→17.4%に低下する計画である点です。これはレシチャレ事業の拡大に向けた意図的な先行投資(小売パートナーのトライアルコスト負担、ユーザー獲得費)によるもので、会社はFY28/3以降の投資回収フェーズで利益率が回復すると説明しています。
2026年8月には、取締役・従業員向けの有償ストック・オプション(全部行使されると発行済株式の約0.83%)の発行を決めました。行使の条件はFY29/3の売上総利益で、135億円を超えると7割、165億円を超えると全部を行使できます。FY26/3の売上総利益80.5億円(売却するその他事業の分を含む)の約1.7〜2倍にあたる水準です。
2027年3月期 上期(4〜9月の累計)
2026年11月4日に発表した上期(4〜9月の累計)は、購買事業を中心とした増収で増益でした。ただし7〜9月(3ヶ月)に限ると、広告宣伝費と販促費を増やした分だけ増益幅は小さくなっています。
売上高:97.1億円(前年同期比+23.9%)。通期予想に対する進捗率は45.5%
Non-GAAP営業利益(会社が買収に伴うのれん等の償却費を除いて示す利益):18.0億円(同+10.4%)。通期予想に対する進捗率は48.7%
営業利益(決算短信の会計上の利益):17.3億円(同+11.3%)。純利益は11.5億円(同+6.2%)
事業別の売上高:メディア45.3億円(同+17.6%)、購買33.9億円(同+29.1%)、その他17.8億円(同+31.8%)
7〜9月(3ヶ月):売上高49.4億円(同+22.7%)、Non-GAAP営業利益8.6億円(同+2.7%)、Non-GAAP営業利益率は21.0%→17.6%
出典:クラシル 2027年3月期第2四半期決算短信・第2四半期決算説明資料よりKabuGraph作成。億円未満は切り捨て。前年同期は連結決算を作っていないため、前年同期比は会社が示した単体実績との比較(営業利益・純利益の累計の前年同期比はKabuGraph算出)
7〜9月の利益の伸びが小さいのは、レシチャレのアプリを中心に広告宣伝費・販促費を前年同期より4.1億円多く使ったためです(会社説明)。一方で、リテールパートナー向けのトライアル費用は対象商品数が想定を下回るなどして期初の計画より少なく、上期の利益にはその影響も含まれていると会社は説明しています。
通期予想(2026年5月1日公表)は据え置かれました。会社は、下期にユーザー獲得の投資を実行する予定なので今は修正する状況にないと説明しており、販促需要が集まる下期に売上・利益とも大きくなる見通しです。その他事業の売却の影響は精査中で、予想には入っていません。
株価は2026年11月4日の終値で1,044円、時価総額は450億円、PERは17.8倍(FY26/3の実績ベース)、PBRは3.36倍(FY26/3末の純資産ベース)です。決算と売却の発表は取引終了と同時の15時30分だったので、この終値に発表への反応は含まれていません(出典:東証株価・決算短信よりKabuGraph算出)。
事業別売上の推移
事業構成の変化はクラシルの戦略転換を端的に表しています。FY24/3には全体の6%に過ぎなかった購買事業が、FY26/3には35%にまで拡大し、FY27/3上期(4〜9月の累計)は34.9%(前年同期33.6%)でした。
メディア事業は依然として最大の事業(上期は46.7%)です。購買事業との差は前年同期より縮まりました(15.6→11.8ポイント)が、四半期で見ると購買の比率はFY26/3 3Qの37.9%から7〜9月の34.4%へ下がっています(3Qは販促需要の山で、季節性を含みます)。
事業別売上推移
会社はToB売上比率をFY24/3の25%からFY26/3の47%に引き上げ、FY30/3(2030年3月期)に向けてさらに高める想定を示しています(2026年5月の決算説明資料)。メディア事業の広告もBtoB色が強いですが、レシチャレ等を通じた成果課金型のBtoBビジネスをさらに拡大させる方針です。2026年11月の資料では中期ビジョンの図を「2035年に向けた」ものに改め、購買事業に加えてKurashiru AI OSが事業構成の大きな比率を占める姿を掲げました。
売上総利益率の推移
売上総利益率はFY25/3の49.6%からFY26/3は47.4%へ2.2pt低下しました。これは粗利率の低い購買事業のウエイト増加(セールスミックスの変化)によるものです。
4Qの売上総利益率は48.6%と3Q(46.0%)から上がりましたが、これは主に費用の計上区分を変えたためです。4Qから、ユーザーへのポイント販促費を売上原価ではなく販管費に計上しており(139百万円。1〜3Q分もまとめて4Qに計上)、その分だけ粗利が大きく見えています。会社自身は「セールスミックスの変化やその他事業の原価率の変動で、粗利率は前四半期から1.2ポイント低下した」と説明しており、改善傾向とは読めません。
FY27/3上期(4〜9月の累計)は48.4%で、7〜9月(3ヶ月)も48.4%でした。4Q以降は新しい計上区分なので、前年の四半期とはそのまま比べられません。会社はFY27/3も粗利率は現状レベルの維持を想定しています。
各事業の粗利率イメージは、メディア60〜65%、購買40〜45%、その他17.5〜22.5%とされており、購買事業は規模の拡大とともに粗利率のコントロールも進んでいます。第4四半期からは粗利率の低いその他事業が連結から外れるので、全社の粗利率は他の事業が変わらなくても上がって見えます(KabuGraphの見方)。
投資家が注目すべきポイント
レシチャレはどこまで伸びるか
クラシルの今後1〜2年の業績を左右するのは、レシチャレの拡大スピードです。2026年5月の会社計画では、FY27/3の購買事業売上高は94.0億円(前期比+56%)と、メディア事業(84.2億円)を抜いて最大の事業になります。
ただし上期(4〜9月の累計)の購買事業は33.9億円で、この計画に対する進捗は36%です。計画どおりなら下期に約60億円(前年下期は約34億円)が要ります(KabuGraph算出。購買の実績には9月以降のAI事業の売上も入り、金額は非開示)。11月の資料のグラフからは事業別の内訳が外れているので、2027年2月1日予定の第3四半期決算で計画の扱いも確かめたいところです。
伸びしろを考えるうえで、上限を示す数字と、進み具合を示す数字を分けて見ておきます。
上限:会社が示す市場は2兆円。会社は販促市場の規模を約2兆円と置いています(消費財メーカーの国内売上約50兆円 × 販促費率約8% × デジタル置換率50%、いずれも会社推計)。
FY26/3の購買事業60億円は市場の0.3%、オフライン売上17億円は0.1%に過ぎず、市場の大きさは制約にならない
ただし「50%がデジタルに置き換わる」は仮定。実際の上限は、レシートを撮る手間を受け入れて店頭で買う人がどこまで増えるかで決まる
進み具合①:小売店の数より、1社あたりの案件数。対象は年商1,000億円以上の小売で、国内でこの規模のスーパー・ドラッグストアは数十社しかありません。パートナー数だけで何倍にもなるわけではなく、伸びしろは1社あたりの案件数にあります。
パートナー化・決定14社(2026年11月の開示、期初の7社から7社増、7月の9社から5社増)、トライアル実施済み・予定9社、検討中6社(7月の12社から減少。会社はパートナー数の増加に伴うものと説明)
ウエルシアは導入から1年半で70件超の案件を掲載、ライフは初回からメーカー13社・22商品で開始
本契約に移行すると取扱商材数の増加とともに売上が伸び続けるモデル。FY27/3までに獲得したパートナーからの収益をFY28/3に刈り取る計画
進み具合②:実際に店頭で買った人の数。会社は「本質的なKPIは実際に店頭で購買を行うユーザー数」として、2026年7月から「オフライン購買UU」の開示を始めました。
オフライン購買UU(過去1年間にレシチャレの店頭販促で買い物をした人数):FY25/3 1Qの12.6万人 → FY27/3 2Qは58.6万人へ約4.7倍
レシチャレ関連MAU 365万(FY27/3 2Q、Web・アプリ合算の期間平均)はクラシル全体(約3,500万)の1割。年間の店頭購買UU(58.6万)は、この月間の利用者の16%程度にあたり、既存ユーザーの中にまだ余地がある(KabuGraph算出。定義が違う数どうしの目安)
アプリを入れていない人には、Yahoo! JAPANやゆうちょ通帳アプリなどクラシルリテールネットワーク経由で届く
競合:レシートアプリだけが相手ではない
レシートを撮って還元を受けるアプリ自体は、クラシルの発明ではありません。ポイ活ユーザーは複数を併用するのが普通で、ユーザーは還元率で動くためアプリ単体での囲い込みは難しい領域です。
ONE(WED、2018年開始):累計650万ユーザー・買取レシート18億枚。2025年11月に「Performance Media Network」を始め、外部メディア14社に販促案件を配信
CODE(リサーチ・アンド・イノベーション):商品バーコードとレシートを読み取る方式。「小売に依存せずメーカー主導で全チャネル横断」が売り
楽天パシャ(2019年開始):楽天ポイントで還元。2026年6月末に「きょうのレシートキャンペーン」を終え、7月から1日の送信枚数に制限のない「さくっとレシートキャンペーン」に切り替えて、レシートの受け付けを続けている
レシーカ:Vポイントで還元。CASHbのように終了したサービスもある
クラシルの違いは小売店を主役に据えた点。ONEやCODEが「どの店で買っても対象」と店舗を問わないのに対し、レシチャレは小売店の店舗を舞台にし、小売店自身がメーカーに販促を持ちかけます。
小売店との共同営業:小売店には客単価向上という得があるので営業に協力し、メーカーには「あの小売チェーンで確実に売れる」施策になる
レシピとの連動:レシートで購入を確かめる「レシチャレ」と、その商品で作った料理の写真を投稿してポイントがもらえる「たべチャレ」を組み合わせられる。JA中野市のえのきたけの事例では、施策終了後も購入率が実施前より30%高い水準で推移
既存の営業基盤:食品・飲料ナショナルブランドの93%との取引実績、約3万店舗の小売提携、LINEヤフーグループのアプリ群への配信——他社が短期には揃えにくい
ただし、成果報酬型の販促はメーカーにとって乗り換えが容易で、効果が出なければ翌シーズンには他社へ予算が移ります。会社はレシチャレの受注率・リピート率が高いと説明していますが数字は開示されていないので、リテールパートナー数とオフライン購買売上高の伸びで間接的に確かめるしかありません。
決済プラットフォーム——レシートを撮らずに同じことができる
レシートアプリ同士の比較より本質的な脅威は、決済データを持つプラットフォームです。PayPayは2024年11月に「商品特定クーポン」を本格始動しました。メーカーが特定商品単位でPayPayアプリにクーポンを発行し、ユーザーがPayPay決済するとPOS連携で購買を自動検証し、即時ポイントが還元されます。レシート撮影は不要です。
第一弾はスギ薬局グループで56社・85商品。2025年9月にはウエルシアでメーカー27社の集合施策を実施——レシチャレと同じ小売で展開している
PayPay登録ユーザーは7,500万人(2026年8月)、QR決済で独走(3ヶ月内利用率50%超、2位に20pt以上の差)
LINE・Yahoo! JAPAN・PayPayの3社は「LYPマイレージ」も展開中(ECでも店頭でも対象商品を買うほどマイルが貯まる)。2026年夏以降にLINE(月間1億ユーザー)とPayPayのアカウント連携を始めると2026年7月に発表
大手小売のリテールメディア内製
大手小売が自社の購買データ・アプリ・店頭サイネージを使って、メーカーから直接広告費を取る「リテールメディア」の動きが急拡大しています。レシチャレの「小売を通じてメーカーに販促を持ちかける」モデルは、小売が自前で同じことをやれば中間に立つ必然性が薄れます。
セブン&アイ:2026年7月にPayPayとのID統合を発表(7iD + PayPayで1億ID超)。電通・サイバーエージェントとリテールメディア新会社「セブン―イレブン・アドコネクト」を設立。リテールメディア出稿は3年で20倍超
イオン:「イオンメディアネットワーク」でグループ横断の統一広告配信。会員1億人超(2025年7月)のWAON POINTのデータ基盤
ウエルシア:2026年に「ウエルシアリテールメディア」を広告主向け正式サービスとして開始。アプリはリニューアル後8ヶ月でMAUが約192%伸びた(2024年8月発表)。ツルハHDと顧客データ統合基盤「TIDE-CDP」を構築中——レシチャレのリテールパートナーでありながら、自社で同じことをやる能力を急速に獲得している
レシチャレに残る独自ポジション
決済プラットフォームと大手小売の攻勢を踏まえても、レシチャレが完全に代替されるとは限りません。代替が難しい部分と、代替可能な部分を分けて見ておく必要があります。
代替が難しいもの:
レシピ起点の需要創出:PayPayや小売アプリは「買った後」の確認だが、クラシルは「何を作るか→何を買うか」という購買の上流に位置する。レシチャレとたべチャレを組み合わせたJA中野市のえのきたけの事例で、施策終了後も購入率が実施前より30%高い水準で推移したのは、レシピ連動ならではの効果
食品メーカー93%との広告営業チャネル:PayPayの決済加盟店開拓チームや小売のバイヤーとは異なる人脈で、短期には揃えにくい
現金客のカバー:PayPay商品特定クーポンはPayPay決済限定だが、レシチャレはレシートさえあれば決済手段を問わない。スーパーの客の過半はまだ現金・クレジットカード
代替可能なもの:
レシート撮影によるポイント還元の仕組み自体(PayPayはPOS連携で自動化済み)
「小売がメーカーに販促を持ちかける」仲介モデル(ウエルシア・セブンが自社で内製を開始)
外部アプリへの販促配信ネットワーク(PayPay+LINEの統合基盤ができれば配信先の規模で勝てない)
バーティカルAI Agent事業の展望
クラシルは2026年5月の決算説明会で、食品・飲料メーカーや卸に特化したバーティカルAI Agent事業への本格参入を表明しました。「Kurashiru AI OS」(5月の発表時の名称は「AI Supply Chain OS」)を中核に、帳票変換や販促管理、需要予測、経営管理など10領域のAIエージェントを主にメーカーへ提供し、業務をまたいでAIが自律的に動けるようにする構想です。
クラシルがこの領域で勝てる根拠として、(1)全国横断の購買データ・レシピデータ・ユーザー移動データという独自の資産、(2)小売・卸・メーカー・販促領域の商習慣やワークフローに関する業界コンテキスト、を挙げています。既存のSaaS的なソフトウェア予算(約2.5兆円)だけでなく、消費財サプライチェーン企業の人件費・外部委託費(約9兆円)という、より大きな市場にアクセスできるとして、対象市場を合わせて約11.5兆円と見積もっています(いずれも会社推計。約9兆円は、ホワイトカラーの人件費・外部委託費の2028年時点の推計約15兆円に、同社が取り込めると見込む最大60%を掛けた値)。
サービスは2026年3月に始まり、5月に正式提供に移りました。2026年9月に売上の計上が始まり、今期の売上規模は5〜6億円を見込んでいます(全社の売上高予想の約2〜3%、KabuGraph算出)。ミツカンから業務効率化・経営管理などにわたるAIエージェントの開発・導入プロジェクトを受注したほか、永谷園(帳票変換、10月着手)や三菱食品(デジタルツイン、今期着手予定)とも契約しました。
ただし、AI事業の利益は開示されておらず、売上は購買事業の中に計上されます。会社は8月時点で今期(FY27/3)の業績予想にAI事業の売上を実質的に織り込んでいないと説明しており、今回の見込みが出た後も通期予想は据え置きです。
会社は月額課金で積み上がる収益を目指していますが、今の受注には開発・導入プロジェクトが含まれるので、継続して積み上がるかはこれからの決算で確かめる必要があります(KabuGraphの見方)。会社はメディア事業部からの再配置と新規採用でAI関連事業部を大幅に増やす方針で、社内でのAI活用も進めています。
AIツール利用率100%(非エンジニアを含むClaude Code利用率99%)
エンジニアの開発生産性6倍(GitHub PR数ベース)
セールスレポーティング業務 月590時間削減
クリエイティブ制作費98%削減
インフレ環境は追い風
外食価格の高騰と生活費全般の増加は、クラシルの2つの主力サービスにとって追い風です。「クラシル」は自炊ニーズの上昇で利用が増え、「レシチャレ」はお得な買い物ニーズの高まりからユーザーのエンゲージメントが向上します。消費者の節約志向が強まるほどサービスの利用価値が増す構造は、景気サイクルに対するディフェンシブな特性にもなります。
リスク要因
短期的な利益率低下。FY27/3はレシチャレへの先行投資により、Non-GAAP営業利益率が21.3%→17.4%に低下する計画です。投資回収はFY28/3以降を想定しているため、短期の四半期決算で失望売りが出る可能性はあります。
会社は5月時点で、トライアル費用やユーザー獲得費を上半期に集中させるため、上半期は前年同期比で減益になると見込んでいました。結果は増益でした(4〜9月の累計でNon-GAAP営業利益+10.4%)。ただし、トライアル費用が計画を下回った影響も含まれており、会社は下期にユーザー獲得の投資を実行するとしています。7〜9月(3ヶ月)のNon-GAAP営業利益率はすでに17.6%まで下がり、純利益は前年同期比−2.6%でした。
その他事業の売却と通期予想。第4四半期からその他事業の売上が連結から外れるので、売上高予想213.6億円は見直される可能性があります(会社は影響を精査中で、必要に応じて予想を修正するとしています)。純利益には第3四半期に特別利益として税引前で約5億円の売却益が入る見込みですが、一時的なもので、PERなどを見るときは除いて考える必要があります。売上の前年同期比も売却した分だけ低く見えるので、会社が必要に応じて示すとしている同事業を除いた比較を確かめたいところです。
決済プラットフォーム・大手小売との競合。PayPayの「商品特定クーポン」はレシチャレと同じ小売(ウエルシア等)でレシート不要の自動還元を実現しており、ユーザー基盤も桁違い。大手小売がリテールメディアを内製する動きも加速しています。クラシルのレシピ連動やメーカーとの営業基盤は独自の価値だが、レシート撮影モデル自体の将来性は不透明です。
広告市場の構造変化。メディア事業の基盤であるアドネットワーク広告は、Cookieレス対応やプライバシー規制の影響を受けます。会社自身も3rd Partyディスプレイ広告への市場影響を保守的に見ています。ただし、クラシルのタイアップ広告やレシチャレの成果課金は、こうした構造変化の影響を受けにくいファーストパーティデータを活用するモデルです。
無配当。配当はまだ実施しておらず、FY27/3の予想も0円です。代わりに2026年2月に株主優待を導入し、毎年3月末に100株以上を持つ株主へ「クラシルプレミアム」(通常月額480円)の12ヶ月分の無料クーポンを贈っています(2026年3月末の株主から開始、毎年6月に発送)。
会社は配当と自社株買いを選択肢に、投資回収の見通しが立つ下期以降に具体的な方針を検討するとしています。自社株買いについては、大株主の保有構造から流通株式比率を保つ必要があることを課題に挙げています。当面はキャッシュ(その他事業の売却で得る資金を含む)を成長投資とM&Aに優先配分する方針で、配当を重視する投資家には向きません。
購買事業の季節性。販促需要は4〜6月、10〜12月に集中しやすく、四半期ごとの売上にはばらつきがあります。FY26/3の4Qに購買売上が3Q比で6.8%減少したのは、この季節性による反動に加え、EC送客の採算が悪化してアフィリエイト売上が約1億円縮んだためです(会社説明)。通期ベースでの成長トレンドを確認することが重要です。
まとめ
クラシル(299A)は、国内最大級のレシピ動画プラットフォームという強固なメディア基盤の上に、購買事業(レシチャレ)という高成長の第2エンジンを構築しつつある企業です。
メディア事業:MAU約3,500万(Web・アプリ合算)・ブランドカバー率93%の安定基盤。通期では一桁成長(FY26/3は+6.3%、FY27/3計画は+4.9%)だが、FY27/3上期(4〜9月の累計)はレシチャレ関連の利用者増などでPVが堅調で+17.6%。購買事業やAI事業への顧客送客装置としても重要
購買事業:FY26/3に前期比+85.7%、FY27/3上期も+29.1%。リテールパートナーは14社に増えたが、7〜9月(3ヶ月)のレシチャレオフライン購買売上高の伸びは+14.6%に鈍った。今後2〜3年の成長ドライバーで、通期計画の達成は下期の伸びしだい
AI Agent事業:食品メーカーなど向けの「Kurashiru AI OS」。2026年9月に売上の計上が始まり、今期の売上規模は5〜6億円の見込み(ミツカンなどから受注)。継続収益として積み上がるかはこれから。差別化要因は独自データと業界知見
その他事業:LIVEwithなどを2026年12月28日に売却予定。第3四半期に売却益約5億円、第4四半期から売上が連結から外れる。通期予想への影響は精査中
FY27/3:売上高213.6億円(+25.7%)の増収計画を据え置いたが、その他事業の売却は未反映。レシチャレへの先行投資でNon-GAAP営業利益率は17.4%に一時低下する計画。上期(4〜9月の累計)はNon-GAAP営業利益+10.4%の増益で進捗率48.7%、下期にユーザー獲得の投資を実行する。投資回収はFY28/3以降
レシピ動画で築いた食品メーカー・小売との関係性を、購買DXプラットフォーム、さらにはAIエージェントによる業務自動化へと展開していく戦略は野心的です。エンターテインメント事業を手放してこの2つに経営資源を集中する一方、短期的には先行投資による利益率低下を許容する局面にあり、レシチャレのリテールパートナー拡大と投資回収のタイムラインが、今後の株価を左右する鍵となるでしょう。