tripla(5136)の企業分析|導入1万施設突破・tripla BookとAIチャットボットで宿泊DXを牽引
tripla(5136)は、宿泊施設向けの予約エンジン「tripla Book」、AIチャットボット「tripla Bot」、CRM・MA「tripla Connect」を軸に、ホスピタリティ業界のDXを推進するSaaS企業です。
2025年10月期は売上高25.7億円(前期比+37.8%)、営業利益5.2億円(同+93.6%)と大幅増収増益を達成。2026年10月期も第3四半期累計(2025年11月〜2026年7月の9ヶ月)で売上高26.1億円(前年同期比+43.2%)、営業利益7.6億円(同+133.7%)と好調で、通期業績予想を6月と9月の2回上方修正しました。最新の会社予想は売上高36.1億円、営業利益10.3億円です。
この記事では、triplaの3つの主力プロダクト、競合環境、業績推移、中期経営計画、海外展開戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — インバウンド復活で追い風を受ける宿泊DXのパイオニア
triplaは、2015年に鳥生格氏(現CPO)が設立し、同年に参画した高橋和久氏(現CEO)と2人の創業者が率いるホスピタリティSaaS企業です。高橋氏はAmazon Japanファッション事業部長やコカ・コーラのEC事業責任者を歴任しました。宿泊施設がOTA(楽天トラベル、じゃらん等)に支払う手数料を削減し、「公式サイトでの直接予約」を増やすためのソリューションを提供しています。
海外の買収子会社を含むグループ全体では、いずれかのサービスが稼働している施設が2025年12月末に1万施設を超えました(10,084施設)。主力のtripla Bookを国内で使う施設は3,955施設(2026年7月末)で、1万施設には海外子会社の製品やBot・Connectだけを使う施設も含まれます。
項目 | 内容 |
|---|---|
会社名 | tripla株式会社(tripla Co., Ltd.) |
証券コード | 5136(東証グロース) |
設立 | 2015年4月15日(旧社名: 株式会社umami) |
上場 | 2022年11月25日(東証グロース) |
代表取締役 | 高橋和久(CEO)、鳥生格(CPO) |
本社 | 東京都新宿区西新宿4-15-3 住友不動産西新宿ビル3号館3階 |
資本金 | 8.77億円(2026年7月末) |
事業内容 | 宿泊施設向けSaaS(予約エンジン・AIチャットボット・CRM/MA)の開発・運営 |
時価総額 | 約142億円(2026年10月2日終値) |
triplaのビジネスモデルは、月額課金(SaaS)と予約手数料(従量課金)のハイブリッド型です。tripla BookではOTAの手数料(通常10〜15%)より低い手数料で予約コンバージョンを高め、宿泊施設の利益改善に貢献します。施設の予約が増えるほどtriplaの収益も伸びる、顧客との利害が一致した構造が特徴です。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
売上高は上場前の2022年10月期から毎年35〜60%のペースで成長しており、営業利益率も10.2%→20.2%と着実に改善しています。2026年10月期の会社予想(9月の再修正後)は売上高36.1億円、営業利益10.3億円で、利益率は28%台まで上がる見込みです。
3つの主力プロダクトを理解する
triplaは宿泊施設のDXに必要な機能を「予約→問い合わせ対応→顧客管理」の一連の流れでカバーしています。単一セグメントのため決算短信にセグメント別の売上はありませんが、決算説明資料が開示している製品別の売上と導入施設数をもとに、主力プロダクトの役割を解説します。
tripla Book — 予約エンジン(国内3,955施設)
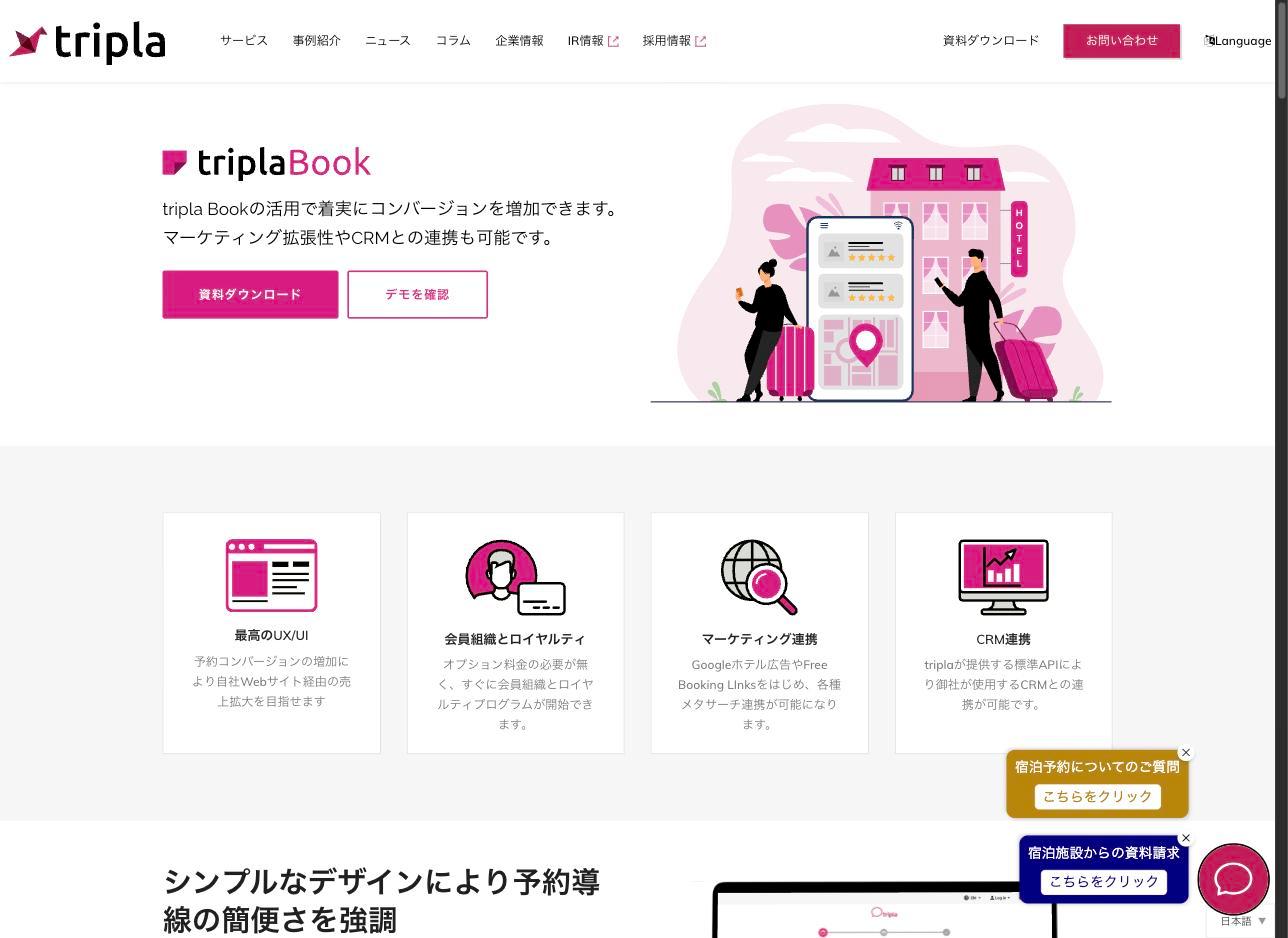
tripla Bookは、triplaの収益の柱となるSaaS型予約エンジンです。宿泊施設の公式サイトに組み込むことで、ゲストが外部ドメインに遷移せず最短4クリックで予約を完了できます。2026年7月末時点で国内3,955施設に導入されており(前年同期比+13.6%)、国内の予約取扱高(GMV)は2026年5〜7月の3ヶ月で560億円(前年同期比+30.8%)、第3四半期累計(9ヶ月)で1,563億円(同+30.3%)に達しています。
収益モデルは部屋数に応じた月額基本料+予約金額に連動する従量課金のハイブリッド型です。従量課金は、導入前の自社予約実績を上回った分の宿泊料金の3%と、決済の手数料です。OTAの手数料(10〜15%)と比べて圧倒的に低コストで、宿泊施設にとって「公式サイト経由の予約を増やすインセンティブ」になっています。会員組織・ロイヤルティプログラム(Gold/Silver/Bronzeのランク制度)が追加費用なしで利用でき、Googleホテル広告やFree Booking Linksとも連携します。
tripla Bot — AIチャットボット(国内2,198施設)
tripla Botは、宿泊施設への問い合わせにAIが自動で答えるチャットボットです。会社は、導入から3ヶ月以内に約85%の質問へAIが回答できるようになるとしています。2017年のサービス開始以来、宿泊施設の電話・メール対応の負担を軽減してきました。2026年7月末時点で国内2,198施設に導入されています(前年同期比+11.2%)。
標準で8言語に対応しており(英語・簡体字/繁体字中国語・韓国語・タイ語・インドネシア語等)、インバウンド対応で特に威力を発揮します。FAQ登録数に上限がなく、機械学習で回答精度が継続的に向上する仕組みです。LINE・Facebook Messengerとの連携も可能で、宿泊施設のSNS活用にも貢献しています。
tripla Connect — CRM・マーケティングオートメーション
tripla Connectは、tripla BookとBotで蓄積した顧客データを活用するCRM・MAツールです。見込客から宿泊客、リピーターまでを一元管理し、顧客属性(ビジネス・ファミリー・レジャー等)に応じたセグメント別のメールマガジン配信やプランレコメンドが可能です。
tripla Connectの導入施設数は、2024年10月末の765施設から2026年7月末には1,537施設(海外を含む)と、2年足らずで約2倍になりました。売上高も2026年10月期第3四半期累計(9ヶ月)で0.8億円(前年同期比+51.0%)と伸びています。会社はtripla Bookを使う施設への追加導入(クロスセル)で施設数を増やし、大手ホテルチェーンへの上位版「tripla Connect+」の導入で1施設あたりの単価も上げています。
プロダクト | 導入施設数(2026年7月末) | 前年同期比 | 主な収益モデル |
|---|---|---|---|
tripla Book | 3,955施設 | +13.6% | 月額課金+予約金額連動の従量課金(テイクレート1.65%) |
tripla Bot | 2,198施設 | +11.2% | 月額課金(サブスクリプション) |
tripla Connect | 1,485施設 | +27.7% | 月額課金(SaaS) |
競合環境 — 予約エンジン・サイトコントローラー・OTAの三方向から競合が来る
「公式サイトからの直接予約を増やす」という同じ目的に向けて、性格の異なるプレイヤーが並んでいます。予約エンジン専業の「DYNA IBE」、予約エンジンをオプションで持つサイトコントローラー各社、手数料0円で公式サイト予約ツールを配るOTA、そしてAIチャットボット専業。triplaは製品ごとに違う相手と競り合っており、連携先が同時に競合でもある点がこの市場の特徴です。
サービス | 提供企業 | 領域 | 導入規模 | 特徴 |
|---|---|---|---|---|
tripla Book/Bot/Connect | tripla(5136) | 予約エンジン・AIチャット・CRM/MA | Book 3,955施設、Bot 2,198施設(国内、2026年7月末) | 月額+予約金額連動の従量課金。多言語・会員制度が標準。サイトコントローラー「tripla Link」も開始 |
DYNA IBE(旧Direct In S4) | バリューコマース(2491)※旧ダイナテック | 予約エンジン・PMS | 累計8,300施設 | 初期費用0円・月額7,500円〜の固定課金。トラベルテック事業は売上高13.3億円、セグメント損失2.2億円(2025年12月期) |
TL-リンカーン/TLブッキング | シーナッツ(JTB・リクルート出資、未上場) | サイトコントローラー+予約エンジン | 約6,100施設(サイトコントローラー) | 旅行会社・OTA 182社と連携。導入費10万円・月額3万円〜(フルサービス) |
TEMAIRAZU/手間なしNEXT | 手間いらず(2477) | サイトコントローラー+予約エンジン | 非公開(システム連携実績300以上) | 月額固定+従量。売上高24.1億円・営業利益率72%(2026年6月期) |
R-with/ホームページダイレクト | 楽天トラベル/じゃらんnet | OTAが提供する公式サイト予約 | 非公開 | 手数料0円。ただしOTAへの在庫登録が条件で、在庫はOTAと共有 |
talkappi | アクティバリューズ(未上場) | AIチャット・AI電話・付帯予約・会員システム | 2,200以上(自治体・DMOを含む) | 宿泊特化で10年。DYNA IBEと連携し、予約後の食事・体験販売を担う |
SiteMinder | SiteMinder(豪ASX上場) | チャネルマネージャー+予約エンジン | 世界56,000施設超 | 150カ国以上で展開。東南アジアではtriplaの買収子会社と直接競合 |
予約エンジン — 導入数で先行するDYNA IBEを、売上ではすでに逆転
予約エンジン単体で最大手はダイナテックの「DYNA IBE」(旧Direct In S4)です。累計8,300施設の導入実績はtripla Bookの国内3,955施設を上回りますが、累計値である上に、初期費用0円・月額7,500円〜の固定課金が中心です。ダイナテックは2019年にヤフーからバリューコマース(2491)へ売却され、2025年4月に同社へ吸収合併されました。バリューコマースのトラベルテック事業(DYNA IBE+DYNA PMS)は2025年12月期の売上高13.3億円(前期比+4.5%)でセグメント損失2.2億円でした。2026年1〜3月期は一部の宿泊施設チェーンとの契約見直しで売上が前年同期比18%減、4〜6月期も0.7%減で、上期累計では10.0%減と伸びが止まっています。
一方のtriplaは2025年10月期の売上高25.7億円(+37.8%)、営業利益率20%です。導入数では後発でも、予約金額に連動する従量課金に宿泊単価の上昇が乗り、全社の売上ではバリューコマースのトラベルテック事業の約2倍です。予約エンジン同士(tripla Bookの売上高16.1億円)で比べても上回っています。
KabuGraphの見方では、「安い固定課金で数を取る」DYNA IBEに対し、「施設の売上が伸びるほど自社も伸びる」料金設計を選んだことが、成長力と収益性の差として表れています。なお、バリューコマースはトラベルテック事業の赤字の理由を「新たな事業領域への戦略投資等」と説明しています。
サイトコントローラー各社 — 連携先であり、予約エンジンでは競合
OTA各社の在庫・料金を一元管理するサイトコントローラー(チャネルマネージャー)は、国内では手間いらず「TEMAIRAZU」、シーナッツ「TL-リンカーン」、クリップス「ねっぱん!++」、鉄道情報システム「らく通with」の4社が主要プレイヤーで、tripla Bookは2020年にこの4社すべてと連携しています。ただし手間いらずは「手間なしNEXT」(2021年〜)、シーナッツは「TLブッキング」と、それぞれ自社の予約エンジンをオプションで持っており、施設側から見れば「サイトコントローラーのオプションで済ませるか、triplaを別途入れるか」の選択になります。
逆にtriplaも、買収したBookandLinkのチャネルマネージャーを日本向けに改修した「tripla Link」で、「既存のサイトコントローラーより安価」を売りに彼らの領域へ入っています。ただし2025年12月の中期経営計画では、日本でのtripla Linkの売上計画は2028年10月期でも約0.2億円と小さく、チャネルマネージャーは海外子会社の製品と合わせた「tripla Link&Nexus」として海外を中心に伸ばす方針です。手間いらずの営業利益率72%が示すように、施設の基幹業務を握るサイトコントローラーは解約されにくく利益率が高い層です。tripla Linkが伸びれば利益率の押し上げ要因になりますが、連携先を敵に回す副作用もあります。
OTAの「無料ツール」— 価格競争ではなく、データの取り合い
楽天トラベルの「R-with」、じゃらんnetの「ホームページダイレクト」は、OTAが宿泊施設に配る手数料0円の公式サイト予約ツールです。予約手数料もかからない代わりに、OTAへの在庫登録が条件で、在庫はOTAと共有され、機能は予約受付にほぼ限られます。「公式サイトで予約を受けたい」だけの施設にはこれで足りるため、triplaが最初に競合するのは有料の予約エンジンではなく、この無料ツールです。
triplaの反論は、公式サイト予約の価値は手数料削減だけでなく「顧客データが施設のものになる」点にある、というものです。tripla Bookで取った予約はtripla Connectのメルマガ・LINE配信に直結し、リピーターを施設が自力で呼べます。OTAの無料ツールではこの部分が空白のままなので、「予約を受けるだけ」から「顧客を育てる」へ施設の関心が移るほど、triplaの土俵になります。
AIチャットボット — talkappiと拮抗、生成AIで参入障壁は下がる
祖業のtripla Bot(国内2,198施設)には、宿泊特化のAIチャットボットで10年の実績を持つアクティバリューズ「talkappi」(2,200以上、自治体・DMOを含む)が並びます。talkappiはAI電話応対や付帯サービス予約、会員システム、メール配信にも広げており、製品構成はtriplaと重なります。ほかにBespoke「Bebot」、Kotozna、ティファナ「AIさくらさん」など宿泊向けの参入は多く、生成AIの普及で「FAQに答えるだけ」のチャットボットは差別化しにくくなりました。
tripla Botの売上は2024年10月期に3.7億円(前期比9.1%減)と落ち込みましたが、これは会社がオペレーター付きの料金プランから、AIだけで答えるプランへ顧客を順次移したためです。その後は持ち直し、2025年10月期はオペレーター付きのフルサービスプランの利用が増えて4.0億円(+10.2%)、2026年10月期も第3四半期累計(9ヶ月)で3.2億円(前年同期比+10.9%)と伸びています。
ただし伸び率はtripla Book(同+59.9%)に及ばず、売上に占めるBotの比率は下がっています。KabuGraphの見方では、triplaの強みはBot単体の性能よりチャットの会話からそのままtripla Bookの予約へ流す導線にあり、Botは単独で稼ぐ製品としてだけでなく、Bookへの入口としての役割も大きくなっていくと考えられます。
海外 — 東南アジアではSiteMinderのような世界大手と戦う
海外に目を向けると、豪州上場のSiteMinder(世界56,000施設超、150カ国以上)がチャネルマネージャーと予約エンジンをセットで提供し、東南アジアでも強い存在です。ほかにCloudbeds、アコー傘下のD-EDGEなど、PMS・予約エンジン・チャネルマネージャーを統合したクラウド勢がひしめきます。triplaが買収したインドネシアのBookandLinkやシンガポール・タイのEnduranceはチャネルマネージャーが主力で、まさにSiteMinderと同じ土俵です。国内では「高機能な予約エンジン」で勝負できますが、海外では規模で劣る挑戦者の立場になります。
手間いらず
手間いらずは、ホテル・旅館などの宿泊施設向けシステムと、一般消費者向けデジタルプラットフォーム運営の2つのセグメントで展開。アプリケーションサービスでは、複数の予約サイトの在庫・料金を一元管理できる「TEMAIRAZU」シリーズを提供し、月…
バリューコマース
成果報酬型広告「アフィリエイト」が主力。独自トラッキングシステムでメディア運営者と広告主をマッチング。ASP、コンサルティング、オプションサービスで広告主をサポート。トラベルテック事業では宿泊予約システム「DYNA IBE」、ホテル管理シス…
業績推移と財務分析
triplaは2022年10月期から4期連続で30%超の増収を達成しています(2024年10月期の+58.8%は海外子会社の買収分を含み、単体では+39.4%)。インバウンド需要の回復と国内宿泊施設のDX化を背景に、直近の伸びを引っ張っているのは国内のtripla Bookです。M&Aで加わった海外事業は、まだ成長の柱になっていません(後述)。
四半期業績の推移
四半期売上高・営業利益の推移
四半期ベース(3ヶ月)では、2026年10月期Q3(2026年5月〜7月)に売上高9.5億円、営業利益2.9億円を記録。営業利益率は30.6%まで上昇しており、SaaSビジネスのスケーラビリティが数字に表れています。旅行需要の高い8〜10月を含む第4四半期は、例年売上が最も大きくなる時期です。
2026年10月期第3四半期 — 業績予想を今期2回目の上方修正
2026年9月14日に発表した第3四半期累計(2025年11月〜2026年7月の9ヶ月)は、売上高26.1億円(前年同期比+43.2%)、営業利益7.6億円(同+133.7%)、純利益5.7億円(同+86.2%)でした。けん引役は国内のtripla Bookで、単体のBook売上高は17.9億円(同+59.9%)に伸びています。
会社は同じ日に通期の業績予想を引き上げました。今期の上方修正は6月に続いて2回目で、期初から営業利益の予想は約1.4倍になっています。
2025年12月(期初予想):売上高34.9億円、営業利益7.6億円、純利益5.1億円
2026年6月(1回目の上方修正):売上高35.0億円、営業利益8.2億円、純利益6.0億円。売上高はほぼ据え置きで、費用の削減と、事前決済の預り金が増えたことによる受取利息・為替差益を織り込んだ修正
2026年9月(2回目の上方修正):売上高36.1億円、営業利益10.3億円、純利益7.7億円。ゴールデンウィークと夏休み前後の宿泊需要が堅調で、tripla Bookの取扱高とテイクレート(期初計画1.56%に対し第3四半期累計で1.65%)がともに計画を上回ったため、下期の売上高も引き上げた。サーバー費用などの見直しで費用の効率も改善
出典:tripla 2025年10月期決算短信、通期業績予想の修正に関するお知らせ(2026年6月15日・9月14日)よりKabuGraph作成。純利益は親会社株主に帰属する当期純利益
第3四半期累計の時点で、修正後の通期予想に対する進み具合は売上高が72%、営業利益が74%です。会社は、6月の修正時に警戒していた国際情勢による宿泊需要の下振れは今のところ表れていないとする一方、宿泊需要は国際情勢と為替の影響を受けやすく、先行きは不確実だとしています。
中期経営計画(2026〜2028年10月期)
指標 | 2026/10(会社予想) | 2027/10(計画) | 2028/10(計画) |
|---|---|---|---|
売上高 | 36.1億円 | 43.2億円 | 50.5億円 |
営業利益 | 10.3億円 | 9.9億円 | 12.3億円 |
純利益 | 7.7億円 | 6.9億円 | 8.6億円 |
2025年12月に公表した新しい中期経営計画では、2028年10月期に売上高50.5億円、営業利益12.3億円を目指します(売上高は2025年10月期から3年で年平均約25%の伸び。KabuGraph算出)。一方で、人件費の上昇などの外部環境の変化に対応するためとして、2027年10月期の営業利益計画は1年前の計画から17.8%引き下げて9.9億円としました。
ただし、この計画は2026年10月期の2回の上方修正より前に作られたものです。今期の予想営業利益(10.3億円)はすでに2027年10月期の計画(9.9億円)を上回っており、計画が見直されるかが次の本決算(例年12月中旬)の注目点です。会社はさらに、M&Aと海外展開の上積みで2030年10月期に売上高100億円を目指すとしています。成長の柱は次の3つです。
事前決済比率の引き上げ — 2025年10月期の26.4%から、2026年10月期30%、2027年10月期35%、2028年10月期40%へ。事前決済が増えると、宿泊施設はキャンセル料の取りこぼしが減り、triplaは決済から得る従量収益が増えます
海外子会社の統合と展開国の拡大 — 2023〜2024年に買収したインドネシア(BookandLink)、台湾(Surehigh)、シンガポール・タイ(Endurance)で製品を統合して収益性を高め、既存の市場でシェアを広げます。香港・フィリピンには子会社を新設しており、今後はM&Aと欧米・中東への展開で上積みを狙います
AI検索時代への対応 — 旅行者がAIで宿を探す時代に向けて、AIコンシェルジュや、宿泊施設の収益を最大化するAIエージェントを開発します。旅行代理店サービス「tripla.ai」は2024年10月期に開設済みです
バリュエーション
2026年10月2日終値の株価2,394円で計算すると、時価総額は約142億円です。PERは、どの利益を基準にするかで大きく変わります。
実績PER 28.1倍:2025年10月期の1株利益85.34円が基準。この期は、過去の赤字で生じた税務上の繰越欠損金について、将来の税金が減る見込みを前倒しで利益に計上した(繰延税金資産の計上)ため、税金の負担率が約5%と低く、純利益が膨らんでいます
通常の税率で計算し直したPER 約38倍:2025年10月期の税引前利益に法定実効税率(30.6%)をかけて計算し直すと、1株利益は約62円です。同じ期の減損損失0.5億円も一時的とみて足し戻すと約35倍(いずれもKabuGraph算出)
会社予想PER 18.5倍:2026年10月期の予想1株利益129.26円(9月の修正後)が基準。今期は税金の負担率が通常の水準(第3四半期累計で約34%)に戻っており、利益の伸びがそのまま倍率を下げています
出典:東証株価・決算短信・有価証券報告書よりKabuGraph算出(2026年10月2日終値)
PBRは8.68倍(2025年10月末の純資産が基準)です。利益の積み上げで純資産は増えており、2026年7月末の純資産で計算すると約6.2倍になります。会社予想の売上高36.1億円で割ったPSR(株価売上高倍率)は約3.9倍です。通常の税率で見た実績PERは高めですが、今期の大幅増益を織り込めば20倍を下回る水準で、2回の上方修正どおりに利益が伸び続けるかが株価の評価を左右します。
投資家が注目すべきポイント
成長ドライバー
インバウンド需要の構造的拡大がtriplaの最大の追い風です。訪日外国人旅行者数はコロナ前の2019年水準を超えて増加しており、宿泊単価の上昇は予約金額に連動するtripla Bookの収益を直接押し上げます。足元では中国からの旅行者が大きく減り、2026年10月期第3四半期累計(9ヶ月)の訪日外国人の延べ宿泊者数は前年同期の91.7%にとどまりました。それでもtripla Bookの国内取扱高は30.3%増えており、会社は台湾・韓国などからの旅行者の伸びが中国の減少を補っていると説明しています。
また、国内の導入浸透率はまだ約7.5%です。厚生労働省の統計では旅館・ホテル営業の施設は52,946施設(2025年3月末、簡易宿所を除く)で、tripla Bookを使う国内3,955施設(2026年7月末)はまだその一部にすぎません(KabuGraph算出)。大手チェーンだけでなく、中小旅館・ホテルへの浸透余地は大きいと考えられます。
海外展開も注目ポイントです。東南アジアはOTA依存度が高い市場ですが、ホテルの直接予約ニーズは日本と同様に高まっています。M&Aで現地の顧客基盤を取得し、triplaの技術で価値を高める戦略は、アジア全域での成長機会を開きます。ただし2026年10月期第3四半期累計(9ヶ月)の売上高は、日本の前年同期比+52.3%に対し、東南アジアは4.3%減、東アジアは5.1%増にとどまり、海外はまだ成長の柱になっていません。
リスク要因
小型株ゆえの流動性リスクが最大の注意点です。時価総額は約142億円(2026年10月2日終値)、1日の売買代金も限定的で、まとまった売買で株価が大きく動く可能性があります。機関投資家のカバレッジも少なく、決算発表前後のボラティリティは高い傾向です。
OTA大手との競合リスクも見逃せません。楽天トラベル「R-with」やじゃらんnet「ホームページダイレクト」のように、OTAはすでに手数料0円の公式サイト予約ツールを配っています(詳しくは競合環境の章)。現状はOTAとの在庫共有が条件で施設の囲い込み手段という色が濃いものの、OTA側が顧客データの開放や決済手数料の引き下げに踏み込めば、有料の予約エンジンを別途入れる理由は薄れます。ただし、triplaはOTAと直接競合するというよりも、OTAへの依存を減らしたい施設側の需要に応えるポジションにいます。
海外事業はまだ赤字です。2026年10月期第3四半期累計(9ヶ月)の営業損益は、東南アジア(インドネシア・フィリピン)が200万円の赤字、東アジア(台湾・韓国)が2,600万円の赤字でした。東南アジアでは、インドネシア単体が黒字化した一方、2025年10月期に設立したフィリピンへの先行投資が続いています。東アジアはのれん償却前では1,300万円の黒字で、台湾子会社の買収ののれん償却が利益を押し下げています。回収にはまだ時間がかかります。
訪日需要の変化も業績を左右します。中国政府の渡航自粛要請で中国からの旅行者が大きく減っているほか、会社は中東情勢や為替の変動を外部リスクに挙げています。今のところ他の国・地域からの旅行者が補っていますが、宿泊需要が落ちれば、取扱高に連動するtripla Bookの従量収益は直接減ります。
個人情報の管理にも注意が必要です。2025年12月、インドネシア子会社のサーバーへの不正アクセスで、宿泊者の氏名・電話番号・メールアドレス・住所などが漏えいしました(カード情報とパスワードは漏えいなし)。会社は連結業績への重大な影響は見込んでいないとし、親会社と同じセキュリティ基準を全子会社に導入するとしています。買収した海外子会社の管理水準をそろえられるかも注目点です。
まとめ
triplaは、宿泊施設の「公式サイト予約」を増やすソリューションに特化した成長SaaS企業です。インバウンド需要の拡大、宿泊施設のOTA手数料削減ニーズ、アジア展開という複数の成長ドライバーを持ち、売上高は年率30%超で成長しています。
2026年10月期の業績予想は6月と9月の2回上方修正され、営業利益率は28%台まで上がる見込みです。2025年12月の中期経営計画では2028年10月期に売上高50.5億円、営業利益12.3億円を目指していますが、今期の利益はすでに計画を上回るペースで、次の本決算での見直しが注目されます。一方で小型株の流動性リスク、海外事業の赤字、無配当といった注意点もあり、成長株として中長期の視点で評価すべき銘柄といえるでしょう。
tripla
Triplaは「最高の旅行ソリューションを通じて、宿泊施設の持続可能な成長と地域社会の発展を支援する」をパーパスに掲げる宿泊施設向けホスピタリティSaaS企業。2019年7月にサービス開始した「tripla Book」は、宿泊施設の公式サイ…