石油資源開発(1662)の企業分析|国産E&PとCCS事業で脱炭素時代を切り拓くエネルギー企業
石油資源開発(1662)は、国内最大級の石油・天然ガス開発会社(E&P企業)であり、国内10か所の油ガス田と海外5か国でのプロジェクトを展開するエネルギー企業です。
2026年3月期は売上高3,403億円、経常利益616億円、純利益534億円と、原油・ガス価格の下落で減収減益となりました。2027年3月期は純利益650億円(前期比+21.7%)を予想していますが、北海道ガス供給事業の譲渡益など一過性要因を含む数字で、これを除くと減益・減配(年間配当65円→45円予想)の見通しです。
この記事では、石油資源開発の3つの事業領域(E&P・インフラ&ユーティリティ・カーボンニュートラル)、業績推移、CCS戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 国策企業から出発した日本のE&Pリーダー
石油資源開発株式会社(JAPEX)は、1955年に「石油資源開発株式会社法」に基づく特殊会社として設立されました。政府出資比率56%でスタートし、1970年に民間会社として再出発。2003年に東証一部に上場し、現在はプライム市場に所属しています。
項目 | 内容 |
|---|---|
会社名 | 石油資源開発株式会社(Japan Petroleum Exploration Co., Ltd.) |
証券コード | 1662(東証プライム) |
設立 | 1955年12月 |
上場 | 2003年12月(東証一部)→ 2022年4月 プライム市場へ移行 |
代表取締役社長 | 山下 通郎 |
従業員数 | 1,670名(連結、2026年3月31日時点) |
本社 | 東京都千代田区丸の内 |
筆頭株主 | 経済産業大臣 37.84%(2026年3月末時点) |
セクター | 鉱業(エネルギー資源) |
「国産エネルギー」を守る3つの事業領域
JAPEXの事業は大きく3つの領域に分かれます。
E&P事業(探鉱・開発・生産)— 国内10か所の油ガス田と海外5か国でのプロジェクトを通じた石油・天然ガスの生産。利益貢献の約70%を占める中核事業
インフラ・ユーティリティ事業 — 総延長800kmのガスパイプライン網と10か所・140万kWの発電設備。天然ガスの輸送・供給とLNGバンカリング、バイオマス発電も展開(北海道のガス供給販売事業は2027年3月期中に北海道電力へ譲渡予定)
カーボンニュートラル事業 — CCS(CO₂の回収・貯留)や地熱開発など、E&P技術を活用した脱炭素事業。苫小牧CCSプロジェクトが2030年の事業化を目指す
2026年4月に策定した中期経営計画「JAPEX経営計画2026-2035」では、海外E&PとCCUSを収益の主力に据え、10年間で累計1兆5,000億円の成長投資を計画しています。旧計画「JAPEX経営計画2022-2030」(2030年度に事業利益500億円・ROE8%・E&P:非E&P比率5:5が目標)は、中間目標を前倒しで達成した一方で「事業資産の積み上げは想定より遅延」したとして、この新計画に置き換えられました(出典: JAPEX経営計画2026-2035)。
指標 | 2031年度(中間目標) | 2035年度(最終目標) |
|---|---|---|
当期純利益 | 750億円 | 1,000億円 |
ROE / ROIC | 10%以上 / 8%以上 | 12%以上 / 10%以上 |
生産量(石油換算) | 10万boe/日 | 18万boe/日(2025年度の4倍) |
CO₂貯留 | 年間150〜200万tの貯留開始 | 累計800万t以上 |
成長投資(2026年度からの累計) | 9,000億円 | 1兆5,000億円 |
利益構成(E&P:非E&P) | 5:5 | 6:4 |
成長投資1.5兆円の内訳はE&P 1兆1,600億円(うち海外1兆1,000億円)、カーボンニュートラル3,000億円、インフラ・ユーティリティ400億円で、旧計画で1,700億円を見込んでいたインフラ・ユーティリティ投資は大きく縮小しました。利益構成は2035年度に6:4とE&Pの比重が再び高まる計画で、旧計画が掲げた「非E&Pの拡大」から海外E&P重視へ軸足を移した形です。株主還元は配当性向30%目安・下限40円を据え置き、コア資産群の構築後(2030年度頃)に配当性向の引き上げ等を判断するとしています。
利益貢献の構成比(2025年3月期)
地域別売上推移
通期業績推移(売上高・営業利益・営業利益率)
3つの事業を理解する
E&P事業 — 国内10油ガス田と海外5か国で石油・天然ガスを生産
E&P(Exploration & Production)は、JAPEXの売上・利益ともに最大の中核事業です。石油・天然ガスの探鉱(地下資源の探査)、開発(生産設備の建設)、生産(原油・天然ガスの採取)までを一貫して手がけます。
国内事業
北海道・秋田・山形・新潟の4道県に分布する10か所の油ガス田で生産を行っています。主な拠点は以下の通りです。
北海道 — 勇払油ガス田(苫小牧市)など。CCS実証試験の拠点でもある
秋田・山形 — 由利原油ガス田、申川油田、余目油田など。秋田は戦前に国内最大の産油地だった
新潟 — 東新潟ガス田、片貝ガス田など。天然ガスパイプラインと直結した供給インフラも保有
国内の油ガス田は歴史が長く生産量は減退傾向にあります。2026年3〜6月には北海道日高沖(沖合約50km、水深約1,070m)で試掘を実施し、一部地層で天然ガスの存在を確認したものの、会社は「直ちに商業化を期待できる規模ではない」と評価しています。取得した地質データの解析を進め、同海域での探鉱・開発の可能性を引き続き検討する段階です(出典: JAPEX プレスリリース 2026年6月12日)。
海外事業
海外では5か国でE&Pプロジェクトに参画しており、洋上開発や非在来型資源の知見を蓄積しています。
地域 | プロジェクト | 特徴 |
|---|---|---|
イラク | ガラフ油田 | PETRONASと共同(JAPEX Net 16.5%)。取分約8,300バレル/日。2026年春以降、ホルムズ海峡封鎖に伴うイラク政府の不可抗力宣言で生産・出荷を停止中(2027年3月期は通年停止を前提) |
米国 | タイトオイル・ガス | オペレーター・ノンオペレーターの両方で参画。2026年2月にVerdad資産(コロラド・ワイオミング)を取得し、海外最大の生産拠点 |
インドネシア | グバン鉱区 | 北スマトラ州マラッカ海峡沿岸の天然ガス開発。2025年11月参画、2027年生産開始予定 |
ノルウェー | 北海・ノルウェー海鉱区 | JAPEX Norge経由で少数持分を保有。2026年8月にアルブノード油ガス田が生産開始 |
ロシア | サハリン1 | 石油・天然ガスの共同開発(地政学リスクあり) |
石油・天然ガスの自社取分生産量は約4万石油換算バレル(boe)/日で、海外生産が国内の倍以上を占めます。しかし利益貢献では国内と海外がほぼ同程度となっており、国内事業の利益率の高さがJAPEXの特徴です(出典: ログミーファイナンス)。
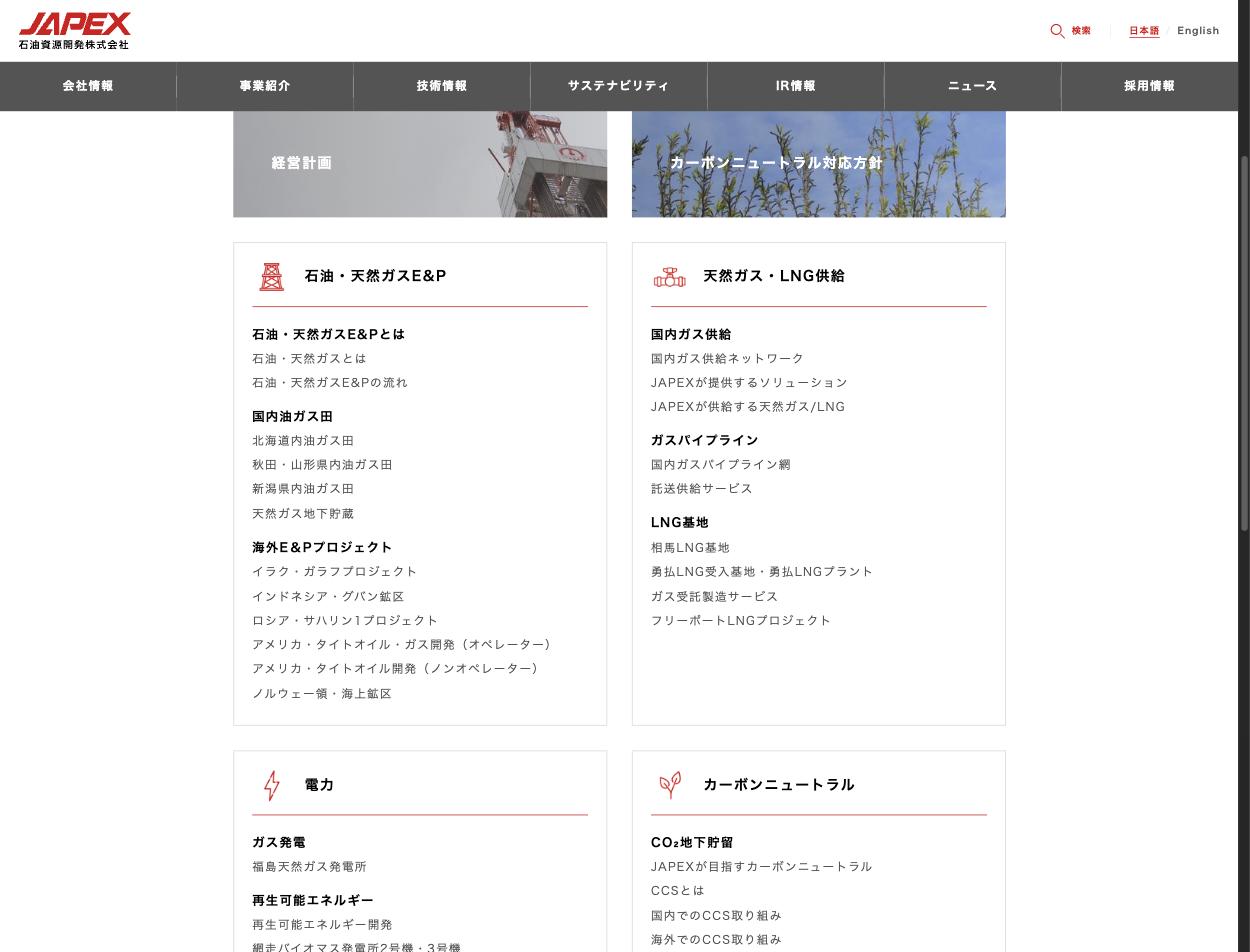
インフラ・ユーティリティ事業 — 800kmのパイプラインと140万kWの発電設備
インフラ・ユーティリティ事業は、天然ガスの輸送・供給と発電事業から成ります。
天然ガスパイプライン網 — 新潟県を中心に総延長約800kmのパイプラインを保有。都市ガスや産業用燃料として天然ガスを直接供給
LNG輸送・供給 — ローリー・鉄道によるLNGサテライト輸送に加え、船舶燃料としてLNGを供給するLNGバンカリング事業も展開
発電事業 — 福島県の天然ガス火力発電所(118万kW)を中核に、バイオマス発電、太陽光発電、蓄電池事業を含む10か所・合計140万kWの発電設備を運営
一方で、北海道のガス製造・販売・導管事業は北海道電力へ310億円で譲渡することを2025年12月に決定し、2027年3月期中の引き渡しを予定しています。譲渡益(特別利益310億円)は2027年3月期の純利益予想を押し上げる一過性要因です(出典: 北海道電力 2025年12月3日)。
カーボンニュートラル事業 — 苫小牧CCSプロジェクトが2030年の事業化を目指す
JAPEXはE&P技術(地下構造解析・掘削技術)をCCS(CO₂の回収・貯留)に転用することで、脱炭素時代の新たな収益源を構築しようとしています。
最大の目玉が苫小牧CCSプロジェクトです。2025年12月に事業化を前提とした国内初の試掘を開始し、2026年7月には事業の実施主体となる「苫小牧CCS株式会社」を設立、同年8月には2坑目の試掘に着手しました。出光興産と北海道電力が参画し、2030年度の事業開始を目指しています(出典: 日本経済新聞 2025年12月15日)。
苫小牧以外にも、東新潟(国内)、マレーシア(海外)で政府認定のCCS事業を推進しています。2026年4月策定の「JAPEX経営計画2026-2035」ではCCUSを海外E&Pと並ぶ収益の柱に位置づけ、2031年度に年間150〜200万tのCO₂貯留を開始し、2035年度までに累計800万t以上を貯留する目標を掲げ、10年間で3,000億円を投じる計画です。既存の油ガス田インフラや地下構造の知見を活かせる、E&P企業ならではの強みが活きる分野です(出典: JAPEX カーボンニュートラル事業)。
業績推移と財務分析
通期業績推移 — 原油価格に連動しつつも安定収益を確保
JAPEXの業績は原油・天然ガス価格に大きく左右されます。直近8年間の推移を見ると、2023年3月期に原油高を背景に営業利益621億円の最高益を記録し、2025年3月期には米国タイトオイルの寄与と円安で売上高3,891億円・純利益812億円(投資有価証券売却益457億円を含む)と過去最高を更新しました。2026年3月期は原油・ガス価格の下落と販売量の減少で売上3,403億円・営業利益389億円の減収減益となっています。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2020年3月期 | 3,188億円 | 143億円 | 268億円 | 4.5% |
2021年3月期 | 2,401億円 | 42億円 | △27億円 | 1.7% |
2022年3月期 | 2,491億円 | 198億円 | △310億円 | 7.9% |
2023年3月期 | 3,365億円 | 621億円 | 674億円 | 18.4% |
2024年3月期 | 3,259億円 | 552億円 | 537億円 | 17.0% |
2025年3月期 | 3,891億円 | 620億円 | 812億円 | 15.9% |
2026年3月期 | 3,403億円 | 389億円 | 534億円 | 11.4% |
2027年3月期(予想) | 3,140億円 | 460億円 | 650億円 | 14.6% |
通期業績推移(売上高・純利益)
注目すべき点は、純利益が営業利益を上回る年度が多いことです。2026年3月期も営業利益389億円に対し経常利益は616億円と大きな差が出ており、その源泉は279億円の営業外収益です。
為替差益 82億円
デリバティブ評価益・デリバティブ利益 計92億円(LNG調達に関わるもの)
持分法投資利益 41億円(福島ガス発電、サハリン1のSODECOなど)
受取配当金・受取利息 計51億円
2025年3月期の純利益812億円が営業利益620億円を大きく上回ったのは、投資有価証券売却益457億円という一過性の特別利益によるものです。なお、イラク・ガラフ油田は連結子会社(ジャペックスガラフ、出資55%)を通じて参画しているため、その損益は営業外ではなく営業利益(中東セグメント)に含まれます。
2027年3月期の会社予想 — 純利益増は一過性要因、一過性除きでは減益
2027年3月期は売上高3,140億円(前期比△7.7%)、営業利益460億円(同+18.2%)、経常利益460億円(同△25.3%)、純利益650億円(同+21.7%)を予想しています(2026年8月6日に上方修正)。純利益は増益に見えますが、その中身は次の通りです。
項目 | 2026年3月期(実績) | 2027年3月期(予想) | 主な要因 |
|---|---|---|---|
営業利益 | 389億円 | 460億円(+18.2%) | 米国Verdad資産の販売量増と原油価格上昇で海外E&Pが+230億円。ガラフ油田の通年停止と、ホルムズ海峡封鎖に伴うLNG代替調達コスト増(インフラ・ユーティリティの営業利益は164億円→1億円)が減益要因 |
経常利益 | 616億円 | 460億円(△25.3%) | 前期の為替差益82億円・デリバティブ利益の剥落 |
純利益 | 534億円 | 650億円(+21.7%) | 北海道ガス供給事業の譲渡益310億円と投資有価証券売却益(一過性、税引後で計約270億円) |
一過性要因を除いた純利益 | 534億円(実績) | 380億円(△28.9%) | 会社が配当性向30%の基準とする利益。配当予想は65円→45円に減配 |
2027年3月期 第1四半期 — ガラフ停止とLNG代替調達で大幅減益
2026年8月6日に開示した第1四半期(2026年4〜6月)決算は、売上高651億円(前年同期比△21.4%)、営業利益62億円(同△62.9%)、経常利益58億円(同△72.3%)、純利益32億円(同△79.4%)と大幅な減収減益でした。減益要因は次の通りです。
ガラフ油田の生産・出荷停止による原油販売量の減少(海外原油の生産実績は前年同期の2,694千バレルから1,888千バレルへ)
ホルムズ海峡封鎖により、ペルシャ湾内から調達予定だったLNGカーゴを他産地からスポットで代替調達したコスト増
北海道日高沖の試掘に伴う探鉱費39億円(前年同期比+37億円)
持分法投資利益の減少と、LNGデリバティブ評価益の洗替による評価損への転換(経常利益段階)
一方で米国のVerdad資産が寄与し、海外天然ガスの生産実績は前年同期の1,655百万立方フィートから2,487百万立方フィートに増えました。同日には通期予想の上方修正(原油価格上昇・販売量増、投資有価証券売却益)に加え、米国コロラド州DJ盆地のタイトオイル・ガス資産(Fundare社、約3.2億米ドル、第3四半期に取得予定)の取得決議も公表しています。配当予想45円は据え置き、第2四半期時点で通期業績を踏まえて見直すとしています。
株主還元 — 配当性向30%を目安に安定配当
JAPEXは連結配当性向30%を目安に、年間配当40円を下限とする方針を掲げています(特別損益で純利益が大きく変動する年度はその影響を考慮して決める)。2026年3月期の配当は1株あたり年間65円(中間20円+期末45円、配当性向31.1%)でした。2027年3月期は一過性の譲渡益・売却益を除いた利益を基準に年間45円(中間22.5円+期末22.5円)へ減配を予想しています(出典: 2026年3月期決算短信)。
決算期 | 中間 | 期末 | 年間配当 | 配当性向 |
|---|---|---|---|---|
2025年3月期 | 25円 | 30円 | 55円 | 17.5% |
2026年3月期 | 20円 | 45円 | 65円 | 31.1% |
2027年3月期(予想) | 22.5円 | 22.5円 | 45円 | 19.2%(一過性除きの利益380億円に対しては約30%) |
配当利回りは実績65円ベースで3.4%、2027年3月期予想45円ベースでは2.3%です(2026年9月14日終値1,933円換算)。自己株式取得は2021〜2024年度に4年連続(累計約420億円)で実施しましたが、2025年度(2026年3月期)は実施していません。
株価指標(2026年9月14日時点)
指標 | 値 |
|---|---|
株価 | 1,933円 |
時価総額 | 約4,968億円 |
PER(株価収益率) | 9.3倍(2026年3月期実績EPSベース) |
PBR(株価純資産倍率) | 0.79倍 |
配当利回り | 3.36%(2026年3月期実績65円ベース。2027年3月期予想45円では2.33%) |
ROE(自己資本利益率) | 8.1%(期末純資産ベースのKabuGraph算出。会社公表の自己資本利益率は9.2%) |
EPS(1株利益) | 208.74円(2026年3月期実績) |
PBR 0.79倍・PER 9.3倍は、東証プライムの平均(PBR約1.6〜1.8倍・PER約19〜21倍、実績ベース・2026年8月末・JPX集計)と比較して割安な水準です。これはエネルギーセクター全体に共通する「脱炭素時代に石油開発の成長性が限定的」というディスカウント要因によるものですが、CCS事業の進展次第では見直し余地があるともいえます。
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
投資家が注目すべきポイント
3つの強み
1. CCS事業で国内最先端のポジション
苫小牧CCSプロジェクトは事業化を前提とした国内初の試掘であり、JAPEXはオペレーターとして主導的な役割を担っています。E&Pで培った掘削・地下構造解析のノウハウはCCSに直接転用でき、他社が容易に追随できない競争優位です。政府の2050年カーボンニュートラル目標に向け、CCS事業は今後大きな市場拡大が見込まれます。
2. 垂直統合型のビジネスモデルによる収益安定性
E&P(上流)からパイプライン輸送(中流)、発電・供給(下流)まで一貫して保有する垂直統合モデルが特徴です。原油価格が下落しても、下流のインフラ・ユーティリティ事業が安定的なキャッシュフローを生み出すため、純粋なE&P企業と比べて業績のボラティリティが低い構造です。
旧中期経営計画(2022-2030)が2022〜2026年度の5年間で想定した営業キャッシュフロー累計2,000億円は、2025年度までの4年間で約4,300億円と倍以上を前倒しで達成しました。ただし北海道のガス供給事業は2027年3月期中に譲渡予定で、新計画ではインフラ・ユーティリティへの投資を400億円に絞るため、この分野が今後大きく成長する前提ではありません。
3. PBR 0.79倍の割安評価と下限40円の配当方針
PBR 0.79倍と純資産を下回る株価水準は、エネルギーセクターへのディスカウントが反映された結果です。配当利回りは実績65円ベースで3.4%(2027年3月期予想45円では2.3%)と減配予想ながら、年間40円の下限配当方針と2021〜2024年度の4年連続の自己株式取得実績があり、バリュー投資家にとっては下値リスクが限定的な銘柄といえます。
注意すべきリスク
1. 原油・天然ガス価格への高い依存度
E&P事業が利益の約70%を占める構造上、原油・天然ガス価格の下落は業績に直結します。2021年3月期にはコロナ禍による原油価格急落で純利益が赤字に転落しました。商品市況の見通しを常に注視する必要があります。
2. 地政学リスク
海外事業にはイラク(中東)、ロシア(サハリン1)など地政学リスクの高い地域が含まれます。2026年春以降は中東情勢の緊迫化(ホルムズ海峡封鎖)に伴うイラク政府の不可抗力宣言でガラフ油田の生産・出荷が止まり、2027年3月期は同事業の売上を通年で見込んでいません。操業は断続的に再開しているものの、ホルムズ海峡の航行安全が確保されず出荷できない状態が続いています。
過去にも海外資産や国内油ガス田の見直しが一時に大きな損失を生み、純損失に転落した前例があります。
決算期 | 純損益 | 主な要因 |
|---|---|---|
2021年3月期 | △27億円 | コロナ禍の原油価格急落を受け、国内の勇払・岩船沖油ガス田で減損損失164億円 |
2022年3月期 | △310億円 | カナダのオイルサンド事業(JACOS)からの撤退とモントニー・シェールガス権益の譲渡で計1,391億円の特別損失 |
3. CCS事業化の不確実性
苫小牧CCSプロジェクトは2030年の事業化を目標としていますが、CO₂の貯留コスト、規制環境、排出権取引制度の整備など不確実な要素が多く残ります。事業化が遅延した場合、先行投資が回収できないリスクがあります。
4. 国内油ガス田の生産量減退
国内の既存油ガス田は歴史が長く、自然減退により生産量は長期的に減少傾向にあります。新規探鉱で大型の資源発見がない限り、国内事業の利益は緩やかに縮小する構造です。2026年3〜6月に実施した北海道日高沖の試掘では一部地層で天然ガスを確認したものの、会社は「直ちに商業化を期待できる規模ではない」と評価しており、国内で大型の新規資源を確保する道筋はまだ見えていません。
5. 2027年3月期の増益は一過性、本業ベースでは減益・減配
2027年3月期の純利益予想650億円には北海道ガス供給事業の譲渡益と投資有価証券売却益(税引後で計約270億円)が含まれ、これらを除いた純利益は380億円と前期の534億円から減益です。配当も65円から45円への減配予想で、経常利益も為替差益・デリバティブ利益の剥落で△25%と見込まれています。ガラフ油田の停止が長引けば、さらなる下振れ要因となります。
まとめ
石油資源開発(1662)は、国産エネルギーの安定供給を担う日本最大級のE&P企業であり、CCS事業を通じて脱炭素時代への転換を図る「二刀流」のエネルギー企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: 国内のE&P企業では数少ない、E&Pから輸送・発電まで垂直統合したビジネスモデル。CCSでは苫小牧プロジェクトを主導し、国内最先端のポジション
成長性: FY2027は純利益650億円(+21.7%)を予想するが、北海道ガス事業の譲渡益など一過性要因を除くと380億円で減益。2026年4月策定の「JAPEX経営計画2026-2035」では海外E&PとCCUSを収益の主力に据え、2031年度に純利益750億円・ROE10%以上、2035年度に純利益1,000億円・ROE12%以上を目標に1.5兆円の成長投資を計画
バリュエーション: PBR 0.79倍・PER 9.3倍と割安水準。配当利回りは実績3.4%だが、2027年3月期は45円への減配予想で予想ベース2.3%。自己株式取得は2021〜2024年度の4年連続実施後、2025年度は未実施
注意点: 原油価格依存、地政学リスク(イラク・ガラフ油田はホルムズ海峡封鎖で2026年春から生産・出荷停止中、ロシア)、CCS事業化の不確実性。2027年3月期の増益は一過性で本業ベースでは減益・減配予想であり、商品市況とガラフ再開の行方は継続的に注視が必要
原油価格に左右される業績ボラティリティは避けられませんが、PBR 0.79倍の割安評価にCCS事業の成長期待が加わることで、バリューとテーマの両面から注目に値する銘柄といえるでしょう。特にCCS事業が本格的に収益化する2030年前後に向けて、中長期視点での投資検討に適した銘柄です。
石油資源開発
1955年設立の大手石油・天然ガス開発会社(JAPEX)。北海道・秋田県・山形県・新潟県の油田・ガス田で国内生産を行い、探鉱から開発・生産・輸送・販売までを一貫して手がける。海外ではイラクのガラフ油田などの権益を保有し、近年は海外事業の比重…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月14日時点の情報に基づいています。