クボタ(6326)の企業分析|世界3位の農機メーカーが挑む食料・水・環境の成長戦略
クボタ(6326)は、農業機械で国内首位・世界3位のシェアを誇り、水環境インフラ事業を併せ持つグローバルメーカーです。
2025年12月期は売上高3兆189億円(前期比+0.1%)と横ばいながら、2026年12月期は売上高3兆2,800億円(同+8.6%)、営業利益4,000億円(同+50.7%)へ大幅上方修正。純利益2,890億円は3期ぶりに過去最高益を更新する見通しです(2026年8月4日発表、出典: クボタ 2026年12月期第2四半期決算短信)。
この記事では、クボタの事業構造、セグメント別業績、中期経営計画2030、スマート農業戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 創業136年「食料・水・環境」を支えるグローバル企業
クボタは1890年に久保田権四郎が大阪で創業した鋳物メーカーを起源とし、136年の歴史を持つ老舗企業です。現在は「食料・水・環境」を事業ドメインに、世界120カ国以上で事業を展開しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社クボタ(Kubota Corporation) |
証券コード | 6326(東証プライム) |
創業 | 1890年(明治23年) |
代表取締役社長 CEO | 花田晋吾 |
従業員数 | 52,503名(連結)/ 15,897名(単体)(2025年12月末時点) |
本社 | 大阪市北区大深町5番54号 |
資本金 | 841億円(2025年12月末時点) |
セクター | 機械(農業機械・建設機械・水環境インフラ) |
鋳物から農機、そしてグローバル企業へ
クボタの成長は、社会課題に応じて事業領域を拡大してきた歴史です。
1890年 — 久保田権四郎が鋳物メーカーとして大阪で創業
1893年 — 水道用鉄管の製造開始。日本の近代水道インフラを支える
1947年 — 耕うん機で農業機械に参入。1960年にトラクタ、1969年にコンバインを商品化し、農作業機械化の一貫体系を完成
1972年 — 米国進出を皮切りに海外展開を加速。現在は世界120カ国以上で販売
2020年代 — スマート農業・自動運転農機の開発加速。中期経営計画2030「Focus & Breakthrough」を発表
現在の事業は大きく「機械」(売上構成比約87%)と「水・環境」(同約12%)の2セグメントで構成されています(2025年12月期、出典: クボタ 2025年12月期決算短信)。
セグメント別売上構成比(2025年12月期)
セグメント別売上推移
2つの事業を理解する
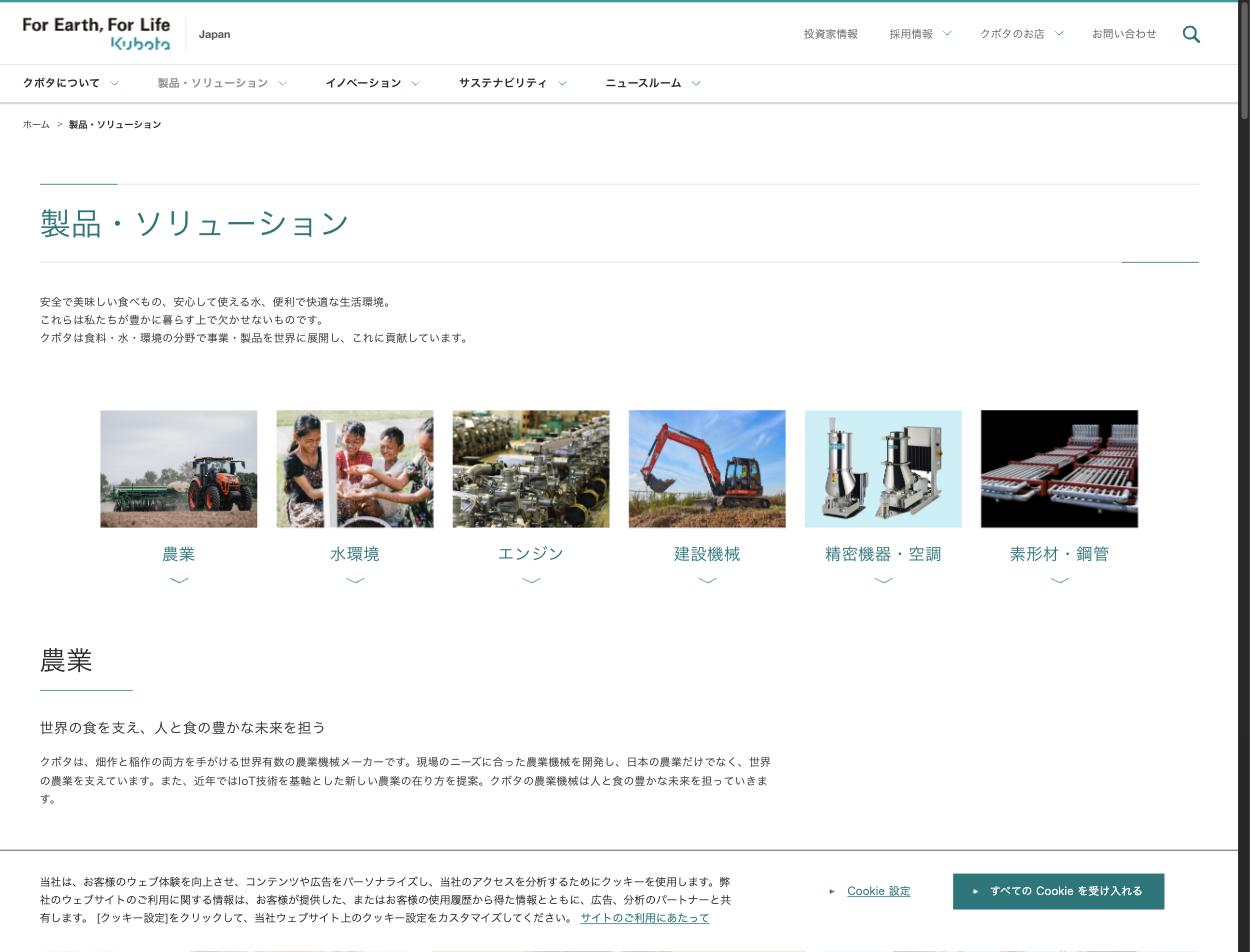
機械事業 — 農業機械・建設機械・エンジンの3本柱
機械事業はクボタの売上の約87%を占める中核事業で、農業機械、建設機械、エンジンの3つの製品群で構成されます。
農業機械 — 国内首位・世界3位
トラクタ、コンバイン、田植機などの農業機械は国内シェア約35%でトップを誇ります。世界市場でもDeere & Company(ディア)、CNH Industrial(ケースIH)に次ぐ世界第3位のポジションです。
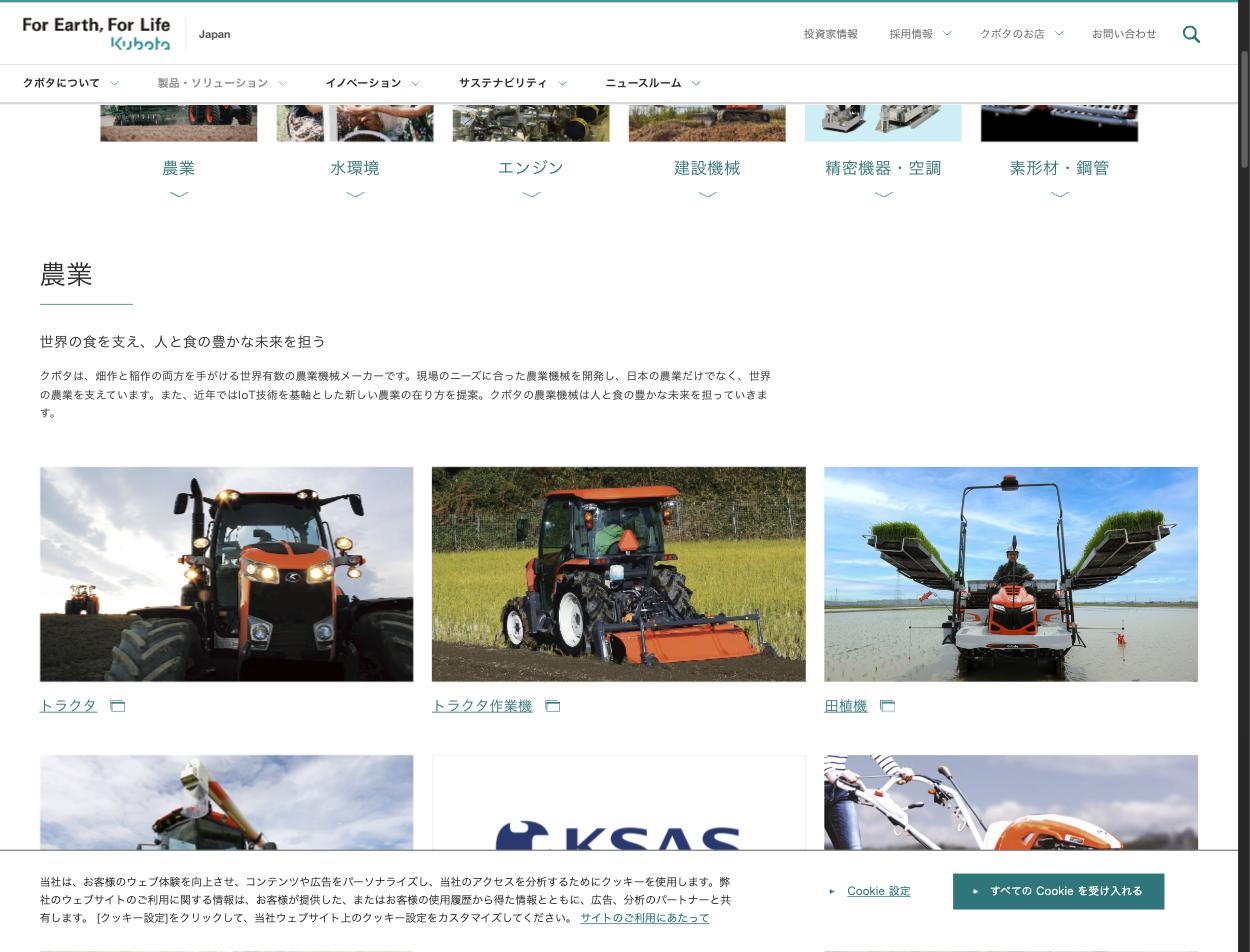
特に小型トラクタ(100馬力以下)では世界首位級のシェアを持ちます。北米ではユーティリティビークル(UTV)や芝刈機といった非農業用途でも強い存在感を示しており、景観管理・レジャー市場への裾野拡大が進んでいます。アジアではタイ(サイアムクボタ)やインド(エスコーツクボタ)に製造拠点を持ち、新興国の機械化需要を取り込んでいます。
建設機械 — 小型建機で世界トップクラス
ミニバックホー(ミニショベル)では欧州・北米で高いシェアを獲得しています。住宅建設や都市部のインフラ工事では小回りの利く小型建機の需要が根強く、農機との販売チャネル共有でコスト効率の高い展開が可能です。ホイールローダ、コンパクトトラックローダなどのラインアップも拡充しています。
エンジン — 産業用ディーゼルで世界首位級
産業用小型ディーゼルエンジンでは世界トップクラスのシェアを持ちます。自社農機・建機への搭載に加え、発電機、ポンプ、高所作業車などの他社製品にもOEM供給しており、安定した外販収益源となっています。
水・環境事業 — 日本の水インフラを130年支えるもう一つの柱
水・環境事業は売上構成比は約12%ながら、クボタの原点である「水インフラ」を担う事業です。パイプシステム(ダクタイル鉄管、合成管)、環境プラント(上下水処理、廃棄物処理)、産業機材(空調機器、鋼管)の3つの領域で構成されます。
パイプシステム — 国内ダクタイル鉄管のトップシェア
水道管に使用されるダクタイル鉄管では国内トップシェアを維持しています。日本の水道管の老朽化(法定耐用年数40年超えの管路が増加)に伴う更新需要は今後も継続が見込まれます。ダクタイル鉄管は国内で生産し、海外では中東を含む世界70カ国以上に納入実績があります(サウジアラビアの子会社は石油化学向け反応管などの鋳鋼製品とバルブ事業の拠点です)。
環境プラント — 上下水処理・廃棄物処理
上下水処理プラント、ポンプ、水処理膜ユニットなど、水の浄化・循環に関わるソリューションを一貫して提供しています。廃棄物焼却・溶融プラント、排煙脱硫装置など環境保全分野にも展開しており、自治体向けの運転・維持管理サービスも手がけています。
セグメント別営業利益推移
2025年12月期は機械事業のセグメント利益が前期比▲21.6%の2,536億円と大幅減益となりました。最大の要因は米国関税によるコスト増(約650億円)で、北米農機の減販・販売構成の悪化と固定費増も重なり、価格改定やインセンティブ適正化では吸収しきれませんでした。
要因 | 営業利益への影響(2024年比) |
|---|---|
米国関税によるコスト増 | ▲650億円 |
減販・販売構成の悪化 | ▲344億円 |
固定費等の増加 | ▲234億円 |
原材料・為替 | ▲46億円 |
価格改定 | +571億円 |
インセンティブ率の変動 | +201億円 |
全社営業利益の増減 | ▲502億円(3,156億円→2,655億円) |
一方で水・環境事業は前期比+35.9%の増益と堅調で、セグメント間の収益バランスが変動する構造が見えます。
業績推移と財務分析
通期業績推移 — 売上3兆円を突破した10年の軌跡
クボタは2019年から2023年にかけて売上高を1.9兆円から3.0兆円へ約1.6倍に成長させました。特に2021〜2023年は北米農機市場の活況と円安が追い風となり、急拡大しています。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2019年12月期 | 1兆9,200億円 | 2,017億円 | 1,491億円 | 10.5% |
2020年12月期 | 1兆8,532億円 | 1,753億円 | 1,285億円 | 9.5% |
2021年12月期 | 2兆1,968億円 | 2,462億円 | 1,756億円 | 11.2% |
2022年12月期 | 2兆6,788億円 | 2,189億円 | 1,562億円 | 8.2% |
2023年12月期 | 3兆207億円 | 3,288億円 | 2,385億円 | 10.9% |
2024年12月期 | 3兆163億円 | 3,156億円 | 2,304億円 | 10.5% |
2025年12月期 | 3兆189億円 | 2,655億円 | 1,867億円 | 8.8% |
2026年12月期(予想) | 3兆2,800億円 | 4,000億円 | 2,890億円 | 12.2% |
通期業績推移(売上高・営業利益・営業利益率)
注目すべきは、2025年12月期で営業利益率が8.8%と2022年以来の低水準に落ち込んだ後、2026年は12.2%へ急回復する見通しである点です。北米での関税還付金(通期で約700億円の利益押し上げ効果)と為替差益が主因ですが、中期経営計画で掲げた「構造改革」の効果も寄与し始めています。
配当金・配当性向の推移
クボタは15年以上減配なしの安定配当を維持しています。配当方針は「安定的な配当の維持及び向上」で、2026年2月発表の中期経営計画2030では累進配当の継続を明記しました。
2026年12月期の配当性向が約20.3%に下がる見通しなのは、関税還付金(約700億円)で通期純利益が前期比+54.8%の2,890億円(上方修正後)へ一時的に膨らむ一方、配当は累進配当方針のもと前期比+2円の52円にとどまるためです。
なお2022年にはインドのエスコーツ社(現エスコーツクボタ、出資比率55%)を約1,400億円で子会社化するなど、成長投資も続けています。ただし中計では、減価償却費を上回る設備投資やM&Aで固定資産が膨らんだことをROE低下の一因と位置づけ、FCF創出と資本効率を優先する方針に転じています(出典: クボタ 中期経営計画2030説明資料、2026年12月期第2四半期決算説明資料、2021年11月18日「Escorts Limitedに対する出資比率の引き上げについて」)。
2026年12月期 上期(1〜6月)— 純利益87.8%増で上方修正
2026年8月4日に発表された上期決算は、売上収益1兆6,903億円(前年同期比+16.2%)、営業利益2,356億円(同+64.7%)、純利益1,737億円(同+87.8%)と大幅な増収増益でした(出典: クボタ 2026年12月期第2四半期決算短信)。
この好決算を受けて通期予想を上方修正し、純利益は従来予想の2,100億円から2,890億円へ37.6%の大幅引き上げ。達成すれば3期ぶりに過去最高益を更新します。米国の関税還付金、円安による為替差益(上期で210億円)、構造改革効果が重なった結果です。
株価指標(2026年8月26日時点)
指標 | 値 |
|---|---|
株価 | 2,794円 |
時価総額 | 約3兆1,810億円 |
PER(予想) | 約10.9倍(会社予想EPS 255.55円ベース。2025年12月期実績EPS 163.44円では約17.1倍) |
PBR(実績) | 約1.21倍(2025年12月末BPS 2,306.80円ベース) |
ROE(実績) | 7.32% |
配当利回り(予想) | 1.86%(年間52円) |
自己資本比率(親会社所有者帰属持分比率) | 44.0%(2026年6月末) |
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
投資家が注目すべきポイント
3つの強み
1. 食料・水という不可欠な需要を捉えるポジション
世界人口は2050年に97億人に達すると予測されており、食料生産の効率化は地球規模の課題です。クボタの農業機械はこの不可避的な需要トレンドの恩恵を直接受ける事業です。さらに新興国(インド、東南アジア、アフリカ)では農業の機械化率がまだ低く、長期的な成長余地が大きいとされています。水環境事業も、老朽化した水道インフラの更新需要が先進国で拡大しています。
2. 小型農機・建機で世界首位級のニッチトップ
大型農機ではDeere(ディア)やCNHが圧倒的ですが、100馬力以下の小型トラクタではクボタが世界トップクラスです。北米の住宅・ランドスケープ市場、アジアの小規模農家向け市場では小型機のニーズが根強く、大手が本格参入しにくいセグメントです。ミニバックホーでも欧米で高いシェアを持ち、「小さい機械のクボタ」という確固たるブランドが競争優位を支えています。
3. スマート農業による差別化と中期経営計画2030
2026年2月に発表された中期経営計画2030「Focus & Breakthrough」では、「物量重視から企業価値経営への転換」を掲げました(出典: クボタ 中期経営計画)。自動運転農機、ドローン、営農データプラットフォーム「KSAS」を組み合わせたスマート農業ソリューションで、単なる機械販売からサービス・データ型ビジネスへの進化を志向しています。
注意すべきリスク
1. 北米農機市場の需要サイクル
売上の約4割(2025年12月期は40.4%、機械部門に限れば約45%)を占める北米市場は、農産物価格・金利・住宅着工件数などの景気変動に大きく左右される循環型ビジネスです。2024〜2025年は北米トラクタの小売台数がマイナス基調で推移しており、サイクルのピークを過ぎた局面と見られています。2026年の上方修正は関税還付金・為替差益という一時要因が大きく、実需の回復ではない点に注意が必要です。
2. 為替感応度の高さ
海外売上比率が77.3%(2025年12月期)と高く、円高に振れた場合の利益影響が大きい構造です。2026年上期に210億円の為替差益を計上している反面、円高局面では同程度の逆風が吹く可能性があります。
3. 米国関税リスク
2026年は関税還付金が利益を押し上げましたが、米国の通商政策は変動リスクが常に存在します。関税率の引き上げや還付制度の変更があれば、北米事業の収益性に直接影響します。クボタは米国での現地生産を拡大して対応していますが、政策変更の予測は困難です。
4. ROEの低さ
ROE(自己資本利益率)は7.3%と、東証プライムの平均(約9%)を下回る水準です。PBRも約1.2倍と、資本効率の改善が課題です。中期経営計画2030では2030年にROE12%を目標に掲げていますが、資本効率を重視する投資家にとっては改善の進捗を見極める必要があります。
まとめ
クボタ(6326)は、農業機械で国内首位・世界3位、水環境インフラでも国内トップクラスの老舗グローバルメーカーです。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: 小型農機・建機で世界首位級のニッチトップ。食料・水という不可避的な需要を捉えたポジションは景気後退局面でも一定の底堅さを持つ
成長性: 2026年12月期は売上3兆2,800億円(+8.6%)、純利益2,890億円(+54.8%)と3期ぶりに過去最高益の見通し。スマート農業や新興国市場の開拓が中長期の成長ドライバー
バリュエーション: PER約10.9倍(今期会社予想EPS 255.55円ベース。関税還付金約700億円の一過性要因を含む)、PBR約1.2倍と日本の大型株としては割安感がある水準。配当利回り1.86%(年間52円)
注意点: 北米農機市場の需要サイクル、為替感応度の高さ、米国関税政策の変動リスク。2026年の好業績は関税還付金・為替差益という一時要因が含まれている点に留意
136年の歴史を持つ老舗でありながら、スマート農業やデータ農業といったテクノロジーによる変革に積極的に挑む姿勢が特徴です。中期経営計画2030で掲げた「企業価値経営」の実現度合いと、北米需要サイクルの転換タイミングが、今後の投資判断のカギとなるでしょう。
クボタ
クボタはグローバル農業機械・水環境大手。トラクタ・コンバイン・田植機が農業機械の中核で、エンジン事業も世界展開。水・環境領域ではダクタイル鉄管や環境プラント、建設機械ではミニバックホーなど多角的に事業展開し、世界207社の関係会社を統括。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年8月26日時点の情報に基づいています。