住友金属鉱山(5713)の企業分析|菱刈金山・銅製錬・EV電池材料で資源バリューチェーンを一貫支配
住友金属鉱山(5713)は、430年以上の歴史を持つ住友グループの中核企業で、鉱山開発から金属製錬、電池材料・機能性材料の製造まで、非鉄金属のバリューチェーンを一貫して担う総合資源メーカーです。
2026年3月期は売上高1兆7,416億円(前期比+9.3%)、純利益1,763億円(同+969%)と大幅増益を達成。金・銅価格の高騰と前期の減損損失の反動により、利益が約10倍に跳ね上がりました。会社予想の2027年3月期は売上高2兆650億円、純利益2,160億円とさらなる増収増益を見込んでいます。
この記事では、住友金属鉱山の3つのセグメント(資源・製錬・材料)の仕組み、業績推移、EV電池材料戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 別子銅山から430年、世界に広がる資源帝国
住友金属鉱山は、住友家の銅事業にルーツを持つ日本最古級の鉱業会社です。1590年に京都で銅吹き・銅細工業「泉屋」として創業し、1690年に発見された別子銅山を283年間にわたり操業。現在は13カ国・地域に展開し、9つの鉱山と8カ所の製錬所を持つグローバル資源企業に成長しました(出典: 住友金属鉱山 企業情報)。
項目 | 内容 |
|---|---|
会社名 | 住友金属鉱山株式会社(Sumitomo Metal Mining Co., Ltd.) |
証券コード | 5713(東証プライム) |
創業 | 1590年(泉屋として銅吹き開業) |
設立 | 1950年3月(別子鉱業株式会社として設立、1952年6月に現社名へ改称) |
代表取締役社長 | 松本 伸弘 |
従業員数 | 7,507名(連結、2026年3月時点) |
本社 | 東京都港区新橋5丁目11番3号 |
セクター | 非鉄金属(鉄鋼・非鉄) |
総資産 | 約3.6兆円(連結、2026年3月時点) |
「資源の上流から下流まで」を一気通貫で握る
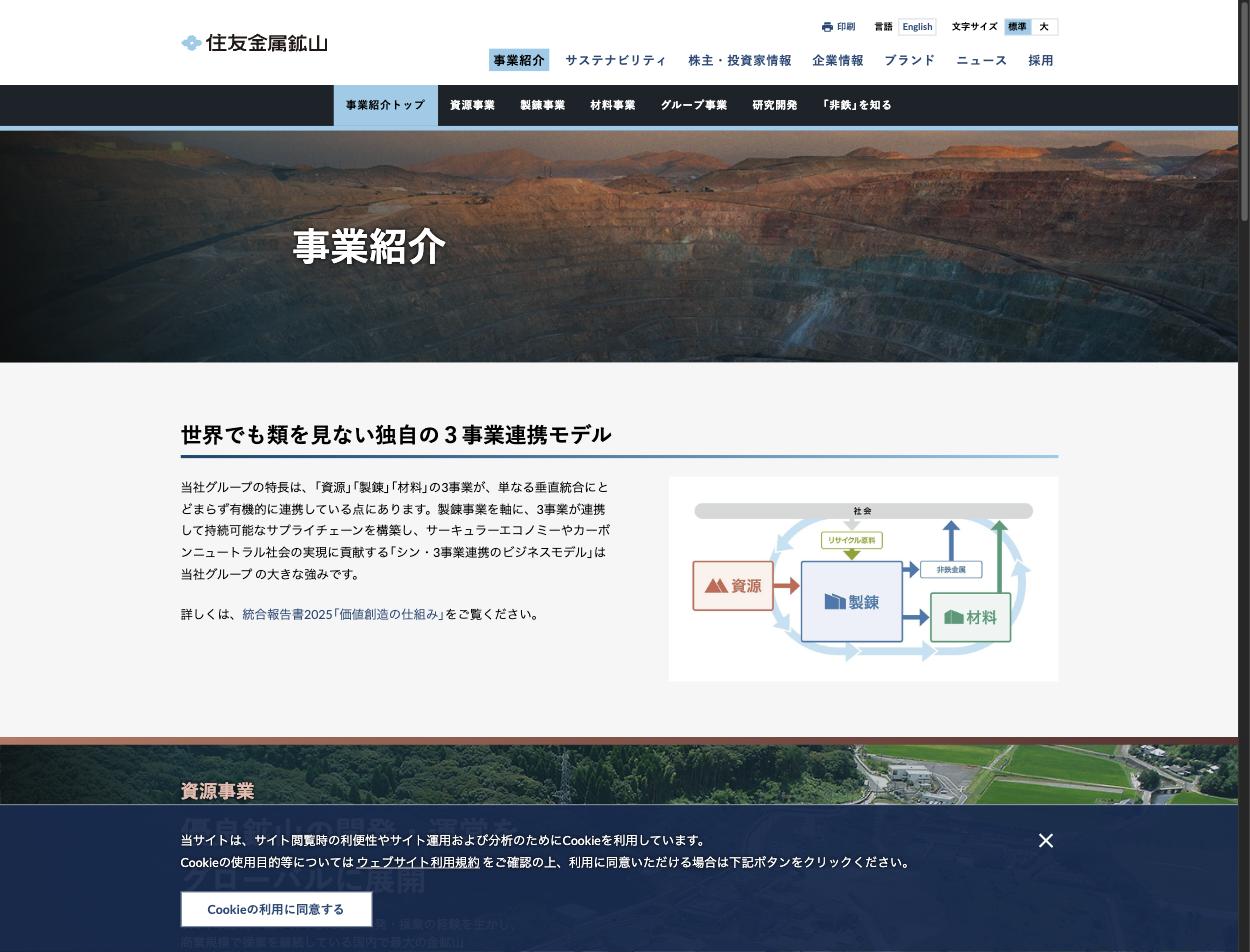
住友金属鉱山の最大の特徴は、鉱山での資源採掘から、金属の製錬・精製、さらに電池材料・電子材料の製造まで、非鉄金属のバリューチェーンを垂直統合している点です。
資源セグメント — 金・銅・ニッケルなどの鉱山開発・採掘。国内外9つの鉱山に権益を保有
製錬セグメント — 銅・ニッケル・金・銀等の金属製錬・精製。8カ所の製錬所を運営
材料セグメント — EV用正極材(ニッケル酸リチウム等)、電子材料(ペースト・基板等)の製造・販売
2026年3月期の売上構成比(セグメント間取引を含む売上高ベース)は、製錬が70%(1兆3,501億円)、資源が16%(3,026億円)、材料が15%(2,845億円)です。製錬が売上の大半を占めますが、利益面では資源セグメントの貢献が大きいのが特徴です(出典: 住友金属鉱山 セグメント別情報)。
セグメント別売上構成比(2026年3月期)
セグメント別外部売上高の推移
通期業績推移(売上高・純利益)
3つのセグメントを理解する
資源セグメント — 菱刈金山・海外銅鉱山が稼ぐ「利益の源泉」
資源セグメントは、金・銅・ニッケルなどの非鉄金属鉱山の開発・採掘を行う事業です。売上構成比では16%にとどまりますが、利益面では最大の貢献を持ちます。
菱刈鉱山(鹿児島県)は、1985年から操業を続ける国内唯一の大規模金鉱山です。金品位は世界有数の高さで、年間約3.5トンの金を販売しています(2026年3月期実績、2027年3月期も同計画)。世界の主要金鉱山の平均品位が鉱石1トンあたり3〜5グラムであるのに対し、菱刈鉱山は1トンあたり約20グラムと極めて高品位で、低コストでの生産が可能です(出典: 住友金属鉱山 菱刈鉱山)。
海外ではペルーのセロ・ベルデ銅鉱山(住友金属鉱山の権益16.8%)、チリのケブラダ・ブランカ銅鉱山(同25%)、米国アリゾナのモレンシー銅鉱山(同25%)、カナダのコテ金鉱山(同30%)などに権益を保有しています。銅は電線・建材からEVの電動モーターまで幅広い用途を持ち、長期的な需要拡大が見込まれる戦略金属です。
製錬セグメント — 銅・ニッケル・金の精製で売上の70%を占める
製錬セグメントは、銅・ニッケル・フェロニッケルの製錬、および金・銀・白金などの貴金属の精製・販売を行う事業です。売上高は1兆3,501億円(2026年3月期)と、全体の約70%を占める最大のセグメントです。
国内では東予工場(愛媛県)での銅製錬が中心です。銅精鉱を原料に電気銅を生産し、製錬過程で回収される金・銀も重要な収益源となっています。
ニッケル製錬ではフィリピンのCoral Bay Nickel Corporation(コーラルベイ)とTaganito HPAL Nickel Corporation(タガニト)が重要拠点です。HPAL(高圧硫酸浸出)法によりニッケル・コバルト混合硫化物(MS)を生産し、これがEV用電池材料の原料となります。この「鉱石→中間製品→電池材料」の一貫供給体制が同社の競争力の根幹です(出典: 住友金属鉱山IR)。
材料セグメント — EV電池の正極材でグローバルに展開
材料セグメントは、EV・HEV向けリチウムイオン電池用正極材(ニッケル酸リチウム:NCA/NCM)と電子材料(ペースト・基板・結晶材料等)の製造・販売を行います。
正極材はEVの走行距離を決める最重要部品のひとつです。住友金属鉱山はニッケル含有率を高めた「ハイニッケル正極材」の開発に注力しており、ニッケル含有率90%超の次世代NCA正極材を量産しています。ニッケル比率を高めるほどエネルギー密度が向上し、EVの航続距離が延びるため、完成車メーカーからの需要が高い分野です。
新居浜工場(愛媛県)では月産2,000トン(年間24,000トン)規模の正極材量産ラインが稼働しています。また、LIB(リチウムイオン電池)リサイクルプラントが2026年9月に竣工(電池セル換算で年間約1万トンの処理能力、商業規模では国内初)し、使用済みバッテリーから銅・ニッケル・コバルト・リチウムを回収する「バッテリー to バッテリー」の水平リサイクルを目指しています(出典: 住友金属鉱山 2026年9月14日リリース)。
電子材料分野では、MLCCの内部電極に使われるニッケル粉やペースト、5G通信向けのタンタル酸リチウム基板などを供給しています。スマートフォン・自動車・通信インフラで使われる部品素材であり、電池材料とは異なる安定的な収益源です。
業績推移と財務分析
通期業績推移 — 資源価格に連動する「振れ幅の大きい」収益構造
住友金属鉱山の業績は金・銅・ニッケルの国際市況に大きく左右されるのが最大の特徴です。直近7年間の業績推移を見ると、純利益が2,810億円から165億円まで振れるダイナミックな収益構造が分かります。
決算期 | 売上高 | 純利益 | EPS |
|---|---|---|---|
2020年3月期 | 8,726億円 | 606億円 | 220.5円 |
2021年3月期 | 9,261億円 | 946億円 | 344.3円 |
2022年3月期 | 1兆2,591億円 | 2,810億円 | 1,022.8円 |
2023年3月期 | 1兆4,230億円 | 1,606億円 | 584.4円 |
2024年3月期 | 1兆4,454億円 | 586億円 | 213.3円 |
2025年3月期 | 1兆5,933億円 | 165億円 | 60.0円 |
2026年3月期 | 1兆7,416億円 | 1,763億円 | 649.6円 |
2027年3月期(予想) | 2兆650億円 | 2,160億円 | 804.0円 |
純利益の推移と会社予想
2025年3月期に純利益が165億円まで急減したのは、電池材料事業(573億円)とフィリピンのCoral Bay Nickel(512億円)で計上した減損損失とニッケル市況の低迷が主因です。一転して2026年3月期は金価格の史上最高値更新(期中平均3,939ドル/トロイオンス)と銅価格のLME史上最高値(同10,816ドル/t)が追い風となり、純利益は前期比約10倍の1,763億円に回復しました。
2027年3月期(会社予想、2026年8月10日修正)は、売上高2兆650億円(+18.6%)、純利益2,160億円(+22.5%)と、2022年3月期の過去最高益(2,810億円)に迫る水準を見込んでいます(出典: 日本経済新聞 2026年8月10日)。
2027年3月期1Q(2026年4〜6月)— 金・銅高騰で大幅増益
2026年8月10日に発表された1Q決算は、売上高5,401億円(前年同期比+42.3%)、税引前利益1,180億円(同+211.4%)、純利益879億円(同+220.5%)と絶好調でした。通期会社予想の純利益2,160億円に対して、1Qだけで進捗率約41%と大幅に上振れています。
セグメント別の税引前利益は、資源が約713億円(同+98.7%)、製錬が約365億円(前年同期の赤字から黒字転換)、材料が約92億円(同+263.9%)と全セグメントで改善しました(出典: 住友金属鉱山 1Q決算短信)。
株価指標(2026年9月14日時点)
指標 | 値 |
|---|---|
株価 | 9,544円(2026年9月14日終値) |
時価総額 | 約2兆7,755億円 |
PER(株価収益率) | 14.7倍(2026/3実績EPS 649.55円ベース。2027/3会社予想EPS 803.95円では11.9倍) |
PBR(株価純資産倍率) | 1.24倍(2026/3期末BPS 7,668.96円ベース) |
ROE(自己資本利益率) | 9.0%(2026/3、短信公表の親会社所有者帰属持分当期利益率) |
配当利回り | 2.17%(2027/3会社予想 年間207円ベース。2026/3実績228円では2.39%) |
自己資本比率 | 58.3%(2026年3月時点) |
投資家が注目すべきポイント
3つの強み
1. 資源の上流から下流まで一気通貫のバリューチェーン
鉱山での採掘→製錬→電池材料・電子材料の製造まで、非鉄金属の全工程を自社グループで完結できる体制は世界的にも極めて稀です。原料の安定調達と付加価値の最大化を両立できるため、資源価格上昇時の利益取り込みに優れています。
2. 金・銅の長期的な需要拡大
EVの電動モーター・配線に不可欠な銅、インフレヘッジ・中央銀行の備蓄需要が続く金は、構造的に需給がタイトになると見られています。自社で複数の鉱山権益を持つ住友金属鉱山は、この長期トレンドの直接的な受益者です。菱刈金山(国内唯一の大規模金鉱山)は高品位・低コストの優良資産で、金価格上昇の恩恵を大きく受けます。
3. 健全な財務基盤と株主還元
自己資本比率58.3%、総資産3.6兆円と財務基盤は極めて堅固です。配当は利益水準に応じて増減しますが、2027年3月期は年間207円(利回り約2.2%、2026年9月14日終値ベース)を予想しており、安定的な株主還元を続けています。
注意すべきリスク
1. 資源価格の変動リスク
最大のリスクは金・銅・ニッケルの国際市況の変動です。2025年3月期に純利益が165億円まで急減したように、資源価格の下落や減損損失が発生すれば業績は大きく悪化します。景気後退やドル高など外部環境の変化に注意が必要です。
2. 電池材料事業の立て直し不透明感
EV向け正極材事業は、中国CATLやBYD系列のサプライヤーとの競争激化、LFP(リン酸鉄系)電池の台頭により構造的な逆風にさらされています。中計27では3年間の設備投資3,540億円のうち約820億円を材料事業に充てる計画ですが、収益化の時期は不透明です。
3. カントリーリスク
ニッケル製錬の主力拠点であるフィリピン(Coral Bay、タガニト)やチリ・ペルーの銅鉱山は、現地の政治・規制・環境リスクを伴います。インドネシアのニッケル鉱石輸出規制のように、資源ナショナリズムの高まりは事業運営に影響を及ぼす可能性があります。
4. 為替リスク
資源・金属は米ドル建てで取引されるため、円高は業績にネガティブに作用します。金・銅価格が横ばいでも、円高が進めば円建て利益は減少します。逆に、現在の円安環境は同社にとって追い風です。
まとめ
住友金属鉱山(5713)は、430年超の歴史を持つ住友グループの中核企業として、鉱山開発から金属製錬、EV電池材料まで非鉄金属のバリューチェーンを一貫して握る唯一無二のポジションを確立しています。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: 資源の採掘から最終製品まで一貫する垂直統合モデル。菱刈金山や海外銅鉱山など優良な資源権益を保有
成長性: 2027/3は売上2兆650億円(+18.6%)、純利益2,160億円(+22.5%)を予想。金・銅価格の高水準が続く限り、さらなる上振れ余地も
財務基盤: 自己資本比率58.3%と堅固。PER 14.7倍・PBR 1.24倍・配当利回り2.17%(2026年9月14日終値)と、バリュエーションは資源株として標準的
注意点: 業績は金・銅・ニッケルの国際市況に大きく左右される。電池材料事業の立て直しは中長期の課題。カントリーリスク・為替リスクも
住友金属鉱山は「資源価格の上昇サイクル」と「EV・脱炭素への長期構造変化」の両方に乗れるポジションにあります。資源価格の変動という大きなリスクを許容できる投資家にとって、日本株の中では数少ない本格的なグローバル資源銘柄として注目に値するでしょう。
住友金属鉱山
海外での銅・金鉱石採掘から非鉄金属製錬、ニッケル・リチウムなどの電池材料、粉体・結晶・パッケージ材料等の機能性材料で、電池産業向け材料供給を強化。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月14日時点の情報に基づいています。