フィットイージー(212A)の企業分析|FC主導×アミューズメント型で急成長する24時間フィットネス
フィットイージー(212A)は、24時間営業の「アミューズメントフィットネスクラブ FIT-EASY」をフランチャイズ(FC)主導で全国展開するフィットネス企業です。
2025年10月期は売上高97.3億円(前期比+45.8%)、営業利益23.1億円(同+41.7%)と大幅増収増益を達成。2026年9月末時点で308店舗・会員数31.1万人に到達し、創業8年で国内有数のフィットネスチェーンへ急成長しています。
この記事では、フィットイージーのFCモデルの強み、アミューズメント型の差別化戦略、業績推移、競合比較、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 岐阜発、創業8年で300店舗を突破したフィットネスベンチャー
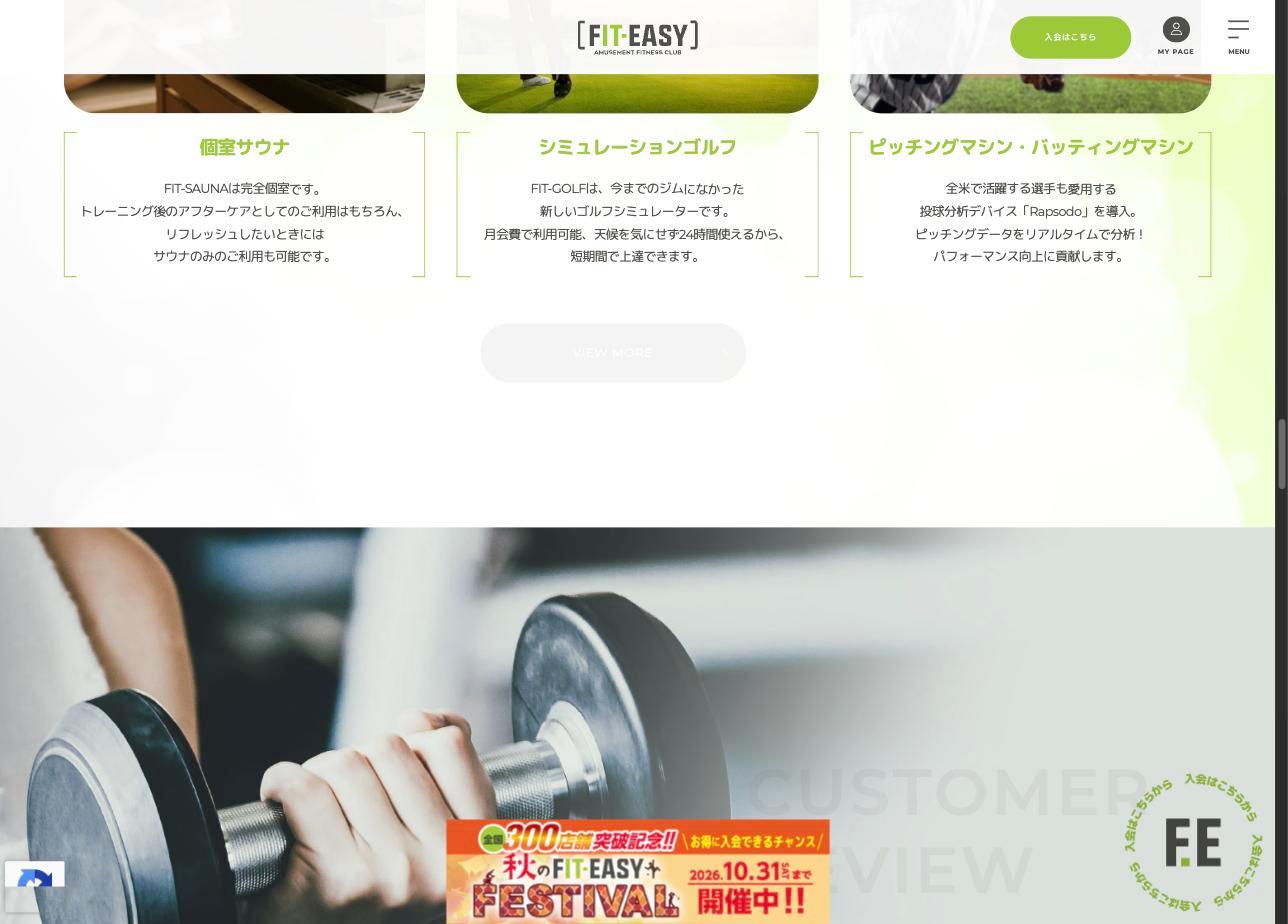
フィットイージーは、代表取締役社長の國江仙嗣氏が2018年7月に岐阜県岐阜市で設立し、同年9月に1号店をオープンしたフィットネス企業です。「楽しみながら健康になれるウェルネス体験」を掲げ、通常のマシンジムにサウナ・ゴルフシミュレーター・セルフエステなどのアミューズメント設備を併設した「アミューズメントフィットネスクラブ」という独自業態を展開しています。
項目 | 内容 |
|---|---|
会社名 | フィットイージー株式会社 |
証券コード | 212A(東証プライム / 名証プレミア) |
設立 | 2018年7月 |
上場 | 2024年7月(スタンダード)→ 2025年10月(プライム) |
代表者 | 代表取締役社長 國江 仙嗣 |
本社 | 岐阜県岐阜市 |
事業内容 | 24時間営業アミューズメントフィットネスクラブ「FIT-EASY」の運営・FC展開 |
決算期 | 10月期 |
店舗数 | 308店舗(2026年9月末時点) |
会員数 | 31.1万人(2026年9月末時点) |
2024年7月に東証スタンダード・名証メインに上場した後、わずか1年3ヶ月で2025年10月に東証プライム・名証プレミアへの市場変更を果たしています。
大株主:社長側の議決権は5割超から4割強へ
國江社長は、資産管理会社(株式会社オリーブ)や家族の分と合わせて議決権の約55%を持つ「支配株主」でした。2026年9月の株の売出しで社長側の議決権は4割強に下がり、支配株主ではなくなります。
2025年10月:プライム市場への移行に合わせ、新株63万株を発行(公募増資)。同時に社長が保有株150万株を売り出す(いずれも1株2,832円)
2026年9月:社長と資産管理会社が200万株を売り出す(1株2,718円、10月5日に受け渡し)。需要に応じた追加の売出し(オーバーアロットメント)が最大30万株
出典:フィットイージー「株式の売出し及び親会社以外の支配株主の異動に関するお知らせ」(2026年9月14日)・「売出価格等の決定に関するお知らせ」(2026年9月28日)・「発行価格及び売出価格等の決定に関するお知らせ」(2025年10月6日)よりKabuGraph作成
会社は売出しの狙いを、株主の裾野を広げることと、株を売買しやすくすること(流動性の向上)だと説明しています。新しい株を発行するわけではないので、1株当たり利益は薄まりません。
社長側は2027年4月初めまで、追加で株を売らない約束(ロックアップ)をしています。会社は、経営体制への影響はないとしています。
※議決権の割合は会社の開示による。売出し前は54.74%(2026年4月末)、売出し後はオーバーアロットメント用に貸し出す株も除いて40.95%。
投資指標(2026年10月9日終値時点)
指標 | 値 |
|---|---|
株価 | 2,826円 |
時価総額 | 約472億円 |
PER(実績) | 29.4倍 |
PBR | 7.94倍 |
配当利回り | 0.88%(年間25円、FY2025/10実績) |
ROE | 34.5%(FY2025/10、会社開示) |
EPS(実績) | 96.11円 |
ビジネスモデルを理解する — FC主導×アミューズメント型の2つの強み
フィットイージーのビジネスモデルは、フランチャイズ(FC)加盟店への店舗開発・運営支援を軸としたアセットライトな成長戦略です。単一セグメント(フィットネスクラブ運営事業)ですが、売上の内訳は大きく3つに分かれます。
売上構成と収益モデル
売上構成比(2025年10月期)
① 開発売上(売上の約63%)
FC加盟店の開業支援と、トレーニングマシンやサウナ・ゴルフなどの設備の販売が中心です。設備の販売(加盟店卸売)だけで売上全体の45%を占め、新店だけでなく既存店への販売も含みます。
ほかに、直営店をFCオーナーに売る「店舗売却」(売上の5%)や、広告関連などの売上(同12%)があります。出店ペースが売上に強く連動するため、成長ドライバーである一方、出店が鈍化すれば売上も落ちる構造です。
2026年1月には建設業の許可(特定建設業許可)を取り、それまで主に外部に任せていた店舗の工事を、下期から自社でも請け負い始めました。この工事の売上・利益は、後で紹介する中期経営計画の数値には入っていません。
② 運営売上(売上の約22%)
FC加盟店から毎月受け取るロイヤリティ(売上の約12%)と代行手数料(同約7%)が中心のストック収益です。店舗数が積み上がるほど安定的に増加するため、開発売上を補完する役割があります。FC店舗が増えれば増えるほど底上げされる構造で、利益率も高いとみられる部分です。
③ 直営売上(売上の約16%)
直営店舗の月額会費収入です。直営店はブランドのショーケースとしての役割も持ちます。
AIヘルスケアオートメーション
フィットイージーはAI顔認証システムを全店舗に導入しており、入退館を無人で管理しています。会員向けアプリ(2025年7月提供開始)では、運動・食事・睡眠のデータをもとにAIが一人ひとりに合わせた助言をする「AIヘルスケアオートメーション」を提供しています。
この仕組みに関する特許を2026年9月に取得しました(店内のカメラ映像から誰がどのトレーニングをしたかを自動で記録し、AIが助言する技術)。10月には、入館時の顔認証の画像からAIがその日の体調を100点満点で採点する機能もアプリに加えています。
業績推移と財務分析
フィットイージーは2期連続で売上高・営業利益ともに40%超の成長を達成しています。会社予想のFY2026/10は上方修正後で売上高143.2億円(前期比+47.2%)、営業利益35.1億円(同+51.7%)と、さらなる加速を見込んでいます。
2026年6月の上方修正の理由として、会社は全店統一のキャンペーンや新しいアミューズメントサービスの導入で既存店の会員が増えたことと、広告費などの販管費が期初の計画を下回る見込みであることを挙げています。
通期業績推移
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS | 1株配当 |
|---|---|---|---|---|---|---|
2024/10 | 66.7億円 | 16.3億円 | 16.0億円 | 10.8億円 | 71.24円 | 20円 |
2025/10 | 97.3億円 | 23.1億円 | 23.2億円 | 15.3億円 | 96.11円 | 25円 |
2026/10 (予) | 143.2億円 | 35.1億円 | 35.6億円 | 24.7億円 | 148.58円 | 51円 |
2026/10期Q3(第3四半期累計)の進捗
2026年10月期の第3四半期累計(2025年11月〜2026年7月)は、売上高106.2億円(前年同期比+54.4%)、営業利益25.1億円(同+41.3%)、純利益17.3億円(同+45.7%)と大幅な増収増益を継続しています。
ただし、利益の進捗は前期より遅れています。通期予想に対する進捗率は売上高74.2%、営業利益71.5%、純利益69.8%です。売上高は前期の同じ時点(74.8%)並みですが、営業利益は前期(80.3%)を9ポイントほど下回ります。
会社は社内の3Q計画に対して営業利益100.1%と「計画どおり」としており、もともと第4四半期(8〜10月)に利益が多く出る計画です。予想を達成するには、第4四半期の3ヶ月だけで営業利益10.0億円が必要です。直近の3ヶ月(5〜7月)は9.0億円、前期の第4四半期は5.4億円でした。
通期の決算は例年12月中旬に発表されます。利益が計画どおり第4四半期に伸びるかを確かめたいところです。
※進捗率・3ヶ月の金額はKabuGraph算出(決算短信の累計値の差)。前期の進捗率は、当時の通期予想(2025年6月の上方修正後)に対する値。
店舗数・会員数の推移
店舗数・会員数の推移
2025年10月末から2026年9月末までの11ヶ月で、店舗は70店(238→308店)、会員は8.7万人(22.4→31.1万人)増えました。10月には14店の開業を予定しており、予定どおりなら今期の計画322店に届きます。
既存店(前年同月までに開いた店舗)の会員数も前年同月比+9.0%(2026年9月度)と増えており、新店が既存店の会員を奪う「カニバリゼーション」は今のところ限定的です。ただ伸び率は1月の+17.6%から緩やかに下がっており、引き続き見ておきたい点です。
財務体質
FY2025/10末の自己資本比率は58.4%(総資産100.6億円、自己資本58.8億円)と健全な水準です。FCモデルのため自前で大きな設備投資を負わず、ROE(自己資本利益率)は34.5%と高い資本効率を実現しています。
お金の流れを見ると、本業で13.5億円を稼ぎ(営業キャッシュフロー)、出店に伴う保証金や設備などに16.7億円を投じました。2025年10月のプライム市場への移行に合わせた公募増資で16.8億円を調達し、配当などを差し引いた財務活動のキャッシュフローは10.9億円のプラスでした。
配当と株主還元
FY2025/10の配当は25円(配当性向26.0%)。FY2026/10は年間51円(中間26円+期末25円)への大幅増配を予定しています。中間配当にはプライム・プレミア市場変更記念配当6円が含まれます。
会社は2026年10月期から、配当性向(利益のうち配当に回す割合)の目安を25%から30%に引き上げ、中間配当も始めました。
2025年10月末を初回の基準日として株主優待を始め、2026年9月に内容を拡充しました。基準日は毎年10月末です。
100株以上:QUOカード6,000円か、月会費の割引(月1,000円を1年間)を選べる。ジムのビジター券4枚付き
200株以上・500株以上:金額が増える(500株以上はQUOカード25,000円か、月4,000円の割引を1年間)
長く持つ株主への上乗せ:500株以上を1年以上持つと、QUOカード1万円か自社の体組成計を追加
出典:フィットイージー「株主優待制度の拡充に関するお知らせ」(2026年9月14日)・「剰余金の配当の決定及び今後の配当方針に関するお知らせ」(2025年12月12日)よりKabuGraph作成
2026年10月9日終値(2,826円)なら100株は約28万円で、QUOカード6,000円は投資額の約2.1%に当たります(KabuGraph算出)。予想配当51円の利回り(1.80%)と合わせると、個人投資家への還元は手厚くなっています。
競合比較と市場環境
帝国データバンクの推計(2025年5月公表)では、2024年度のフィットネス市場は7,100億円前後と、それまで最高だった2019年度(7,085億円)を上回る見込みです。市場を押し上げたのは、chocoZAPに代表される低価格の「コンビニジム」でした。低価格・無人運営のジムの広がりで、フィットネスに通う人の裾野が広がっています。
主要24時間フィットネスチェーンの比較
ブランド | 店舗数 | 月会費目安 | 特徴 |
|---|---|---|---|
chocoZAP | 約2,000店 | 約3,278円 | RIZAPグループ運営。超低価格・着替え不要。2025年末からFC展開開始 |
エニタイムフィットネス | 約1,280店 | 約7,000〜9,000円 | 世界展開の先駆け。世界共通キーで全店利用可 |
FIT-EASY | 308店 | 約6,578〜7,678円 | サウナ・ゴルフ等のアミューズメント設備を月会費内で提供 |
JOYFIT24 | 220店以上 | 約7,000〜9,000円 | ウェルネスフロンティアが運営。総合型ジムから派生 |
店舗数ではchocoZAPとエニタイムフィットネスが圧倒的ですが、FIT-EASYの差別化ポイントは「同価格帯でアミューズメント設備を追加料金なしで提供する」点にあります。エニタイムフィットネスは標準的なマシンジムで、追加設備は店舗によります。FIT-EASYはchocoZAPとエニタイムの中間の価格帯で、「マシンだけでは物足りないが、高額な総合型ジムまでは不要」という層をターゲットにしています。
chocoZAPは月額3,278円(税込)の低価格で「これまでジムに通わなかった層」を開拓しています。セルフエステやセルフ脱毛なども月額内で使えるため、「月会費内の付加サービス」はFIT-EASYだけの特徴ではありません。
成長戦略と中期経営計画
フィットイージーは2025年12月に中期経営計画を見直し、目標を引き上げました(ローリング:毎年、計画を1年先まで延ばして作り直す方式)。2028年10月期に売上高240億円・営業利益56.5億円と、2025年10月期の約2.5倍の売上を目指しています。
新規出店:2026年10月期84店、2027年10月期118店、2028年10月期165店
売上高:2027年10月期180億円、2028年10月期240億円
営業利益:2027年10月期42.0億円、2028年10月期56.5億円
期末の会員数:2027年10月期41.0万人、2028年10月期56.0万人
ROE:30%以上
出典:フィットイージー「中期経営計画のローリングに関するお知らせ」(2025年12月12日)よりKabuGraph作成
計画どおりなら、店舗数は2027年10月期末に約440店、2028年10月期末に約600店になります(KabuGraph算出)。2026年10月期の計画(売上高136.2億円・営業利益31.4億円)は、6月にすでに143.2億円・35.1億円へ上方修正されています。
長期では、全国に約2,500店の出店余地があるとしています(商圏人口5万人に1店として会社が試算)。いまの約300店から見ると大きな余地ですが、出店ペースと既存店の会員数をともに保てるかが前提になります。
投資家が注目すべきポイント
バリュエーション
2026年10月9日終値(2,826円)で見ると、実績PER 29.4倍は、成長率40〜50%の企業としては必ずしも割高ではありません。会社予想のFY2026/10 EPS 148.58円ベースで計算すると予想PERは約19.0倍まで低下し、成長率を加味したPEGレシオは1倍を下回る水準です。
一方、PBR 7.9倍はサービス業としても高い水準です。FCモデルは自己資本を大きく使わないため簿価が小さく、PBRが構造的に高くなる点は考慮が必要です。
注目すべきKPI
月次の店舗数・会員数 — 毎月の適時開示で公表されます。出店ペースの減速は開発売上の鈍化に直結するため、最重要指標です
既存店会員数の前年同月比 — 2026年9月度は+9.0%(8月度は+10.7%)。新店の出店に伴うカニバリゼーションが起きていないかの確認指標です
運営売上の推移 — ストック収益の成長がFC加盟店のオープン後の定着・収益性を反映します。運営売上の構成比が上がれば安定性が増します
リスクシナリオ
出店ペースの鈍化 — 適地の確保が困難になる、FC加盟希望者が減少する場合。開発売上が6割超を占めるため、影響は大きい
景気後退によるフィットネス支出の抑制 — 月会費6,500〜7,700円は家計の裁量的支出であり、景気悪化時には解約率が上昇する可能性がある
大手の本格参入 — chocoZAPのFC展開や、エニタイムフィットネスがアミューズメント設備を導入した場合、差別化優位が薄れる
FC加盟店のトラブル — サービス品質のばらつきやオーナーとのトラブルがブランド毀損につながるリスク
大株主による追加の売出し — 社長側は2025年10月と2026年9月に続けて株を売り出した。売らない約束(ロックアップ)が切れる2027年4月以降に再び売出しがあれば、株価の重しになりうる
まとめ
フィットイージー(212A)は、「FC主導のアセットライト成長」×「アミューズメント設備による差別化」という明確な戦略で、24時間フィットネス市場において急速に存在感を高めています。
強み — 開発売上6割超のFCモデル、サウナ・ゴルフ等のアミューズメント複合型、年40〜50%成長、ROE 34.5%
リスク — chocoZAPのFC展開、出店ペース鈍化リスク、PBR 7.9倍の高バリュエーション、大株主の追加の売出し
注目 — 月次KPI(店舗数・会員数)、既存店会員数成長率、12月の通期決算での利益の着地、運営売上の構成比変化
創業8年で300店舗超・時価総額約472億円(2026年10月9日終値時点)に到達した成長力は目を見張りますが、FCモデルゆえに出店ペースが鈍化した時の減速リスクも認識しておく必要があります。月次で開示されるKPIをウォッチしながら、成長の持続性を見極めることが投資判断のカギとなるでしょう。