yutori(5892)の企業分析|Her lip toとSNS起点の33ブランドで売上142億円、Z世代アパレルの急成長モデル
yutori(5892)は、Z世代を中心にSNS発のファッションブランドを多数展開するD2Cアパレル企業です。代表ブランド「9090(ナインティナインティ)」をはじめ33ブランドを運営し、2024年には小嶋陽菜プロデュースの「Her lip to」を展開するheart relationを子会社化(2026年4月に完全子会社化)。Instagramフォロワー累計300万人超のSNS基盤を武器に急成長を遂げています。
2026年3月期は売上高142億円(前期比+71.4%)、営業利益10.8億円(同+61.4%)と過去最高を更新。創業からわずか約5年8ヶ月でIPOを果たし、上場後も3期で売上を3.3倍に伸ばした成長スピードが際立ちます。
この記事では、yutoriのビジネスモデル、ブランドポートフォリオ、業績推移、M&A戦略、競合比較、投資判断のポイントを個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 創業約5年8ヶ月でIPO、SNS起点のアパレル革命児
yutoriは2018年4月、ゲーム会社アカツキ出身の片石貴展氏(当時24歳)が設立し、Instagramアカウント「古着女子」の運営から生まれたアパレルスタートアップです。「TURN STRANGER TO STRONGER(ハグレモノをツワモノに)」をミッションに掲げ、SNSで世界観を発信し、共感したフォロワーに直接販売するD2C(Direct to Consumer)モデルで成長してきました。
項目 | 内容 |
|---|---|
会社名 | 株式会社yutori(yutori, Inc.) |
証券コード | 5892(東証グロース) |
設立 | 2018年4月 |
代表取締役社長 | 片石貴展 |
本社 | 東京都世田谷区北沢(下北沢) |
従業員数 | 261名(連結、2026年3月末。別にアルバイト平均182名) |
上場日 | 2023年12月27日 |
大株主 | 片石社長 約32%(同氏が代表を務める会社の分を含む)、ZOZO 16.8%(いずれも2026年3月末) |
時価総額 | 約157億円(2026年10月9日終値時点) |
沿革ハイライト
2018年4月 — 片石貴展氏が設立。Instagram「古着女子」から事業をスタート
2018年 — 初のオリジナルブランド「9090」を立ち上げ。ストリートファッションのD2C展開を本格化
2020年7月 — ZOZOが51%を出資し子会社化。ZOZOTOWNの販売基盤とバックオフィス支援を獲得
2023年12月 — 東証グロース市場に上場(アパレル史上最年少・最短IPO)。ZOZOが株式の一部を売り、持分は約19%に低下(ZOZOの連結子会社から外れる)
2024年8月 — 小嶋陽菜氏が率いるheart relation(Her lip to運営)を約17億円で子会社化(持分51%取得)
2024年10月 — 伊藤忠商事と契約し、韓国で人気の「MARITHÉ + FRANCOIS GIRBAUD」の日本での独占的な販売店に
2024年12月 — マレーシアに初の海外店舗をオープン。コスメブランド「minum」を協業先から事業ごと譲り受け
2025年3月 — 新設した子会社GDCで、スタイリスト熊谷隆志氏のブランド「GDC」を再始動
2025年12月 — アカツキ・GPS HOLDINGS・MNインターファッションの3社と資本業務提携。3社を引受先に約10億円の増資(払込は2026年1月)
2026年4月 — heart relationの残り49%を約19.6億円で取得し完全子会社化(代金のほぼ全額を銀行借入で支払い)
2026年6月 — 創業期からの取締役副社長・瀬之口和磨氏(第4位株主)が任期満了で退任
ビジネスモデル — SNS×D2C×M&Aの「ブランド量産」戦略
yutoriのビジネスモデルは、「SNSでブランドを立ち上げ、ECと実店舗で売り、伸びないブランドは即撤退する」という高速PDCAが特徴です。2026年3月期は期中に11ブランドから撤退する一方で新ブランドも立ち上げ、期末は33ブランドでした(2026年6月末は35ブランド)。ポートフォリオを機動的に入れ替えています。
事業構成(2026年3月期)
事業別売上構成比(2026年3月期)
販売チャネル構成
販売チャネル別売上構成比(2026年3月期)
注目すべきは、オフライン(直営店舗・POPUP)が約48%と最大チャネルに成長している点です。D2CのEC企業と思われがちですが、実際にはリアル店舗の比率が急拡大しており、国内外で60店舗(台湾の3店舗を含む、2026年3月末)を展開しています。自社EC(27.6%)とZOZOTOWN等のモール(12.9%)を合わせたEC比率は約40%です。
1. ヤングカルチャー事業 — 9090を中心としたストリートブランド群
yutoriの原点であるZ世代向けストリートファッション。代表ブランド「9090(ナインティナインティ)」は1990〜2000年代のユースカルチャーをリバイバルしたスタイルで、原宿・大阪・名古屋に直営店を構えます。2026年3月期の売上は51億円(前期比+30.8%)。
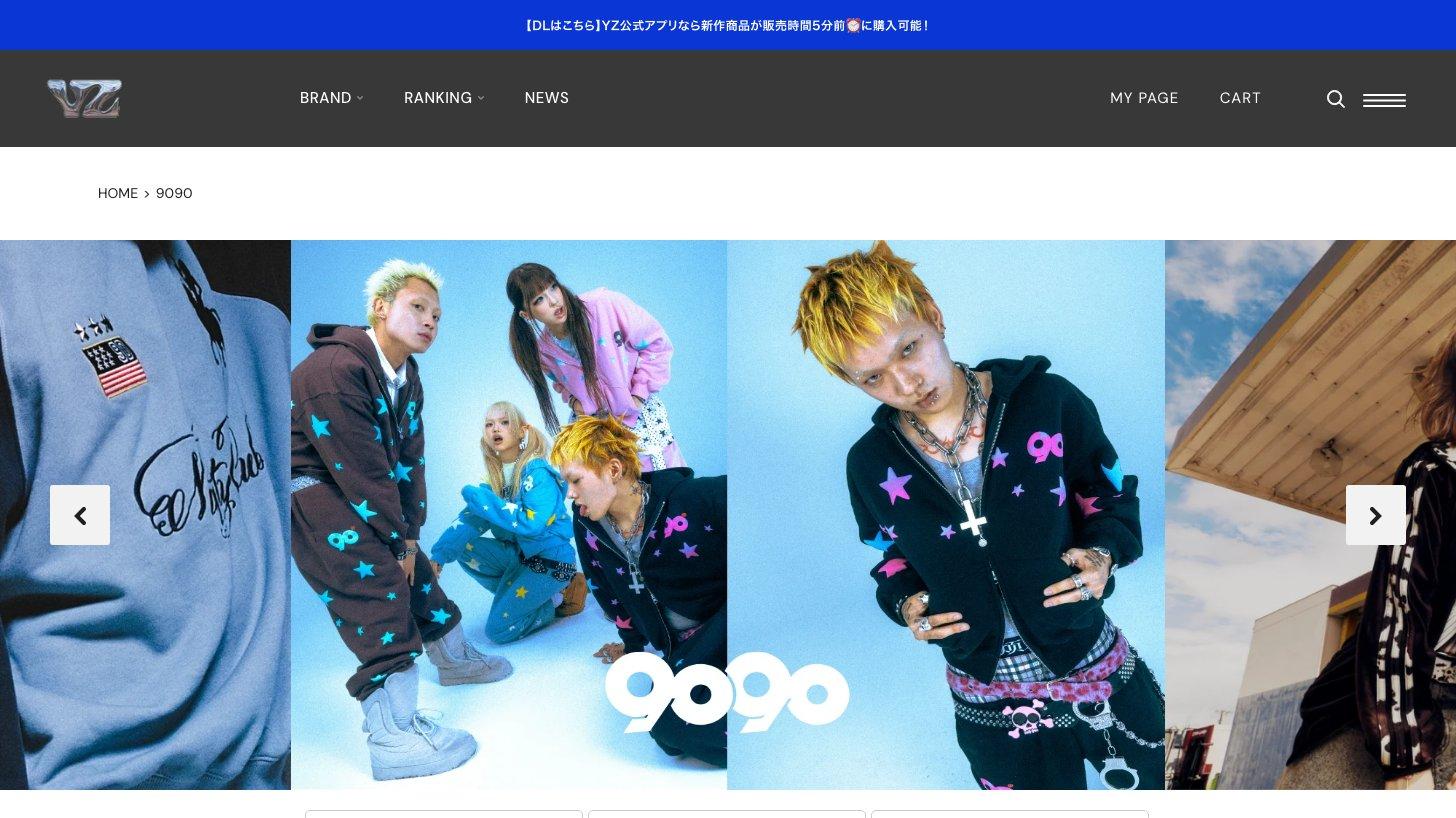
9090 — 2018年立ち上げ。90〜00年代リバイバルのストリートブランド。Instagramフォロワー約30万人
centimeter — 「センチメンタルストリート」をコンセプトとしたユニセックスブランド
9090 girl — 9090の姉妹ブランド。2000年代のポップな雰囲気を今のトレンドと掛け合わせる
Younger Song — トレンドアイテムとロゴアイテムが中心のストリートブランド
HTH — カジュアルに海外ストリートをミックスしたブランド。ハートのロゴが目印
このほか「BADWAY」「My Sugar Babe」など多数のブランドがあります。ホームウェアの「PAMM」や「GULL」はニュアンス事業、「F-LAGSTUF-F」はデザイナー事業に属し、上の円グラフでは「その他」に入ります。生産はOEM(外部委託)に任せ、自社は企画・マーケティング・販売に特化するファブレス型のモデルです。
2. Heart Relation事業 — Her lip toが成長エンジンに
2024年8月に約17億円で子会社化(持分51%取得)、2026年4月に約19.6億円で完全子会社化したheart relationは、元AKB48の小嶋陽菜氏がプロデュースするライフスタイルブランド「Her lip to」を運営しています。
2026年3月期売上高: 約56億円(前期比+26%、heart relation単体)、全社売上の約39%を占める
2026年4月の完全子会社化で、同社の利益を全額取り込めるようになった(それまでは利益の49%が小嶋陽菜氏ら個人株主の取り分だった)
ターゲット: 20〜40代女性。yutoriの既存ブランド群(10〜20代のZ世代)とは異なる客層
2024年5月の新宿ルミネのPOPUPでは、1週間で1億円超を売り上げた(yutoriのグループ入り前。WWD JAPAN)
海外売上は中国を中心に前年比164%(2026年3月期)。上海・深圳・台北でもPOPUPを開いている
3. 韓国事業 — 伊藤忠と連携した独占販売
2024年10月に伊藤忠商事と契約し、韓国で人気の「MARITHÉ + FRANCOIS GIRBAUD」の日本での独占的な販売店になりました。フランス発祥のブランドを、韓国企業がライセンスを得てカジュアルに再解釈したものです。2025年6月には韓国ブランド「SATUR(セター)」でも販売店契約を結びました。
原宿、新宿ルミネエスト、ルクア大阪などに店舗を構え、2026年3月期の韓国事業売上は約11億円(前期比4倍超)と急拡大しています。
4. コスメ事業 — 売上を伸ばす新領域
2024年12月、ワンコイン価格のミニサイズコスメ「minum」を協業先から事業ごと譲り受けました。2026年3月期は初めて1年を通して計上し、売上は約9億円(前期比+606%、約7倍)に伸びました。ツルハドラッグやドン・キホーテなど4,000店超で扱われています。
ただし、コスメはアパレルより利益率が低い商材です。2026年3月期のコスメ事業は赤字で、会社は今期(2027年3月期)の黒字転換を目指しています。会社の整理は「コスメで売上を伸ばし、利益はアパレルで稼ぐ」というものです。利益の柱は9090やHer lip toなどのアパレルブランドです。
5. GDC — デザイナーズブランドの再始動
2025年3月、新たに設立した子会社GDCで、スタイリスト熊谷隆志氏が1998年に立ち上げたブランド「GDC」を再始動しました(発表は2月)。代官山に直営店をオープンしています。ヴィンテージ感とモダンを融合したスタイルで、yutoriのブランド群に新たなテイストを加えています。
業績推移と財務分析
yutoriは上場後わずか3期で売上を3.3倍に拡大しています。Her lip toの連結効果やM&Aによる事業拡大が成長を牽引しています。
通期業績推移
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
売上高は3期で3.3倍に拡大。FY2024/3の43.2億円からFY2026/3の142.3億円へ急成長し、FY2027/3は会社予想で185億円(前期比+30%)を計画しています。
一方、営業利益率は7〜9%台で、やや低下傾向です(8.9%→8.1%→7.6%)。粗利率は63%(2026年3月期)と高いものの、出店に伴う人件費・家賃や広告費、買収で生じたのれんなどの償却費が膨らんでいます。
純利益は3.1億円と前期並みでした。利益の大きいheart relation(Her lip to)の株式を51%しか持っておらず、同社の利益の49%(2.3億円)が少数株主(yutori以外の株主)の取り分として差し引かれたためです。
2026年4月に残りの49%を取得して完全子会社にしたので、2027年3月期からは同社の利益を全額取り込めます。会社が純利益8億円(前期比+158%)と、営業利益(+31%)を大きく上回る伸びを見込むのはこのためです。
通期業績詳細
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS(円) |
|---|---|---|---|---|---|
2024/3 | 43.2億円 | 3.8億円 | 3.8億円 | 2.3億円 | 49.91 |
2025/3 | 83.1億円 | 6.7億円 | 6.5億円 | 3.1億円 | 67.03 |
2026/3 | 142.3億円 | 10.8億円 | 10.2億円 | 3.1億円 | 64.37 |
2027/3(予) | 185.0億円 | 14.2億円 | 13.2億円 | 8.0億円 | 149.15 |
直近四半期(2027/3 Q1)の動向
2026年8月13日発表の2027年3月期第1四半期(4〜6月の3ヶ月)は、売上高43.1億円(前年同期比+33.1%)、営業利益2.3億円(同△21.4%)、純利益1.3億円(同+56.3%)でした。売上と純利益は四半期として過去最高です。純利益の伸びは、heart relationを完全子会社にして利益を全額取り込めるようになった効果です。
営業減益の主な理由は次の2つです。会社は一時的な費用は特になく、通期では計画どおりの進捗としています。
コスメ比率の上昇:利益率の低いコスメの売上比率が4.2%→13.4%に上がり、粗利率が63.2%→60.3%に下がった
コラボ前の供給調整:9090×ちいかわ、Her lip to×ハローキティのコラボ(売上は7〜9月期に計上予定)を控え、利益率の高い通常商品の供給を絞った
出典:2027年3月期第1四半期決算短信・決算説明資料よりKabuGraph作成
完全子会社化で借入が増加
2026年4月の完全子会社化の代金19.6億円は、ほぼ全額(18.4億円)を銀行からの借入で支払いました(残りは小嶋陽菜氏への新株発行)。さらに、買収額が子会社の帳簿上の持ち分を約6.8億円上回り、その差額が自己資本から差し引かれました。
自己資本(純資産から少数株主の持ち分などを除いた、株主の取り分):24.1億円(2026年3月末)→ 19.3億円(6月末)
自己資本比率:24.0% → 19.3%(2026年1月の約10億円の増資などで、1年前の14.7%から上がっていた)
有利子負債(借入金の合計):37.9億円 → 55.4億円
現預金:24.8億円 → 12.3億円
出典:2026年3月期決算短信、2027年3月期第1四半期決算短信・決算説明資料よりKabuGraph作成
下のPBRが高めに出るのは、この買収で自己資本が減ったためでもあります。借入は7年かけて毎月返していく契約で、利益を積み上げて財務を立て直せるかも注目点です。
株価指標(2026年10月9日終値時点)
指標 | 値 |
|---|---|
株価 | 2,880円 |
時価総額 | 約157億円 |
PER(実績) | 44.7倍 |
PER(会社予想) | 約19.3倍 |
PBR | 約8.2倍(2026年6月末の自己資本ベース) |
配当利回り | なし(無配) |
ROE | 18.4%(2026年3月期) |
実績PERの44.7倍は、利益の約4割が少数株主に回っていた前期の純利益で計算した値です。完全子会社化後の会社予想で見ると約19倍になります。
※PBRを2026年3月末の自己資本で計算すると6.44倍ですが、完全子会社化で自己資本が減る前の値です。ROEは少数株主の持ち分を含む純資産で割ると8.3%と低く出ます。
競合比較と市場環境
yutoriはZ世代向けアパレルD2Cという独自のポジションにいますが、広義の競合は複数存在します。
主な競合プレイヤー
企業 | ポジション | 特徴 |
|---|---|---|
TOKYO BASE(3415) | セレクトショップ | 「STUDIOUS」「UNITED TOKYO」を展開。国内デザイナーズブランドを扱い、20〜30代がターゲット |
WEGO(オンワードHD傘下) | 10代向けファストファッション | 大阪・アメリカ村の古着店から始まったカジュアルブランド。2024年にオンワードが完全子会社化。低価格帯で10代を中心に展開 |
SHEIN | 超低価格EC | 中国発のグローバルファストファッションEC。圧倒的な低価格と商品回転の速さでZ世代に浸透 |
韓国D2Cブランド | SNS発D2C | MARITHÉ、SATUR等の韓国ブランドが日本市場に進出。yutori自身がこれらの日本での販売店となり、「競合を味方に変える」戦略を採用 |
yutoriのユニークな点は、競合になりうる韓国ブランドを、買収ではなく販売店契約で取り込む戦略です。自社で0→1のブランドを立ち上げるだけでなく、既に支持基盤のあるブランドを扱うことで、競合リスクを事業機会に転換しています。
投資家が注目すべきポイント
成長ドライバー
Her lip toの利益の全額取り込み — 2026年4月の完全子会社化で、これまで少数株主に回っていた利益の49%も取り込めるようになりました。会社は純利益が営業利益以上に伸びる理由としてこの効果を挙げています
Her lip toの海外展開 — 海外売上は中国を中心に前年比164%(2026年3月期)。上海・深圳・台北でもPOPUPを開いています
コスメ事業の黒字化 — FY2026/3で売上9億円と急拡大した一方、赤字でした。今期に黒字転換できるかが焦点です。コスメはアパレルより利益率が低く、比率が上がるほど全社の粗利率は下がります
M&AとIP事業 — 会社は商材や事業領域を限定せずにM&Aを続ける方針です。2025年12月に資本業務提携したアカツキ・GPS HOLDINGSと3社で、IP(キャラクター)の合弁会社をつくる計画があり、来期に向けて準備中です。9090×ちいかわのコラボはこの提携から生まれました
リスク要因
バリュエーションの高さ — PERは会社予想ベースで約19倍、PBRは約8.2倍(2026年10月9日終値。PBRは6月末の自己資本で計算)。実績PERの44.7倍は、利益の約4割が少数株主に回っていた前期の数字です。成長の織り込みが進んでおり、業績が予想に届かなければ下落リスクは大きい
Her lip toへの依存 — 全社売上の約4割を占め、利益貢献はさらに大。小嶋陽菜氏のブランド力に依存する構造は脆弱性を内包します
トレンドリスク — Z世代向けストリートファッションはブームの移り変わりが早い。FY2026/3 Q1で8ブランドを閉鎖しており、ポートフォリオ入れ替えのコスト(在庫損)が恒常的に発生します
ZOZO株の潜在的売り圧力 — ZOZOは議決権16.8%を持つ第2位株主(2026年3月末)。保有株が売却されれば、需給面の重荷になり得ます
借入の増加 — 完全子会社化の代金をほぼ借入で払い、有利子負債は約55億円、自己資本比率は19.3%に下がりました(2026年6月末)。次のM&Aも借入に頼れば、財務の余力が細ります
株式の希薄化 — 株数が増えて、1株あたりの利益が薄まるリスクです。2025年12月に約10億円の増資(当時の発行済株式の約9%)を実施しました。大和証券向けの新株予約権も約16万株分が未行使で残り(2026年3月末)、行使価額(2,709円)は足元の株価を下回っています。M&Aの代金を株式で払えば、さらに株数が増えます
無配当 — 上場以来配当ゼロ。成長投資優先の方針だが、配当・優待重視の投資家には不向き
モニタリング指標
yutoriの成長を追う上で、以下のKPIを四半期ごとにチェックしましょう。
ブランド数と店舗数 — 新規立ち上げ・M&A・撤退のバランス(FY2026/3末: 33ブランド・60店舗、2026年6月末: 35ブランド・62店舗)
Her lip to売上比率 — 50%を超えると依存度の懸念が強まる。他事業との分散が進むかどうか
営業利益率とコスメの黒字化 — 利益率の低いコスメの比率が上がる中で、営業利益率7%台(会社予想7.7%)を保てるか。コスメ事業が今期に黒字化できるか
自己資本比率と借入 — 完全子会社化で19.3%(2026年6月末)に下がった自己資本比率が、利益の積み上げで戻るか
Instagram総フォロワー数 — ブランドの求心力を測るバロメーター(2026年3月時点: 300万人超)
まとめ
yutori(5892)は、SNS×D2C×M&Aを組み合わせた独自の成長モデルで急成長を遂げているアパレル企業です。
強み: 33ブランド×300万フォロワーのSNS基盤、Her lip toによる収益多角化、創業約5年8ヶ月IPOの経営スピード
課題: 予想PER約19倍・PBR約8倍のバリュエーション、完全子会社化で増えた借入、Her lip toへの収益依存(売上4割)、トレンドサイクルの短さ、無配当
注目点: FY2027/3の会社予想(売上185億円・営業利益14.2億円・純利益8億円)を達成できるか。純利益の伸びはHer lip toの利益の全額取り込みが支えるため、焦点は売上と営業利益。コラボ商品の売上が入る次の第2四半期決算(7〜9月期)が最初の確認点
上場からわずか3年で売上を3.3倍にした実行力は確かです。一方で、アパレルという業態の宿命としてトレンドリスクとブランド寿命の壁は常にあります。Her lip toの海外展開、コスメ事業の黒字化、IP事業の立ち上げが成長の次のステージを開くかどうかが、今後の投資判断の鍵となるでしょう。