FFRIセキュリティ(3692)の企業分析|純国産yaraiと防衛需要で営業利益率31%、3期連続最高益の成長構造
FFRIセキュリティ(3692)は、数少ない純国産エンドポイントセキュリティ「FFRI yarai」を中核に、防衛・重要インフラ向けのナショナルセキュリティ・サービスで急成長するサイバーセキュリティ企業です。
2026年3月期は売上高43.5億円(前期比+43.1%)、営業利益13.6億円(同+67.0%)と大幅な増収増益を達成。営業利益率は31.4%に達し、3期連続で過去最高益を更新しました。国家安全保障戦略の改定を背景に、防衛省・官公庁向けの長期契約が積み上がっています。
この記事では、FFRIセキュリティの2つの事業セグメントの仕組み、業績推移、防衛需要の成長性、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 純国産サイバーセキュリティの旗手
FFRIセキュリティは、セキュリティ研究者の鵜飼裕司氏が2007年に設立したサイバーセキュリティ専門企業です。社名の「FFRI」は「Fourteenforty Research Institute」の略で、「1440」はスノーボード・ハーフパイプの4回転ジャンプ(360°×4)に由来します。設立当時は誰も跳べなかった回転数に、前人未到の領域へ挑む志を込めたものです。
企業理念は「世界トップレベルのセキュリティ・リサーチ・チームを作り、コンピューター社会の健全な運営に寄与する」です。
項目 | 内容 |
|---|---|
会社名 | 株式会社FFRIセキュリティ(FFRI Security, Inc.) |
証券コード | 3692(東証グロース) |
設立 | 2007年7月 |
上場 | 2014年9月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役社長 | 鵜飼裕司 |
本社 | 東京都千代田区丸の内 |
セクター | 情報・通信業 |
大株主の動き — GMOインターネットグループが9%超を保有
2026年8月26日、GMOインターネットグループ(9449)が大量保有報告書を提出し、保有割合が5.03%に達したことが分かりました(報告義務発生日は8月19日)。その後も買い増しが続き、変更報告書の保有割合は9月4日提出で6.31%、9月11日提出で7.53%、9月24日提出で9.17%(75万800株)に上昇しています。筆頭株主の鵜飼社長(24.55%)、金居専務(18.23%、いずれも2026年3月末)に次ぐ規模の株主です。
保有目的は4回の報告書とも「純投資(投資収益の獲得を目的とする)」です。大株主の買い増しは需給の支えになる一方、純投資である以上、売却に転じれば株価の重しにもなりえます。
「研究開発型」セキュリティ企業の独自路線
FFRIセキュリティの最大の特徴は、セキュリティの基礎研究から製品開発、国家安全保障向けサービスまでを一気通貫で手がける「研究開発型」の企業であることです。海外のセキュリティ製品を仕入れて販売するSIer型とは異なり、自社でマルウェア解析や脆弱性研究を行い、その知見を製品に還元する循環を持っています。
事業はサイバー・セキュリティ事業(売上構成比91.7%)とソフトウェア開発・テスト事業(同8.3%)の2セグメントで構成されます。サイバー・セキュリティ事業はさらに「セキュリティ製品」「ナショナルセキュリティ・サービス」「その他セキュリティ・サービス」の3つの販売区分に分かれています。
売上構成比(2026年3月期)
通期業績推移(売上高・営業利益・営業利益率)
2つの事業セグメントを理解する
FFRIセキュリティの収益を理解するには、サイバー・セキュリティ事業の3つの販売区分を把握することが重要です。
セキュリティ製品 — 主力の「FFRI yarai」
FFRI yaraiは、2009年にリリースされた日本発の純国産エンドポイントセキュリティ製品です。従来のウイルス対策ソフトが「パターンマッチング(既知のウイルスのシグネチャと照合)」に依存するのに対し、yaraiは「ふるまい検知」方式を採用。プログラムの動作パターンを分析して未知のマルウェアも検出します。
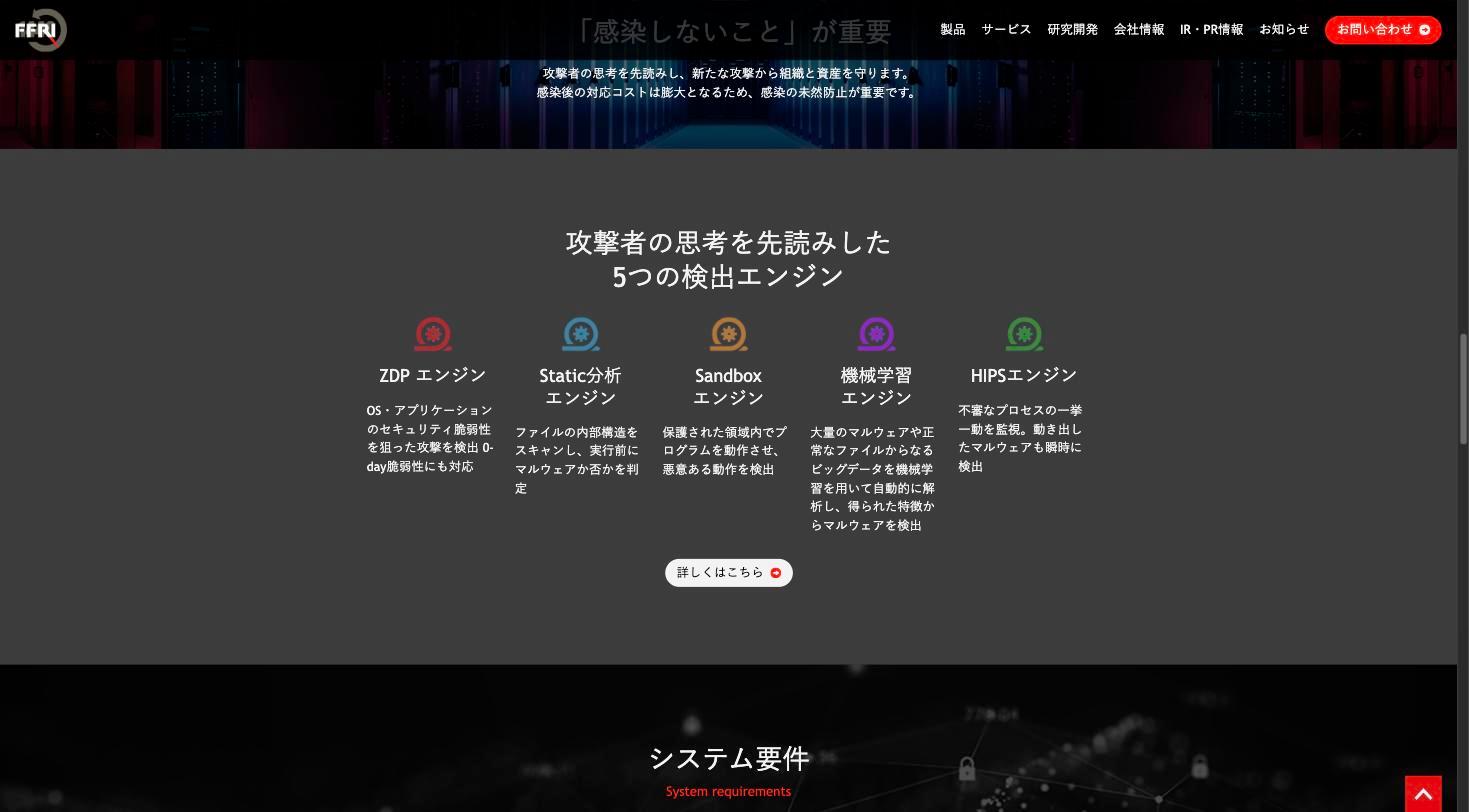
yaraiは5つの独自検出エンジンを搭載しています。
ZDPエンジン — OS・アプリケーションの脆弱性を狙った攻撃を検出。ゼロデイ脆弱性にも対応
Static分析エンジン — ファイルの内部構造をスキャンし、実行前にマルウェアか否かを判定
Sandboxエンジン — 保護された仮想領域内でプログラムを動作させ、悪意ある動作を検出
機械学習エンジン — 大量のマルウェアや正常ファイルのビッグデータを機械学習で解析し、未知の脅威を自動検出
HIPSエンジン — 不審なプロセスの挙動をリアルタイム監視し、動き出したマルウェアも瞬時に検出
投資家にとって重要なのは、yaraiが「純国産」であること自体が競争優位になっている点です。防衛省や重要インフラ事業者は、安全保障上の理由から海外製セキュリティ製品の導入に慎重です。yaraiは国内で研究開発した自社技術でつくられており、会社によれば、いま主流のNGAV/EDR製品(次世代型のマルウェア対策と、侵入後の検知・対応を担う製品)の中でほぼ唯一の純国産製品です。
2026年3月期のセキュリティ製品の売上高は17.6億円(前期比+44.7%)で、Sky株式会社やアレクソンへのOEM供給も成長しています。Skyの「SKYSEA Client View」に組み込まれることで、SkyのIT資産管理ソフトの利用企業にyaraiの保護が広がる仕組みです。
ナショナルセキュリティ・サービス — 防衛・官公庁向け
ナショナルセキュリティ・サービスは、防衛省を含む官公庁および防衛産業向けに、安全保障関連のセキュリティ調査・研究・分析・教育を提供する事業です。2026年3月期の売上高は15.8億円(前期比+66.9%)で、いまやFFRIセキュリティ最大の成長ドライバーとなっています。
この事業の背景にあるのが、2022年12月に閣議決定された「国家安全保障戦略」の改定です。日本政府はサイバー防衛を安全保障政策の柱の一つに位置づけ、防衛関連のサイバーセキュリティ予算を大幅に拡充しました。会社は、国内でセキュリティのコア技術を研究開発する有力なベンダーは「ほぼ当社のみ」としており、この国策の恩恵を直接受ける立場にあります。
具体的には、マルウェア解析、脆弱性調査、サイバー攻撃対策の研究開発、セキュリティ人材の教育・研修などを請け負っています。2026年3月期は、Kプログラム(経済安全保障重要技術育成プログラム。政府のニーズに基づく研究開発プロジェクト)の案件と、サイバー安全保障関連の案件が増えました。契約期間が1年以上の長期案件が増えたことで、以前は官公庁の予算執行に合わせて下期に集中していた稼働が上期にも広がっています。
一方で、利益率は下がっています。Kプログラムには、ほぼ原価のみを請求する代わりに研究成果(プログラムの著作物など)が同社に帰属する「利益排除」の案件があり、その割合が増えたためです。ナショナルセキュリティ・サービスの売上総利益率は2025年3月期の67.8%から2026年3月期は39.5%に低下し、売上が+66.9%伸びても売上総利益は6.4億円から6.2億円に減りました。
会社はこの低下を一時的とし、研究成果を将来の製品・サービスにして利益につなげる方針です。どこまで回収できるかは、今後の製品化の進み具合で確かめる必要があります。
販売区分別売上推移
その他セキュリティ・サービスとソフトウェア開発・テスト事業
その他セキュリティ・サービス(2026年3月期売上高6.5億円、前期比+52.3%)は、安全保障以外のセキュリティ・サービスです。民間向けという意味ではなく、主に官公庁向けのセキュリティ情報提供・受託開発・調査研究が中心です。Prime Analysis(セキュリティ・脆弱性情報の提供とコンサルティング)やASR(Attack Surface Research、公開サーバーの脆弱性調査)などのメニューもあります。
エンジニアをナショナルセキュリティ・サービスに集中させているため、この区分の新規受注は絞っています。人手が足りず断っていたセキュリティ教育・脆弱性診断・ペネトレーションテストの需要を受け止めるため、2026年1月に子会社FFRIセキュリティワークスを設立しました。第1四半期決算(2026年8月)の時点では、サービス開始に向けて採用と体制づくりを進めている段階です。
ソフトウェア開発・テスト事業(同3.6億円、前期比20.0%減、売上構成比8.3%)は、子会社シャインテックがソフトウェアの開発や品質保証・テスト業務を請け負う事業です。セグメント利益率は5.3%(グループ内向けの売上を含む売上高4.6億円に対する比率)と低く、主力ではありません。人手が足りないサイバー・セキュリティ事業へエンジニアを移しているため、売上は減っています。
業績推移と財務分析
3期連続最高益 — 防衛需要が成長を牽引
FFRIセキュリティの業績は2022年3月期を底に急回復しています。2019〜2021年は売上高16億円台で横ばい、2022年3月期には営業利益率が5.8%まで落ち込みましたが、2023年3月期から4期連続で増収増益となりました。営業利益・純利益は2024年3月期にそれまでの最高だった2020年3月期を上回り、以降3期連続で過去最高を更新しています。
決算期 | 売上高 | 営業利益 | 純利益 | EPS | 1株配当 |
|---|---|---|---|---|---|
2022/3 | 17.8億円 | 1.0億円 | 1.2億円 | 14.96円 | 0円 |
2023/3 | 19.5億円 | 2.0億円 | 1.9億円 | 23.60円 | 0円 |
2024/3 | 24.5億円 | 5.0億円 | 4.3億円 | 54.64円 | 10円 |
2025/3 | 30.4億円 | 8.2億円 | 6.9億円 | 86.86円 | 14円 |
2026/3 | 43.5億円 | 13.6億円 | 11.0億円 | 139.06円 | 18円 |
2027/3(予) | 51.4億円 | 14.5億円 | 11.3億円 | 143.25円 | 18円 |
2022年3月期に営業利益率が5.8%まで落ち込んだのは、防衛向け案件を受けるための体制(高い秘匿性の担保)づくりに想定以上の時間がかかり、コロナ禍で案件の遅延・失注も重なる中で、セキュリティ・サービスの人員を先行して増やしたためです。その後は人員稼働率が向上し、ナショナルセキュリティの長期案件が積み上がったことで利益率が急回復しました。
配当政策と株主還元
FFRIセキュリティは2024年3月期に1株10円で初配当を実施し、その後は2025年3月期14円、2026年3月期18円と2期連続で増配しています。2027年3月期の予想配当は18円(据え置き)で、配当利回りは0.27%(2026年9月30日終値時点)です。成長投資を優先する方針のため、配当利回りは低水準ですが、利益成長に伴い増配が続いています。
投資指標の読み方
指標 | 値 | 備考 |
|---|---|---|
PER | 48.8倍 | 成長率を考慮すると妥当圏 |
PBR | 14.2倍 | ROE29.1%が高PBRを正当化 |
ROE | 29.1% | 高い資本効率 |
配当利回り | 0.27% | 成長投資優先 |
時価総額 | 555億円 | 東証グロース・小型株 |
PER48.8倍は一見高く見えますが、直近2期の売上成長率が+24%→+43%、営業利益成長率が+64%→+67%であることを考えると、PEGレシオ(PER÷利益成長率)は1倍を下回り、成長率対比では割高とは言い切れません。ただし、2027年3月期の会社予想では営業利益の伸びが+6.5%に鈍化する見通しのため、予想ベースで見ると成長鈍化をどこまで織り込むかが焦点です。
トレンドマイクロ(4704)の企業分析|10期連続増収でも一転減益、AI投資が直撃した2026年12月期の実態
トレンドマイクロ(4704)のサイバーセキュリティ事業の構造、10期連続増収の実績、AI投資コスト増による減益の背景を解説します。
投資家が注目すべきポイント
成長ドライバー
1. 国家安全保障戦略によるサイバー防衛需要の拡大
2022年の国家安全保障戦略改定で、日本政府は「能動的サイバー防御」(重大なサイバー攻撃を未然に防ぐため、平時から攻撃の兆候を探り、攻撃元のサーバーなどに対処する仕組み)の導入を打ち出しました。2025年5月には運用体制や法的な権限を定めるサイバー対処能力強化法が成立し、会社資料によれば2026年10月から順次施行されます。2025年12月には新たなサイバーセキュリティ戦略も閣議決定されました。
防衛省のサイバー関連予算は増加傾向にあり、FFRIセキュリティのナショナルセキュリティ・サービスへの追い風は構造的です。2026年3月期にこの事業が前期比+67%伸びたのは、Kプログラムの研究開発案件とサイバー安全保障関連の案件が増えたためです。
2. OEM販売の拡大による「面」の広がり
Sky「SKYSEA Client View」経由のOEM販売は、yaraiの導入企業数を少ない営業コストで拡大できるモデルです。Skyは法人向けIT資産管理ソフトで国内トップクラスのシェアを持ち、そのユーザー企業がyaraiの潜在顧客になります。2026年3月期にOEM販売が増加したことは、この戦略が実を結び始めていることを示唆しています。
3. サイバーセキュリティ市場の構造的拡大
JNSA(日本ネットワークセキュリティ協会)の推計では、国内のセキュリティ製品市場は2023年度の約9,900億円から2025年度に約1兆1,800億円、セキュリティ・サービス市場は約6,700億円から約7,700億円へ拡大する見通しです。ランサムウェア攻撃の増加、リモートワークの定着、IoT機器の普及など、脅威の拡大はFFRIセキュリティの事業環境にプラスに作用します。
リスク要因
1. 官公庁依存と四半期偏重
ナショナルセキュリティ・サービスの売上が全体の36%を占め、その他セキュリティ・サービスも官公庁案件が中心です。yaraiの契約ライセンス数でも官公庁が39.7%(2026年3月末)を占めます。売上は官公庁の年度末に集中しやすく、四半期ごとの業績のブレが大きくなりがちです。
2027年3月期第1四半期(4〜6月の3ヶ月)は売上高9.1億円(前年同期比+1.2%)、営業利益1.9億円(同−30.0%)と減益でした。会社は、人員増と採用強化(子会社FFRIセキュリティワークスを含む)による費用増と、利益排除が条件のKプログラム案件の増加でナショナルセキュリティ・サービスの利益率が一時的に下がったことを理由に挙げ、計画通りの進捗として通期予想を据え置いています。
ただし、通期の営業利益予想に対する進捗率は12.7%で、前年同期(通期実績に対して19%)を下回っています。短期的な株価変動要因になりえます。
2. グローバルプレイヤーとの競合
エンドポイントセキュリティ市場では、CrowdStrike、SentinelOne、Microsoft Defenderといったグローバル企業が圧倒的なシェアを持ちます。民間企業向けの販売では機能・価格で劣後するリスクがあり、FFRIセキュリティの市場は「純国産」が要件となる官公庁・防衛・重要インフラに限定される可能性があります。
3. 人材確保の難しさ
セキュリティエンジニアは慢性的に不足しており、事業拡大に見合った人材の採用・育成が成長のボトルネックになる可能性があります。特にナショナルセキュリティ事業ではセキュリティクリアランスを持つ高度な人材が必要で、採用の裾野が限られます。
まとめ
FFRIセキュリティは、純国産サイバーセキュリティという希少なポジションを武器に、防衛・重要インフラ向けの需要拡大を捉えて急成長しています。
売上高は4年で2.4倍(2022/3の17.8億円 → 2026/3の43.5億円)、営業利益率は31.4%に到達
ナショナルセキュリティ・サービスが成長の柱。防衛・官公庁向けの長期案件が積み上がり、国家安全保障戦略の追い風を受け続ける構造。ただしKプログラムの利益排除案件で利益率は一時的に低下している
FFRI yaraiの「純国産」という参入障壁。海外製品を使いにくい領域で数少ない選択肢であり、OEM供給で民間への浸透も進む
リスクは官公庁依存と四半期偏重。グローバル大手との民間市場での競合、政策変更リスクにも注意が必要
PER48.8倍(2026年9月30日終値時点)という評価が正当化されるかは、ナショナルセキュリティ事業の成長持続性にかかっています。防衛需要が構造的に続くと見るなら、まだ成長の初期段階にある可能性があります。一方で、CrowdStrikeのような海外大手が日本市場への攻勢を強める場合、民間市場でのシェア拡大余地は限定的です。
FFRIセキュリティ
サイバーセキュリティの研究開発を専門とするセキュリティ企業。パターンファイルに依存しない独自のヒューリスティック検出技術を用いたエンドポイントセキュリティ製品「FFRI yarai」を主力とする。脆弱性分析・マルウェア解析・車載IoTセキュ…