プラスアルファ・コンサルティング(4071)の企業分析|シェアNo.1タレントパレットとARPU成長の実力
プラスアルファ・コンサルティング(4071)は、タレントマネジメントシステム「タレントパレット」を中核に、テキストマイニング「見える化エンジン」、CRM「カスタマーリングス」を展開するSaaS企業です。
FY2025/9(2025年9月期)は売上高170.8億円(前期比+22.8%)、営業利益63.8億円(同+40.8%)と大幅増益を達成。営業利益率は37.3%に到達しました。主力のタレントパレットは人材管理市場シェアNo.1を維持し、エンタープライズ顧客の開拓とARPU(顧客単価)上昇が利益成長を牽引しています。
一方、2026年の夏以降に投資判断に関わる動きが3つありました。
成長の減速:2026年4〜6月(3Q)の3ヶ月は、売上高が前年同期比+8.5%、営業利益が+2.3%にとどまった
筆頭株主の交代:2026年8月28日、「楽楽精算」などの中小企業向けクラウドを手がけるラクスが株式の22.2%を持つ筆頭株主になった
社長交代:2026年10月1日付で三室克哉氏が代表取締役会長に、副社長の鈴村賢治氏が取締役社長に就く
この記事では、プラスアルファ・コンサルティングの事業構造、業績推移、SaaS KPI、中期経営計画、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — テキストマイニングからHR Techの旗手へ
プラスアルファ・コンサルティングは、2006年12月に設立されたデータ活用型のSaaS企業です。2007年に野村総合研究所出身の三室克哉氏が社長に就き、現在の社名になりました。創業当初はテキストマイニング技術を軸とした「見える化エンジン」で顧客の声分析市場を開拓。2016年にその分析技術を人事データに応用した「タレントパレット」をリリースし、人的資本経営の追い風を受けて急成長を遂げました。
項目 | 内容 |
|---|---|
会社名 | 株式会社プラスアルファ・コンサルティング |
証券コード | 4071(東証プライム) |
設立 | 2006年12月 |
代表取締役会長 | 三室 克哉(前社長) |
取締役社長 | 鈴村 賢治(前副社長) |
本社 | 東京都港区東新橋1-9-2 汐留住友ビル25階 |
従業員数 | 483名(連結、FY2026/9 2Q末) |
決算期 | 9月 |
主力製品 | タレントパレット、見える化エンジン、カスタマーリングス、キミスカ |
同社の特徴は、テキストマイニングと統計解析の技術を共通基盤として、HR・マーケティング・採用と複数領域に横展開している点です。2021年6月に東証マザーズに上場し、2022年4月の市場再編でグロース市場へ移ったあと、2023年7月にプライム市場へ移りました。
2026年9月には社長交代を発表しました。10月1日付で三室氏が代表取締役会長になり、2007年から取締役を務める副社長の鈴村賢治氏(野村総合研究所出身)が取締役社長に就きます。
定款で代表取締役を1名と定めているため、当面の代表権は三室氏だけが持ちます。会社は12月25日の株主総会で定款を変え、鈴村氏を代表取締役に選ぶ予定です。
主力プロダクトを理解する — 2つのセグメントと5つのサービス
プラスアルファ・コンサルティングの事業はHRソリューションとマーケティングソリューションの2セグメントで構成されています。売上高の約80%をHRセグメントが占め、事実上のタレントパレット一本足の構造です。
セグメント別売上構成比(FY2026/9 2Q累計)
タレントパレット — 人材管理市場シェアNo.1のタレントマネジメントシステム
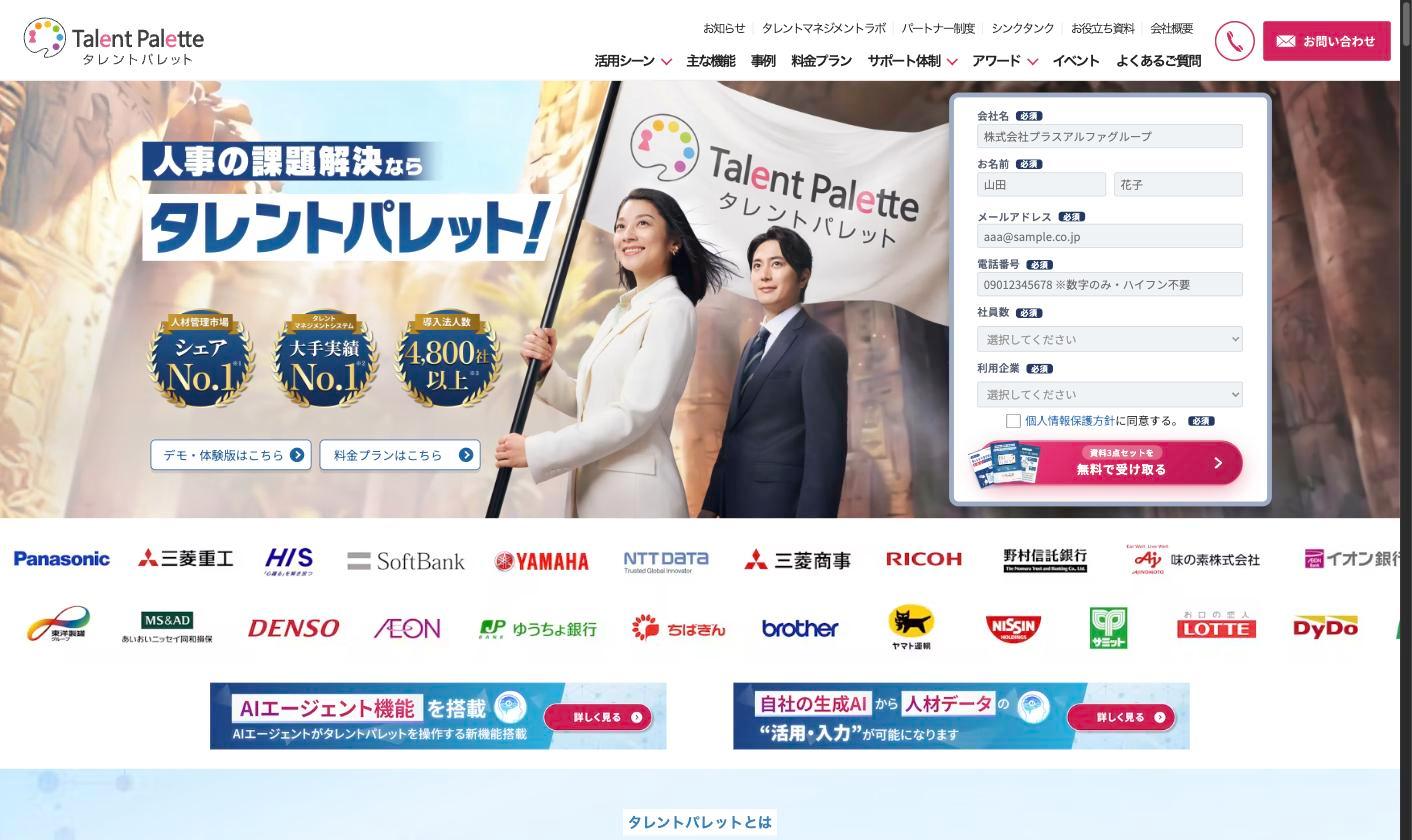
タレントパレットは、従業員のスキル・適性検査・人事評価・キャリアなどのデータを一元管理し、「科学的人事」を実現するクラウドプラットフォームです。人材の最適配置、育成計画、離職防止、採用強化など人事業務全般をカバーします。
決算説明資料の集計で、FY2026/9 2Q累計のHRセグメント業績は売上高75.0億円(前年同期比+20.4%)、営業利益37.8億円(同+38.4%)、営業利益率50.4%と極めて高い収益性を示しています。
タレントパレットの契約社数は2,126社、導入法人数は約4,800社です(いずれも2026年3月末)。Panasonic、三菱重工、SoftBank、YAMAHA、NTT DATAなど大手企業が名を連ね、従業員1,000名以上のエンタープライズ企業がリカーリング売上の72%を占めます。
月額の顧客単価(ARPU)は、タレントパレット単体で490千円(前年同期比+11.1%)です。教育向けのヨリソルなどを含むHRソリューション全体(4サービスの合算)では468千円(同+8.3%)で、会社がHRのKPIとして示すのはこちらの数字です。
見える化エンジン — テキストマイニングで「顧客の声」を可視化
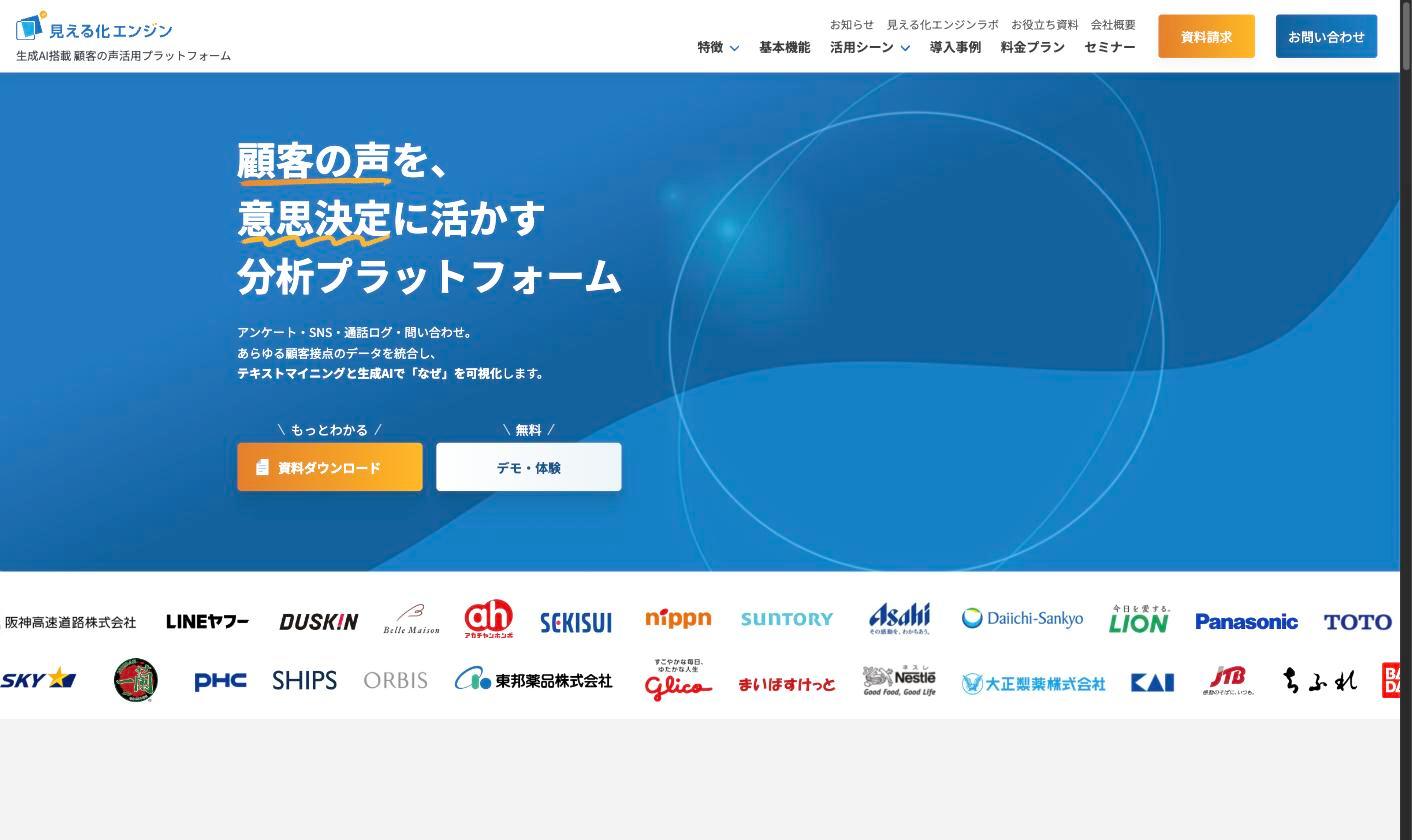
見える化エンジンは、アンケート・SNS・通話ログ・問い合わせなど多様な顧客接点のテキストデータを統合し、テキストマイニングと生成AIで「なぜ」を可視化する分析プラットフォームです。同社の創業事業であり、タレントパレットの技術的な源流にあたります。主力顧客は製造業で、LINEヤフー、DUSKIN、SUNTORY、Panasonicなどの大手企業に導入されています。
カスタマーリングス — EC・BtoC企業向けCRM/MA
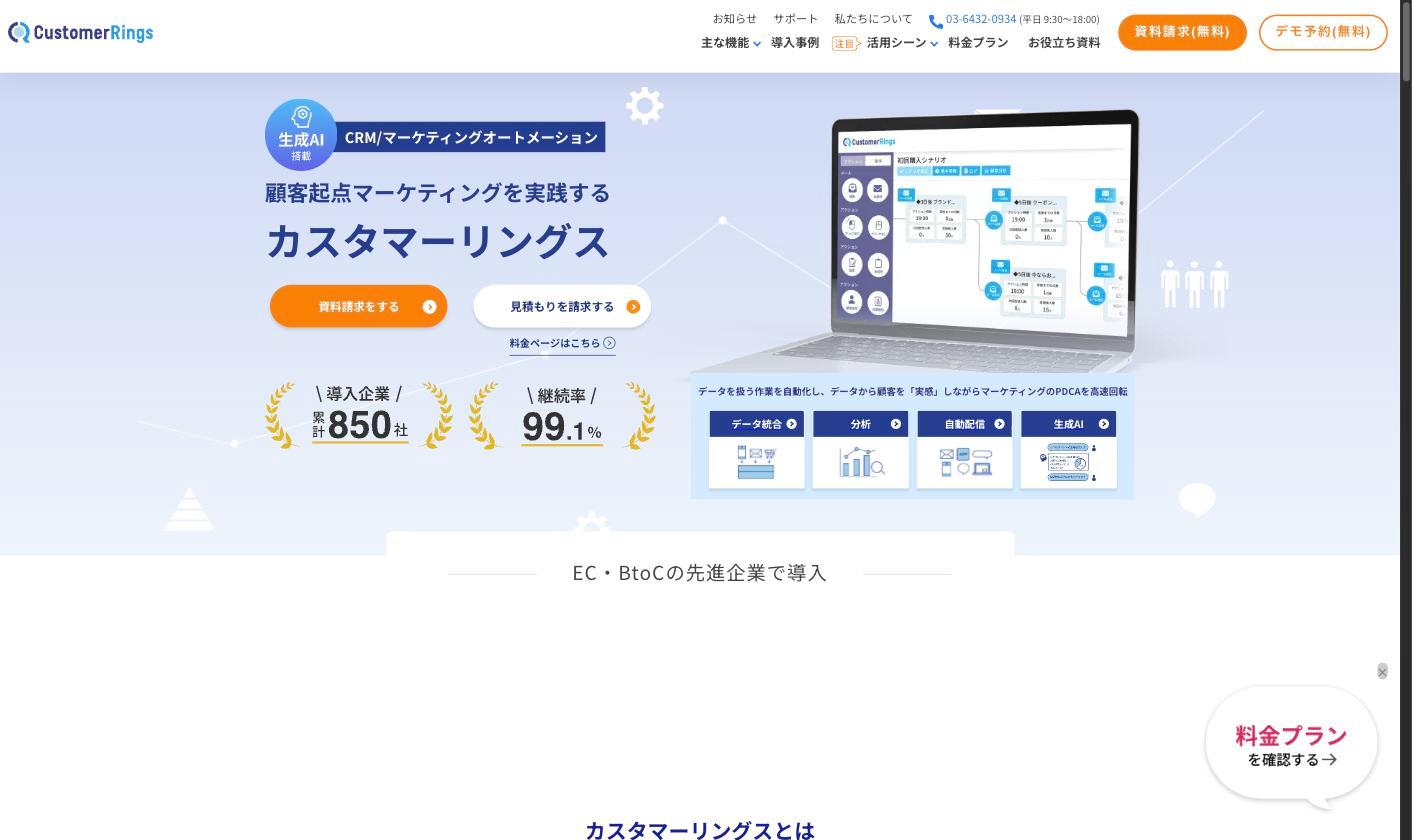
カスタマーリングスは、EC・BtoC企業向けのCRM/マーケティングオートメーション(MA)ツールです。顧客データの統合・分析・自動配信を1つのプラットフォームで完結させ、導入企業累計850社・継続率99.1%を達成しています。見える化エンジンとともにマーケティングソリューションセグメントを構成します。
キミスカ — 新卒採用ダイレクトリクルーティング
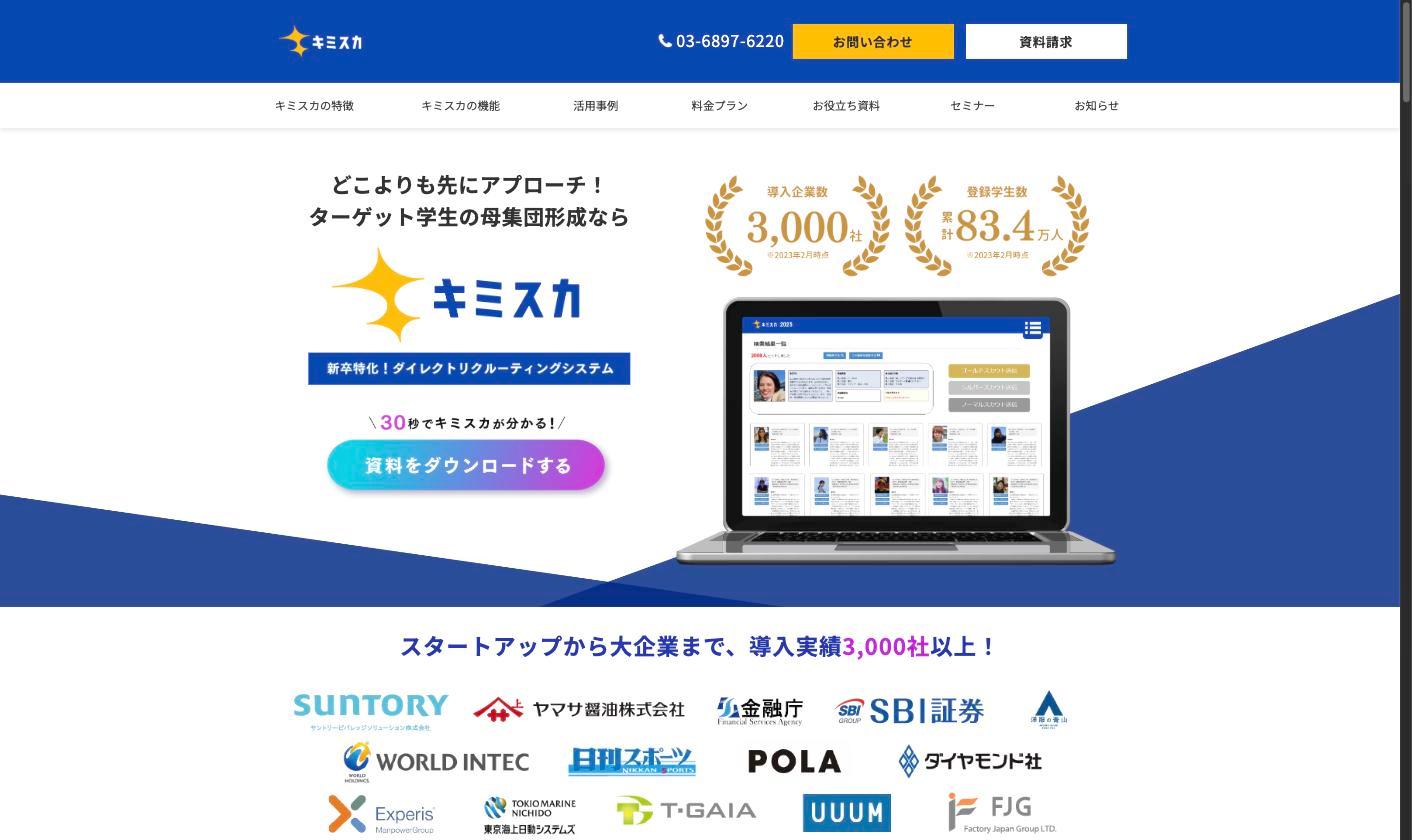
キミスカは、子会社のグローアップ社が運営する新卒採用特化のダイレクトリクルーティングシステムです。企業から学生に直接スカウトを送れる仕組みで、導入実績は3,000社以上。HRセグメントの一角としてタレントパレットの採用機能を補完しています。
競合環境 — タレントマネジメント市場の主要プレイヤー
会社が引用するデロイト トーマツ ミック経済研究所の調査「HRTechクラウド市場の実態と展望」では、人事・配置クラウドの国内市場は2024年度に401億円で、2028年度には1,050億円に広がると予想されています。タレントパレットはITR「ITR Market View:人材管理市場2026」において、2025年度予測の売上金額シェア24.9%で15社中No.1を獲得しました(全体市場・SaaS型市場の双方で首位)。ただし各社が強みとする領域は異なり、企業規模や課題によって選ばれるプロダクトが変わります。
サービス | 提供企業 | 公表社数 | 主な対象 | 特徴 |
|---|---|---|---|---|
タレントパレット | プラスアルファ(4071) | 約4,800社 | 大手〜中堅(1,000名以上が中心) | テキストマイニング・AI分析に強み。人材データの高度な可視化・シミュレーション |
カオナビ | カオナビ(旧4435・カーライルのTOBで上場廃止) | 4,500社超 | 中堅〜中小(数百名規模が中心) | 直感的なUI・顔写真ベースの操作性。導入のしやすさと幅広い企業規模に対応 |
HRBrain | HRBrain(未上場) | 4,000社以上 | 中堅〜中小(300〜1,000名が中心) | 人事評価の工数削減に特化。OKR/MBO対応、シンプルな操作性 |
SmartHR | SmartHR(未上場) | 80,000社以上 | 全規模 | 労務管理SaaSから拡張。従業員DBの厚みが強み。タレマネ機能は後発 |
COMPANY TM | Works Human Intelligence(未上場) | 約1,200法人グループ | 大手(1,000名以上) | 統合人事システムの一部。給与・勤怠・人事をオールインワン。10年超利用600社 |
タレントパレットの差別化ポイントは、①テキストマイニング技術を基盤にした人材データの高度な分析力(社員のエンゲージメント調査や適性検査の自然言語分析など)、②AIエージェント機能による人事データの対話型操作、③コンサルティングを通じた「導入して終わり」ではない活用支援の3点です。導入法人数は約4,800社で、カオナビ・HRBrainと同じ水準にあります(各社で数え方は異なります)。月額の顧客単価(ARPU)は約49万円に達し、大手・中堅企業の深い分析ニーズを取り込んでいます。
業績推移と財務分析 — 8期連続増収、営業利益率37%の成長軌道
プラスアルファ・コンサルティングは上場前から増収が続き、FY2025/9まで少なくとも8期連続の増収です。FY2025/9には売上高170.8億円・営業利益63.8億円と過去最高を更新しました。FY2026/9の会社予想は売上高195.0億円(+14.1%)、営業利益75.0億円(+17.6%)です。
通期業績推移
通期業績推移(売上高・営業利益・営業利益率)
注目すべきはFY2025/9の営業利益率の急改善です。FY2022/9〜FY2024/9は33%前後で横ばいでしたが、FY2025/9に37.3%へジャンプしました。販管費の伸び(+5.9%)が売上高の伸び(+22.8%)を大きく下回ったためで、マーケティング施策の見直しによる費用の抑制はFY2026/9上期(販管費−6.9%)にも続いています。
直近の決算 — 3Q(2026年4〜6月)は増収率が1桁に減速
2026年8月12日の第3四半期決算では、9ヶ月累計で2桁の増収増益を保った一方、4〜6月の3ヶ月だけを見ると伸びがはっきり鈍りました。
3ヶ月(4〜6月):売上高46.7億円(前年同期比+8.5%)、営業利益16.8億円(同+2.3%)。1〜3月の3ヶ月(+14.4%・+20.6%)から減速した
9ヶ月累計:売上高140.1億円(+12.3%)、営業利益53.7億円(+21.2%)。通期予想に対する進捗は売上高71.8%・営業利益71.6%で、会社は予想を据え置いた
KPI(2026年6月末):HRの契約数は2,314件(前年同期比+236件)と増えたが、ARPUは475千円(同+5.5%)、MRRは10.9億円(同+16.2%)で、2Q(+8.3%・+19.0%)より伸びが縮んだ。全社のARRは165.2億円(+10.7%)
会社は、HRのコンサルティング売上が2Qと4Qに偏りやすく、3Qの3ヶ月では前年同期比+4.5%の小幅な伸びにとどまったと説明しています。4〜6月は売上原価も+20.6%と売上を上回って増えました。
通期予想を達成するには、4Q(7〜9月)の3ヶ月で売上高を前年同期比で約19%、営業利益を約9%伸ばす必要があります(KabuGraph算出)。減速が一時的かどうかは、11月に出る通期決算で確かめたいところです。
セグメント別業績
セグメント別売上高・営業利益(FY2026/9 2Q累計)
HRセグメントの営業利益率50.4%は、日本のSaaS企業の中でもトップクラスの水準です。一方、マーケティングセグメントは売上高18.4億円(前年同期比−5.5%)と縮小しており、営業利益率も39.3%に低下。HRセグメントの高成長がマーケティングの落ち込みを吸収する構図です。
SaaS KPI — 顧客数・ARR・ARPU・解約率
SaaS企業の成長持続性を測るうえで重要なKPIを確認します。以下はFY2026/9 2Q末(2026年3月末)時点の数値です。
KPI | 全体 | HR | MS |
|---|---|---|---|
顧客数 | 2,995件 | 2,259件 | 736件 |
ARR | 161.2億円 | 125.4億円 | 35.7億円 |
ARPU(月額) | 451千円 | 468千円 | 400千円 |
解約率 | — | 0.36% | — |
ARR(年間リカーリング収益)は161.2億円で前年同期比+12.9%。HR単独のMRR(月次リカーリング収益)は10.5億円で同+19.0%と全体を上回る成長率です。月次解約率0.36%は年間換算で約4.2%と低く、SaaS企業として健全な水準を維持しています。
HRソリューション 顧客単価(ARPU)推移(月額)
タレントパレット単体のARPUは、2年前(24/9 2Q)の406千円から26/9 2Qの490千円へ約21%上昇しました。従業員5,000名以上の超大手企業のARPUは1,674千円で、タレントパレット平均の約3.4倍です。大手顧客の構成比が高まるほど、平均のARPUが押し上げられる構造です。
ただし直近の3Q(2026年4〜6月)は、前年同期比の伸びがタレントパレット単体で+7.1%、HR全体で+5.5%と、2Qの+11.1%・+8.3%から縮んでいます。
1株当たり指標と配当
EPS・1株配当の推移
FY2026/9の会社予想EPSは122.73円で、FY2025/9の78.60円から+56%伸びる見通しです。1株配当も29円から50円(予想)へ72%の増配を計画しています。ただし、どちらも本業の伸び以上に大きく見える理由があります。
FY2025/9は減損で純利益が伸び悩んだ:買収した子会社グローアップ(キミスカ)とAttackについて、買収時に計上したのれん等を11.5億円減損した(一時的な特別損失)。営業利益は+40.8%でも、純利益は+5.4%にとどまった
EPS +56%の多くはその反動:減損がなくなるぶん純利益が戻る。本業のもうけを示す営業利益の伸びは、会社予想で+17.6%
配当50円は方針の引き上げによる上乗せ:2026年5月に配当の目安を「配当性向30%」から「配当性向40%またはDOE(純資産に対する配当の割合)8%の高い方」に改め、期初予想の38円から50円に増額した
配当性向はFY2025/9が36.9%、FY2026/9予想が40.7%です。増配幅の大きさは利益の伸びだけでなく、還元方針の引き上げによるものと理解しておくのが適切です。
バランスシートとキャッシュフロー
FY2026/9 2Q末(2026年3月末)時点の自己資本比率は81.1%と極めて健全です。現金及び預金は154.6億円と総資産198.1億円の78%を占めており、有利子負債はゼロ。SaaSモデルの安定キャッシュフローと高い利益率により、潤沢な手元資金を蓄積しています。3Q末(2026年6月末)には現金及び預金が166.6億円、自己資本比率が83.8%とさらに増えました。
投資家が注目すべきポイント
成長ドライバー① — 人的資本経営の制度化が追い風
2023年3月期以降、有価証券報告書での人的資本情報の開示が義務化されました。企業は人材育成の方針とその指標、女性管理職比率や男女の賃金差異などを開示する必要があり、タレントマネジメントシステムの導入動機が「あると便利」から「なければ対応できない」に変化しています。プライム上場企業を中心にタレントパレットの導入が進んでいる背景です。
成長ドライバー② — コンサルティング売上の急拡大
HRセグメントの収益構造は「リカーリング(月額課金)」と「コンサルティング(導入支援・活用支援)」の2本柱です。FY2026/9 2Q(1〜3月の3ヶ月)のHR売上高のうち、コンサルティング売上は前年同期比+60.5%と急成長し、リカーリングの+19.8%を大きく上回りました。9ヶ月累計でも+33.7%です。約40名のコンサルタント・約40名のコンシェルジュが導入企業を伴走型で支援する体制が、解約率の低さとARPU上昇の両方に寄与しています。
成長ドライバー③ — 生成AIとの親和性
同社は「AIエージェント機能」をタレントパレットに搭載し、生成AIが人事データを操作・分析する機能を提供しています。汎用AIでは扱えない企業固有の人事制度や機密情報を安全に処理できる点が競合との差別化になっており、「生成AIに代替されにくい」ポジションを築いています。
株主構成の変化 — ラクスが筆頭株主に(2026年8月)
2026年8月28日、中小企業向けクラウドのラクス(3923)が株式の22.2%を持つ筆頭株主になりました。同社はラクスの持分法適用関連会社となり、同社の利益のうち持分に応じた分がラクスの決算に取り込まれます。
2025年8月〜11月:ラクスと基本合意を結び、11月に資本業務提携の契約を締結。タレントパレットをラクス向けにOEM提供する「楽楽人事労務」で協業を始めた
2026年7月14日:当時の筆頭株主で、物言う株主として知られる投資ファンドのオアシス(保有16.3%)が、全株をラクスに譲ることで合意。1株3,350円の相対取引
2026年8月28日:譲渡が完了し、ラクスの保有は941万株・22.2%に
出典:プラスアルファ・コンサルティングのお知らせ(2026年7月14日・8月28日)よりKabuGraph作成
同時に結んだ覚書で、ラクスは同社の事前承諾なしに株を買い増さないこと、派遣する取締役は原則1名で業務執行に関わらないことを約束しています。会社は、今期の業績への影響は軽微としています。
物言う株主が抜け、事業のパートナーが筆頭株主になったことで、株主構成は安定しました。大手企業に強いタレントパレットにとって、中小企業に顧客基盤を持つラクス経由の販売をどこまで伸ばせるかが今後の見どころです。
リスク① — マーケティング事業の縮小と一本足リスク
マーケティングソリューション事業はFY2026/9 2Q累計で売上高−5.5%、営業利益−17.8%と縮小が続いています。全社売上の8割がHRセグメント(≒タレントパレット)に依存しており、仮にタレントマネジメント市場の成長が鈍化した場合のバッファが薄い構造です。
リスク② — 成長の減速と株価評価の見直し
株価2,047円(2026年9月30日終値)で、会社予想EPS 122.73円に対する予想PERは約16.7倍、実績PERは約26倍、PBRは約5.9倍です。実績PERが高めに出るのは、FY2025/9の純利益が減損で押し下げられているためです。
PBRが示すとおり、株価は純資産の約6倍と、高い利益率と成長が続く前提で評価されています。3Q(4〜6月)には増収率が+8.5%と1桁に落ち、ARPUの伸びも縮みました。この減速が続けば、成長を前提にした評価が見直されやすい点に注意が必要です。
中期経営計画の進捗
同社はFY2028/9に営業利益100億円を定量目標に掲げています。成長のイメージとしてはFY2029/9に売上高285億円・営業利益116億円前後を描き、新規事業や人事の周辺領域への進出(M&Aを含むが具体策は未定)で売上高300億円への上乗せを目指しています。
FY2025/9実績(売上高170.8億円)からFY2029/9に285億円へ届くには、年率約14%の売上成長が要ります。FY2026/9の9ヶ月累計は+12.3%、3Qの3ヶ月は+8.5%で、足元はこのペースをやや下回っています。300億円への上乗せ分は、FY2025/9の減損が示すように買収の成否と統合リスクを伴います。
まとめ
プラスアルファ・コンサルティングは、タレントマネジメント市場シェアNo.1の「タレントパレット」を軸に、高い成長率と利益率を両立するSaaS企業です。
売上高は8期連続増収、FY2025/9に170.8億円(+22.8%)。FY2026/9会社予想は195.0億円だが、3Q(4〜6月)の3ヶ月は+8.5%に減速
営業利益率37.3%(FY2025/9)、HRセグメント単独では50.4%(FY2026/9 2Q累計)
ARPU +8.3%(HR全体、2Q・前年同期比。タレントパレット単体は+11.1%)。エンタープライズ顧客の拡大がけん引したが、3QはHR全体で+5.5%に縮小
月次解約率0.36%(HR)。コンサルティング体制がLTV最大化に寄与
自己資本比率83.8%・無借金、現預金166.6億円(2026年6月末)でM&A余力も十分
ラクスが筆頭株主(22.2%)に。2026年10月には三室氏が会長、鈴村氏が社長となる新体制へ
一方で、売上の8割をHRソリューション(主にタレントパレット)に頼る構造、マーケティング事業の縮小、3Qに見えた成長の減速は課題です。新体制とラクスとの協業で成長率を保てるか、まずは11月に出る通期決算とFY2027/9の会社予想が確認のポイントになります。
プラスアルファ・コンサルティング
ビッグデータの「見える化」技術を核とするSaaS企業。タレントマネジメントシステム「タレントパレット」を主力に、人事データの集約・分析による最適配置・離職防止を支援するHRソリューションを展開。マーケティング領域ではテキストマイニングツール…