アサヒグループHD(2502)の企業分析|スーパードライ×ペローニで世界へ、サイバー攻撃からのV字回復を狙う総合飲料メーカー
アサヒグループホールディングス(2502)は、「アサヒスーパードライ」を筆頭に、ビール・飲料・食品を世界展開する日本最大級の総合飲料メーカーです。欧州のペローニ、ピルスナーウルケルなど5つのグローバルブランドを擁し、連結売上収益は約3兆円規模に達しています。
2025年12月期は9月に発生したサイバー攻撃の影響で純利益が37%減少しましたが、2026年12月期は売上収益3兆2,200億円(+11.2%)、純利益1,940億円(+59.6%)と過去最高益を見込んでいます(会社予想)。ただし純利益には博多工場用地の売却益(約350億円)が含まれ、一時要因を除いた調整後利益の会社予想は1,680億円と、2024年12月期の1,830億円には届きません。
また2025年12月には英Diageoの東アフリカ事業(EABL)を30億ドル(約4,654億円)で取得する契約を締結し、日本・欧州・豪州に続く第4の柱としてアフリカに進出します(2026年下半期に完了予定)。
この記事では、アサヒグループの事業構造、グローバルブランド戦略、業績推移、サイバー攻撃の影響、東アフリカ買収、投資判断のポイントを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — M&Aで飲料グローバル企業へ変貌
アサヒグループHDは1889年に大阪麦酒として創業し、1987年に発売した「スーパードライ」で日本のビール市場を席巻。2010年代からは欧州・オセアニアでの大型M&Aによりグローバル飲料企業へと変貌しました。2016年に旧SABMillerの西欧事業(ペローニ、グロールシュ等)、2017年に同社の中東欧事業(ピルスナーウルケル、コゼル等)、2020年にはCUB(カールトン・ユナイテッド・ブリュワリーズ、豪州最大のビール会社)を取得しています。
さらに2025年12月には、英Diageoの東アフリカ事業を株式価値ベース30億ドル(約4,654億円)で取得する契約を締結しました。Diageo Kenyaの全株式とUDV Kenyaの53.68%を取得することで、ケニア・ウガンダ・タンザニアで「Tusker」「Senator」「Serengeti」などを展開するEast African Breweries(EABL)を間接65%保有する形になります。
クロージングは2026年下半期の予定で、2026年9月10日にはケニア競争当局(CAK)が条件付きで承認しました。資金は借入と手元資金で賄い、新株の発行は予定していません(アサヒグループHD「Diageo社の東アフリカ事業の株式取得に関するお知らせ」(2025年12月17日))。
項目 | 内容 |
|---|---|
会社名 | アサヒグループホールディングス株式会社 |
証券コード | 2502(東証プライム) |
創業 | 1889年(大阪麦酒として創業) |
代表者 | 代表執行役社長 Group CEO 勝木 敦志 |
従業員数 | 28,560名(連結、2025年12月末) |
本社 | 東京都墨田区吾妻橋 |
決算期 | 12月 |
セグメント構成
2025年より報告セグメントを「日本・東アジア」「欧州」「アジアパシフィック」の3区分に再編しています。日本では酒類(ビール・RTD・洋酒)と飲料(三ツ矢・カルピス・ワンダ等)・食品を展開し、欧州ではペローニ・ピルスナーウルケル・コゼルなどのプレミアムビール、アジアパシフィックではCUBブランドを中心に事業を運営しています。
事業を理解する — 5つのグローバルブランドとプレミアム戦略
グローバルブランド — スーパードライの海外展開が加速
アサヒグループは「Asahi Super Dry」「Peroni Nastro Azzurro」「Pilsner Urquell」「Kozel」「Grolsch」の5つをグローバルフラッグシップブランドと位置づけ、世界のプレミアムビール市場で成長を目指しています。
2025年12月期のグローバルブランド販売数量は、Asahi Super Dryが前年比15%増、Peroni Nastro Azzurroが同6%増と堅調。プレミアム化の進展により売上単価は前年から2.9%上昇しました(Asahi Group Holdings FY2025 Financial Results)。
2026年12月期上期(1〜6月累計)も勢いは続き、Asahi Super Dryの販売数量は中国・韓国・英国での拡販により前年同期比31%増、Peroni Nastro Azzurroは同7%増。ビール類の売上単価は同2.5%上昇しました(Asahi Group Holdings H1 2026 Financial Results)。ただし欧州の主要国では販売数量が減少するなど、伸びているのはグローバルブランドであってグループの総量ではない点には注意が必要です。
飲料・食品事業 — カルピス・三ツ矢・ワンダのロングセラー群
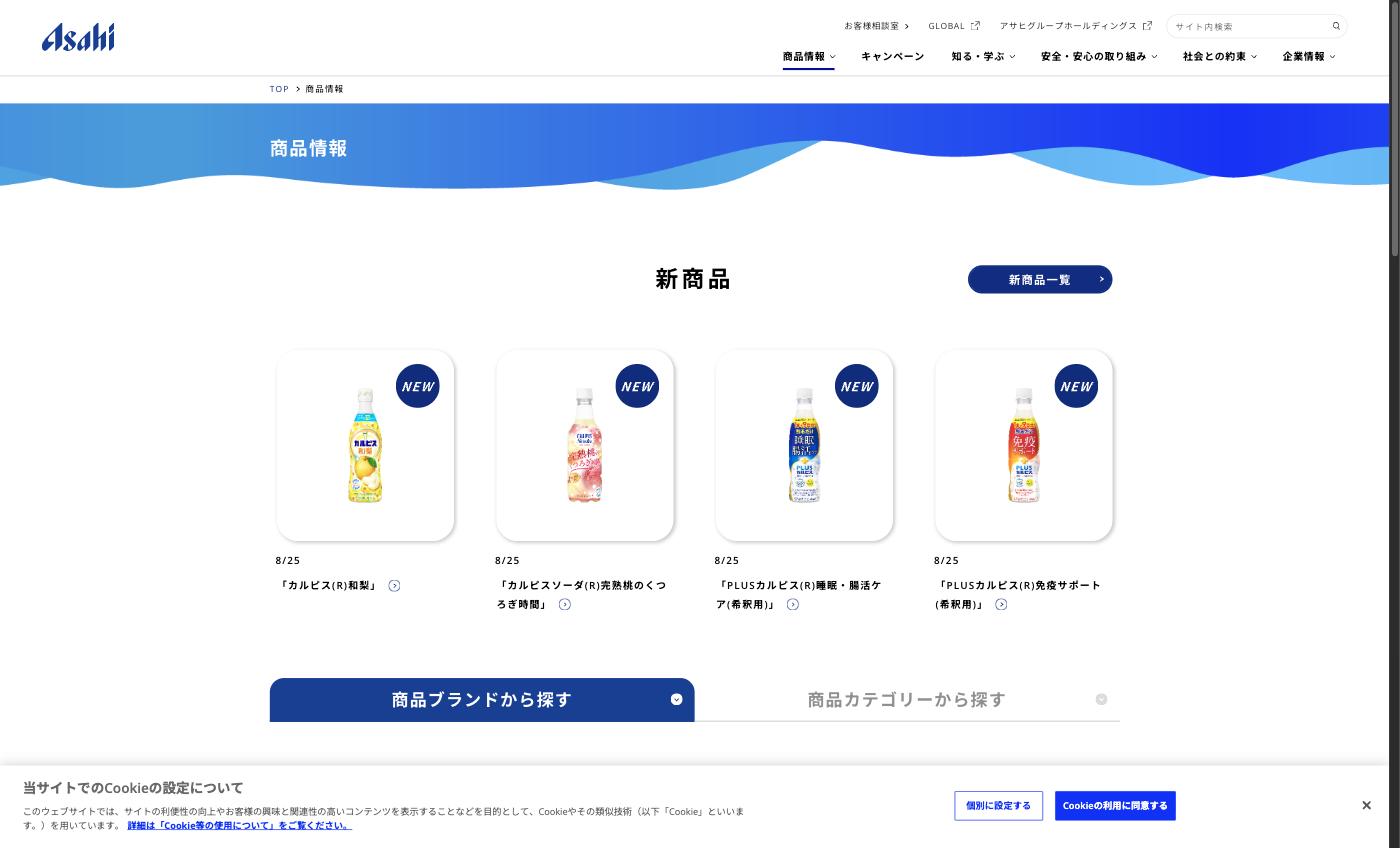
国内の飲料事業は子会社アサヒ飲料、食品事業(ミンティア・ディアナチュラ・和光堂)はアサヒグループ食品が運営。飲料では「三ツ矢サイダー」(1884年)「カルピス」(1919年)という100年超のブランドに加え、「ワンダ」(1997年)「十六茶」(1985年)などのロングセラーを保有しています。近年は「PLUSカルピス」シリーズ(睡眠・腸活ケア・免疫サポート等)のような機能性飲料も拡充しており、健康志向の市場を開拓しています。
2025年サイバー攻撃の影響
2025年9月29日、アサヒグループはランサムウェアによるサイバー攻撃を受け、国内の受注・出荷システムが停止しました。電話・FAXによる手作業の受注に切り替えて商品供給を続けたものの、電子受発注の再開は12月初旬(約2ヶ月後)、物流の正常化は2026年2月までかかりました(アサヒグループHD「サイバー攻撃によるシステム障害発生に伴う2025年12月期第3四半期決算短信の開示が四半期末後45日を超えることに関するお知らせ」(2025年10月14日))。
この影響で会社は2026年6月に2025年12月期の売上収益予想を600億円引き下げ(実績は前回予想比▲553億円。為替一定では▲1,094億円)、利益面では日本・東アジアの事業利益▲214億円とシステム障害関連費用168.5億円を合わせた約380億円(400億円弱)の押し下げと推計しています。決算発表も通常の2月から7月に延期されるなど、上場企業としては異例の事態となりました。
この一過性のマイナスが剥落する2026年12月期は純利益1,940億円と過去最高益を見込みますが、そのうち約350億円は博多工場用地の売却益です。一時要因を除いた調整後利益の会社予想は1,680億円(+14.3%)で、2024年12月期の1,830億円には届いておらず、「V字回復」は会計上の営業利益・純利益で見た姿だと理解しておく必要があります。
業績推移と財務分析
通期業績推移(10年分+会社予想)
アサヒグループの売上収益は、M&Aと値上げの浸透により着実に拡大してきました。2024年12月期には過去最高の2兆9,394億円を記録しましたが、2025年12月期はサイバー攻撃の影響で2兆8,947億円に減少。2026年12月期は3兆2,200億円と初の3兆円超えを見込んでいます(2026年下半期に完了予定のEABL買収の影響は予想に含まれていません)。
通期業績推移(売上収益・営業利益・営業利益率)
配当推移と株主還元
アサヒグループは2024年10月1日に1株→3株の株式分割を実施しました。以下のチャートは分割後の基準で換算した1株あたり配当金の推移です。配当性向「2025年までに40%」の目標は2024年12月期に1年前倒しで達成しています。
2025年2月には財務方針を2030年までの目安として更新し、株主還元はDOE(株主資本配当率)4%以上を目指す累進配当(前年と同額以上)と機動的な自社株買いに切り替えました(2024年のDOE実績は2.9%)。配当性向40%はすでに現行の目標ではありません。2025年12月期は純利益が37%減っても3円増配し、配当性向は64%に上昇しています。
自社株買いについては、2020年のCUB買収時に公募増資した約1.5億株をできる限り早期に買い戻す方針です(アサヒグループHD「主要指標のガイドラインおよび財務方針の更新」(2025年2月14日))。ただしEABL買収で財務レバレッジが一時的に高まるため、買い戻しのペースは負債削減との兼ね合いになります。
1株あたり配当金と配当性向の推移(分割後換算)
主要財務指標
指標 | 2023/12 | 2024/12 | 2025/12 | 2026/12(予) |
|---|---|---|---|---|
売上収益 | 2兆7,691億円 | 2兆9,394億円 | 2兆8,947億円 | 3兆2,200億円 |
営業利益 | 2,450億円 | 2,691億円 | 1,859億円 | 2,970億円 |
純利益 | 1,641億円 | 1,921億円 | 1,216億円 | 1,940億円 |
配当金(分割後) | 40円 | 49円 | 52円 | 57円 |
配当利回り | — | — | — | 約3.5% |
2026年12月期 上期決算 — 営業利益+56%は用地売却益、事業利益は+1.5%
2026年8月14日に開示した上期(1〜6月累計)決算は、売上収益1兆4,640億円(前年同期比+7.7%)、営業利益1,441億円(+56.2%)、親会社帰属中間利益991億円(+68.8%)でした。ただし営業利益の増加は4月に譲渡した博多工場用地の売却益(固定資産売却益約341億円)が第2四半期に計上されたためで、恒常的な稼ぐ力を示す事業利益は+1.5%、為替の影響を除くと▲8.5%にとどまります。
項目(上期累計) | 2025/12 上期 | 2026/12 上期 | 前年同期比 |
|---|---|---|---|
売上収益 | 1兆3,596億円 | 1兆4,640億円 | +7.7%(為替一定 ▲0.6%) |
事業利益 | 1,097億円 | 1,114億円 | +1.5%(為替一定 ▲8.5%) |
営業利益 | 923億円 | 1,441億円 | +56.2% |
親会社帰属中間利益 | 587億円 | 991億円 | +68.8% |
調整後親会社帰属中間利益 | 675億円 | 730億円 | +8.2% |
基本的1株当たり中間利益 | 39.07円 | 67.79円 | +73.5% |
セグメント別(上期累計、売上収益/事業利益)では、円安で欧州・アジアパシフィックが増益に見えますが、為替の影響を除くと3地域とも事業利益は減益です。
日本・東アジア:6,351億円(▲2.2%)/504億円(▲11.2%)。サイバー攻撃によるシステム障害の影響と原材料費の増加で減収減益
欧州:4,053億円(+13.7%)/512億円(+8.7%)。主要国で販売数量は減少したがプレミアムビールが堅調。為替一定では事業利益▲6.1%
アジアパシフィック:4,120億円(+19.0%)/441億円(+18.0%)。各国の主力ブランドは堅調だが、為替一定では事業利益▲0.2%
第2四半期の3ヶ月(4〜6月)だけを見ると、売上収益8,168億円(前年同期比+12.0%)、営業利益1,112億円(+90.8%)、親会社帰属四半期利益777億円(2.1倍)です。通期予想は売上収益3兆2,200億円・営業利益2,970億円・純利益1,940億円・年間配当57円で据え置かれ、中間配当は前年と同額の26円が決まっています。
財政状態では、2026年6月末ののれん及び無形資産が3兆7,564億円と総資産(6兆2,759億円)の約60%を占めます。EABL買収はこの後に乗るため、次の焦点は買収完了後ののれんの積み上がりと負債水準です。
投資家が注目すべきポイント
強み — プレミアム化と地理的分散
アサヒグループの最大の強みは、M&Aで獲得した欧州・豪州のプレミアムビールブランドです。スーパードライは国内ではマス市場の定番ですが、海外ではプレミアムブランドとして高い単価で販売されています。スポーツスポンサーシップ(シティ・フットボール・グループ等)を通じた認知度向上も奏功し、海外でのスーパードライ販売数量は着実に拡大しています。
また、日本・欧州・豪州・東南アジアに広がる地理的に分散した事業ポートフォリオは、特定市場のリスクを緩和する効果があります。EABL買収が完了すれば東アフリカ(ケニア・ウガンダ・タンザニア)が第4の地域として加わりますが、通貨・政治リスクの高い新興国市場であり、買収の成否は数年単位で見極める必要があります。
リスク — のれん・国内市場縮小・為替
のれん・無形資産の減損リスク — 2025年12月末ののれんは2兆4,107億円(総資産の40.0%)、無形資産は1兆2,471億円(同20.7%)に達し、EABL買収(30億ドル)でさらに積み上がる。会社はNet Debt/EBITDAが2026年に4倍近くまで上昇し、1〜2年で3倍程度に戻すと説明している。PBRは0.8倍前後と1倍を下回っており、欧州・豪州・東アフリカの事業が期待を下回れば減損リスクがある。
国内ビール市場の構造的縮小 — 日本のビール類市場は人口減少・若者のビール離れにより長期的な縮小が続く。プレミアム化・値上げで金額ベースの成長は可能だが、数量ベースの減少は止まっていない。
為替変動リスク — 海外売上比率が高いため、ユーロ・豪ドル・新興国通貨の変動が連結業績に影響する。2026年12月期の会社予想も為替前提次第で上振れ・下振れがあり得る。
バリュエーション
2026年9月15日終値の株価1,621円(時価総額約2兆4,656億円)で、2026年12月期予想EPS(129.71円)に基づくPERは約12.5倍。PBRは0.79倍(2025年12月末の1株当たり親会社所有者帰属持分2,053.15円ベース)と、のれんの大きさが影響して割安に見える水準です。ただし予想EPSには博多工場用地の売却益が含まれるため、調整後利益ベースのPERはこれより高くなります。
配当利回りは予想配当57円ベースで約3.5%と比較的高水準です。DOE4%以上を目指す累進配当(前年と同額以上)を掲げているため、減配リスクの低い高配当銘柄としての側面もあります(出典:東証株価・決算短信よりKabuGraph算出、2026年9月15日時点)。
まとめ
アサヒグループHDは、M&Aで構築したグローバルプレミアムビール事業と、国内の強力なブランドポートフォリオを持つ総合飲料メーカーです。投資のポイントをまとめます。
スーパードライ・ペローニなど5つのグローバルブランドでプレミアムビール市場を開拓。海外での販売数量が高成長
2025年のサイバー攻撃で純利益37%減も、2026年は過去最高益1,940億円を予想。ただし博多工場用地の売却益約350億円を含み、調整後利益(1,680億円)では2024年に届かない
配当利回り約3.5%(2026年9月15日時点)、10期連続増配(2016年12月期〜2025年12月期、分割後換算)。DOE4%以上を目指す累進配当で安定した株主還元
Diageoの東アフリカ事業(EABL)を30億ドルで買収、2026年下半期に完了予定。第4の成長地域を得る一方、のれんと負債は一段と膨らむ
リスクはのれん減損、国内市場縮小、為替変動。サイバーセキュリティも継続的な課題
アサヒグループの銘柄ページでは、最新の株価・業績データ・配当情報をリアルタイムで確認できます。
アサヒグループホールディングス
アサヒグループホールディングスは、世界有数の総合飲料・食品メーカーです。アサヒビール、ニッカウヰスキー、アサヒ飲料、カルピスなどのブランドでビール類・低アルコール飲料・洋酒・焼酎・清酒・ワイン・清涼飲料を製造・販売しています。国内だけでなく…