JT(2914)の企業分析|ウィンストン・キャメルの世界展開×配当利回り約4%、Ploom AURAで加熱式市場に挑む高配当銘柄
2026年12月期 第3四半期決算まで反映
JT(日本たばこ産業・2914)は、たばこ事業を中核に世界130以上の国と地域で製品を販売するグローバル企業です。主力の「ウィンストン」「キャメル」はグローバルでそれぞれ第2位・第3位の紙巻たばこ(Combustibles)ブランドの地位を占めています(JT 2025年度決算説明会資料)。
2025年12月期は売上収益3兆4,677億円、営業利益8,670億円と大幅増益を達成。会社開示の前期比(売上+13.4%、営業利益+175.9%)は、医薬事業を非継続事業に分類したうえで前期実績を遡及修正した継続事業ベースの伸び率です。2026年12月期は売上収益3兆9,030億円、営業利益1兆410億円と1兆円の大台乗せを見込んでいます(2026年10月29日に上方修正した会社予想)。
この記事では、JTの事業構造、業績推移、加熱式たばこ戦略、配当政策、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — たばこ専売から世界有数のグローバル企業へ
JTは1985年、日本専売公社の民営化に伴い設立されました。国内唯一のたばこ製造会社として出発し、1999年にRJRナビスコの海外たばこ事業、2007年にギャラハー(英国)を買収して急速にグローバル化。現在は連結子会社225社、従業員約5.5万人を擁する巨大グループです。
項目 | 内容 |
|---|---|
会社名 | 日本たばこ産業株式会社(JT / Japan Tobacco Inc.) |
証券コード | 2914(東証プライム) |
設立 | 1985年4月(日本専売公社より民営化) |
代表者 | 代表取締役社長 筒井 岳彦(2026年10月時点) |
従業員数 | 55,381名(連結、2025年12月時点) |
本社 | 東京都港区虎ノ門 |
決算期 | 12月 |
出典:JT公式サイトよりKabuGraph作成
セグメント構成
JTグループの事業は大きくたばこ事業(売上構成比約95%)と加工食品事業(同約5%)の2つに分かれます。かつて展開していた医薬事業は2025年に撤退しています。
セグメント別売上構成比(2025年12月期)
2つの事業を理解する
たばこ事業 — 4大ブランドで世界130以上の国と地域に展開
たばこ事業はJTの売上の約95%を占める中核事業です。「ウィンストン」「キャメル」「メビウス」「LD」の4ブランドをグローバルフラッグシップとし、世界130以上の国と地域で製品を販売しています。
2025年12月期のたばこ事業売上収益は3兆3,054億円で、うち自社たばこ製品の売上収益は3兆1,844億円に達しています。日本・フィリピン・ロシア・トルコ・英国を中心に多くの市場で値上げが浸透し、増収を牽引しました。
Ploom — 加熱式たばこに3年で8,000億円を投資、IQOS追撃へ
JTは経営計画2026において、2026〜2028年の3年間でRRP(加熱式たばこ等)事業に約8,000億円を投資する方針を打ち出しています。その中核となるのが新型デバイス「Ploom AURA」です。
国内加熱式たばこ市場ではPMIの「IQOS」が約7割のシェアを持つ圧倒的な首位ですが、JTのPloomはPloom AURA投入後の2025年7〜9月期にBATの「glo」を抜いて国内2位に浮上しました。日本の加熱式たばこカテゴリ内シェアは2025年4〜6月期の13.6%から7〜9月期に15.5%へ伸び、10〜12月期には15.7%に達しています(JT 2025年度第3四半期・通期決算説明会資料、東洋経済)。2026年に入っても1〜3月期15.8%、4〜6月期18.1%と伸び、7〜9月期は17.4%でした(JT 2026年度 第3四半期 決算説明会資料 p.8・p.9)。
グローバルではPloomブランドを世界26市場に展開(2025年5月のPloom AURA発表時点)し、新型デバイスPloom AURAは2026年5月8日時点で25市場に展開しています(JT 2026年度 第1四半期 決算レポート p.4)。2028年までに重点市場(key Heated Products markets)における加熱式たばこカテゴリ内シェア10%台半ばの獲得と、RRP事業の黒字化(グロスマージンからマーケティング費用を差し引いた段階での黒字化で、間接費の配賦前)を目標に掲げています(JT 2025年度決算説明会資料)。
加工食品事業 — テーブルマークの冷凍食品・パックごはん
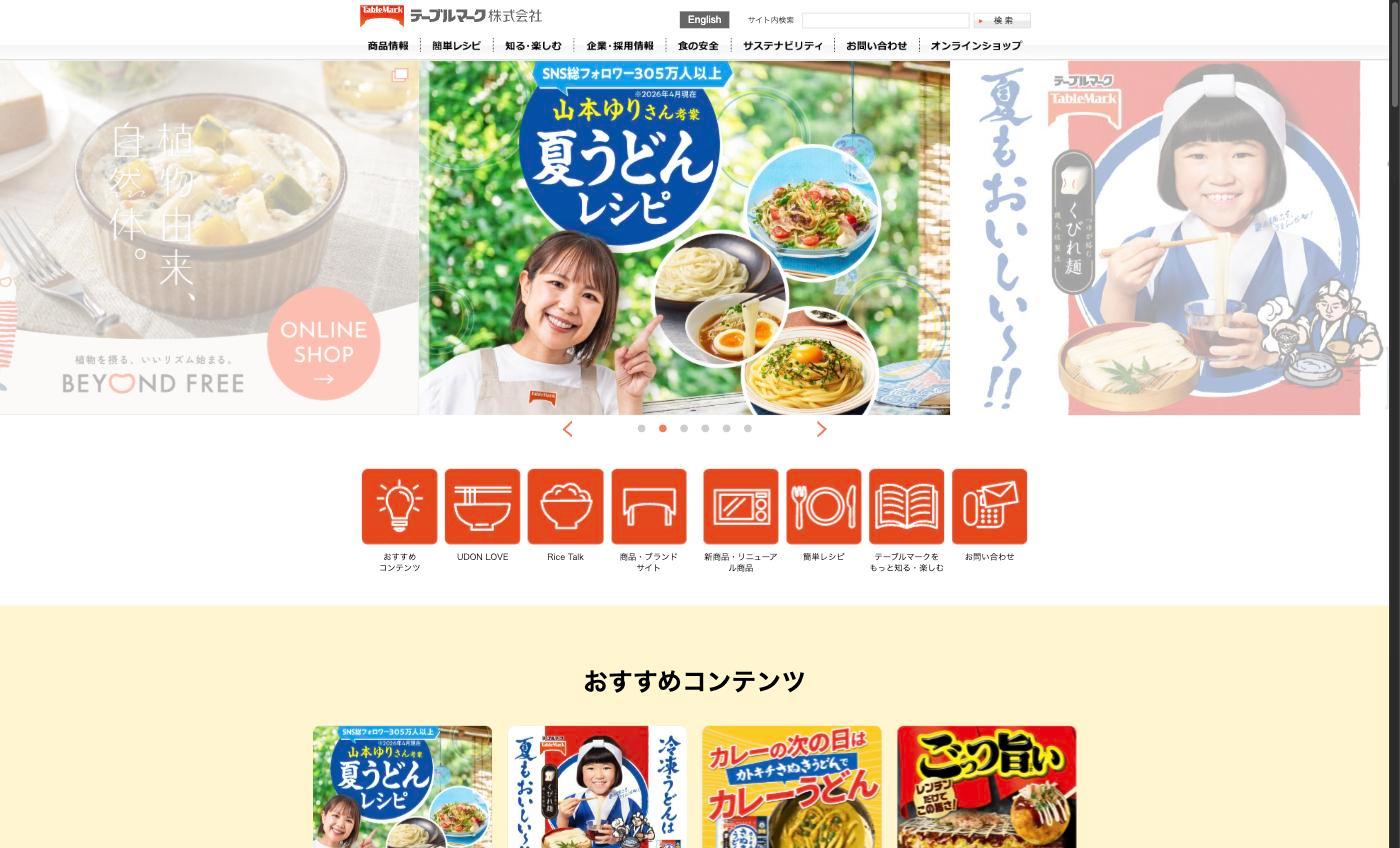
加工食品事業は子会社テーブルマークが運営し、冷凍うどん、パックごはん、冷凍たこ焼きなどの冷凍食品を中心に展開しています。2025年12月期の売上収益は1,595億円(全体の約5%)と規模は限定的ですが、食品値上げの浸透もあり安定した収益を確保しています。
なお、JTはかつて鳥居薬品を通じて医薬事業も展開していましたが、2025年に医薬事業を塩野義製薬へ承継し、保有する鳥居薬品株式も譲渡して医薬事業から撤退。現在はたばこと加工食品の2セグメント体制に集約しています。
業績推移と財務分析
通期業績推移(10年分+会社予想)
JTの売上収益は2020年12月期を底に回復基調にあり、2025年12月期には過去最高の3兆4,677億円を記録しました。2026年12月期の会社予想は売上収益3兆9,030億円(+12.6%)、営業利益1兆410億円(+20.1%)と1兆円の大台乗せを見込んでいます。過去10年の営業利益の最高は2025年12月期の8,670億円で(KabuGraph調べ)、会社予想どおりなら初の1兆円超えとなります。
通期業績推移(売上収益・営業利益・営業利益率)
2026年12月期は1〜9月の累計で売上収益2兆9,914億円(前年同期比+13.6%)、営業利益9,477億円(同+24.2%)となりました。フィリピン・ロシア・トルコ・英国・米国などで値上げ(プライシング)の効果が続き、円安・現地通貨高も利益を押し上げています。会社はたばこ事業の好調を反映して、7月末に続き10月29日にも通期予想を上方修正しました(売上収益+180億円、営業利益+330億円、当期利益+180億円。JT 2026年12月期 第3四半期決算短信、2026年度 第3四半期 決算説明会資料 p.6・p.12)。
配当推移と株主還元
JTは「配当性向75%を目安」とする株主還元方針を掲げています。2024年12月期に194円→2025年12月期に234円(+20.6%)→2026年12月期に272円(+16.2%)と2期連続の大幅増配を実現。直近2年で年間配当は194円→272円と1.4倍に拡大しています。
配当推移(1株あたり配当金・配当性向)
株価指標(2026年10月30日終値時点)
株価7,247円(2026年10月30日終値。10月29日の決算発表後の値)に対する予想配当利回りは3.75%、予想PERは19.4倍です。株価は2024年末の4,080円から約1.8倍に上昇しており(KabuGraphデータ)、増配を株価が追いかける形でPERは19倍台まで切り上がっています。高配当株としての利回りは確保しつつも、割安感だけで買える水準ではなくなっています。
指標 | 値 | 算出根拠 |
|---|---|---|
株価 | 7,247円 | 2026年10月30日終値 |
予想配当利回り | 3.75% | 予想配当272円 ÷ 株価 |
予想PER | 19.4倍 | 株価 ÷ 予想EPS372.88円 |
実績PER | 25.2倍 | 株価 ÷ 2025年12月期EPS287.36円 |
PBR | 3.15倍 | 株価 ÷ 2025年12月期末BPS2,301.99円 |
時価総額 | 約12.9兆円 | 自己株式を除く発行済株式数(2026年9月末)× 株価 |
主要財務指標
指標 | 2023/12 | 2024/12 | 2025/12 | 2026/12(予) |
|---|---|---|---|---|
売上収益 | 2兆8,411億円 | 3兆1,498億円 | 3兆4,677億円 | 3兆9,030億円 |
営業利益 | 6,724億円 | 3,235億円 | 8,670億円 | 1兆410億円 |
純利益 | 4,823億円 | 1,792億円 | 5,102億円 | 6,620億円 |
EPS | 271.69円 | 100.95円 | 287.36円 | 372.88円 |
配当金 | 194円 | 194円 | 234円 | 272円 |
投資家が注目すべきポイント
強み — 価格転嫁力とグローバル分散
たばこは嗜好品であり需要の価格弾力性が低い(値上げしても販売数量が大きく減らない)という特性があります。実際、JTは各国での定期的な値上げにより、数量減を売上金額でカバーし続けてきました。
また、世界130以上の国と地域への地理的分散は、特定市場のリスクを緩和する効果があります。2025年12月期は日本・フィリピン・ロシア・トルコ・英国を中心に多くの市場で値上げ(プライシング)効果が発現し、増収に大きく寄与しました(JT 2025年度決算説明会資料)。
リスク — 規制・ESG・地政学
たばこ銘柄特有のリスクとして、以下の3点に注意が必要です。
規制強化リスク — 各国でたばこ税の引き上げ、広告規制、プレーンパッケージの義務化が進行中。日本でも防衛財源として、2026年4月・10月の2段階で加熱式たばこの課税方式が見直され(紙巻との税負担差を解消する実質増税)、2027年4月から3年間で紙巻を含むたばこ税率が1本あたり計1.5円引き上げられます(財務省)。加熱式の税負担増は、成長ドライバーであるPloomの価格競争力にも逆風です。
ESG投資からの排除リスク — たばこ業界はESG投資の観点から機関投資家のダイベストメント(投資撤退)対象になりやすく、大口の売り圧力が株価の重しになる可能性があります。
ロシア・地政学リスク — JTはロシア市場での売上が大きく、ルーブルの為替変動やロシア・ウクライナ情勢の長期化が業績に影響を与えるリスクがあります。
ただし、JTの場合は財務大臣(日本国政府)が発行済株式の33.34%を保有する大株主であり(自己株式を除くと37.6%、2026年6月末時点。JT法により政府は常時3分の1超を保有)、政府保有銘柄ゆえの安定性(突然の増資リスクが低い等)も投資判断の材料になります。
まとめ
JT(日本たばこ産業)は、ウィンストン・キャメルを軸にしたグローバルブランド力と安定した高配当が魅力の銘柄です。投資のポイントをまとめます。
たばこ事業が売上の約95%を占め、世界130以上の国と地域でウィンストン・キャメル・メビウス・LDを展開
2026年12月期は営業利益1兆円超えの会社予想。値上げ浸透とRRP事業の成長が牽引
年間配当272円(予想)、予想配当利回り3.75%(2026年10月30日終値7,247円ベース)。配当性向75%目安の安定還元方針。予想PERは19.4倍
Ploom AURAを軸にRRPへ3年で約8,000億円投資し、加熱式たばこでIQOS追撃。国内では2025年7〜9月期にシェア2位へ浮上。2028年までに重点市場の加熱式カテゴリ内シェア10%台半ばとRRP事業の黒字化(間接費配賦前)を目標
リスクは規制強化、ESG排除、ロシア地政学の3点。2026年の加熱式課税見直しはPloomへの逆風でもあり、巨額投資の回収リスクにも要注意
JTの銘柄ページでは、最新の株価・業績データ・配当情報をリアルタイムで確認できます。
日本たばこ産業
日本たばこ産業(JT)は、たばこ事業と加工食品事業を展開するグローバル企業。たばこ事業では世界130以上の国と地域で製品を販売し、「ウィンストン」「キャメル」「メビウス」「LD」の4ブランドを中核に業界世界3位以内の規模を誇る。加熱式たばこ…