良品計画(7453)の企業分析|「第二の創業」で営業収益は9,235億円、MUJIブランドで世界1,486店舗を展開
2026年8月期決算まで反映
良品計画(7453)は、「無印良品」ブランドで生活雑貨・衣服・食品を日本を含む27の国と地域で展開する小売企業です。2026年8月末時点で無印良品の店舗(ライセンスドストアを含む)は国内723店舗、海外763店舗の計1,486店舗で、「感じ良いくらし」を提案するライフスタイルブランドとして国内外で支持を集めています(国・地域の数は、良品計画 2026年8月期 データブック p.12の2026年8月末の国別店舗数からKabuGraph調べ)。
2021年9月に前社長の堂前宣夫氏(元ファーストリテイリング)のもとで「第二の創業」を掲げて成長が加速し、2024年11月に就任した清水智社長が同路線を継承しています。2026年8月期は営業収益9,235億円(+17.7%)、営業利益1,034億円(+40.1%)と過去最高を更新し、営業利益は初めて1,000億円を超えました。2027年8月期は営業収益1兆140億円(+9.8%)の会社予想です。
この記事では、良品計画の事業構造、海外成長戦略、業績推移、投資判断のポイントを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 西友のPBから世界ブランドへ
「無印良品」は1980年に西友のプライベートブランドとして誕生しました。「わけあって、安い」をコンセプトに、過剰な包装や装飾を省いた商品で支持を集め、1989年に良品計画として独立。以来、シンプルで機能的なデザインと合理的な価格で「MUJI」ブランドは世界に広がっています。
項目 | 内容 |
|---|---|
会社名 | 株式会社良品計画 |
証券コード | 7453(東証プライム) |
設立 | 1989年6月(登記上は1979年5月)/西友から独立 |
代表者 | 代表取締役社長 清水 智(2024年11月就任) |
従業員数 | 約31,400名(連結、臨時含む) |
本社 | 東京都文京区後楽(住友不動産飯田橋ファーストビル) |
決算期 | 8月 |
事業を理解する — 3カテゴリー×グローバル出店の成長モデル
商品カテゴリーと店舗展開
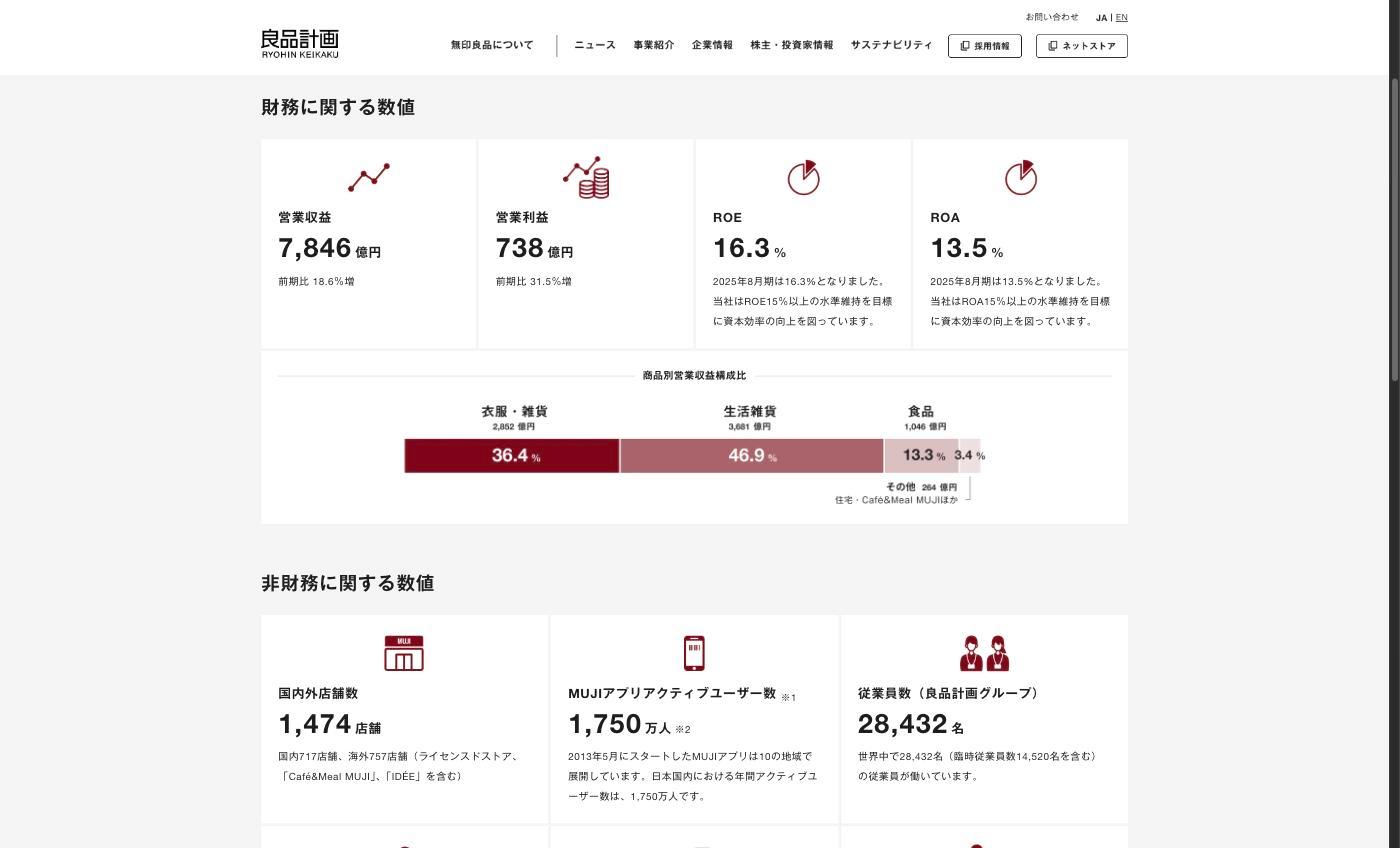
良品計画の商品は大きく3つのカテゴリーに分かれます。生活雑貨(収納用品、文房具、キッチン用品等)が2026年8月期の営業収益の47.0%と最大で、衣服・雑貨が36.6%、食品が13.4%を占めます。「日常の必需品」として複数カテゴリーを横断する購買が生まれやすく、来店頻度の向上に寄与しています。
商品別営業収益構成(2026年8月期)
地域別セグメント — 東アジアが高収益の成長エンジン
良品計画は国内、東アジア、東南アジア・オセアニア、欧米の4セグメントで事業を展開しています。2026年8月期(通期、2025年9月〜2026年8月)のセグメント別実績を見ると、収益構造の特徴が鮮明です。
セグメント | 営業収益 | 前期比 | セグメント利益率 |
|---|---|---|---|
国内事業 | 5,109億円 | +8.7% | 12.4% |
東アジア事業 | 2,938億円 | +32.2% | 21.0% |
東南アジア・オセアニア | 665億円 | +32.8% | 13.8% |
欧米事業 | 522億円 | +24.1% | 15.5% |
特に注目すべきは東アジア事業のセグメント利益率21.0%で、国内事業(12.4%)を大きく上回り、セグメント利益は616億円と国内事業(633億円)に迫ります。会社は、中国大陸事業で生活雑貨と食品を中心に全部門の売上が伸び、営業総利益率の改善に加えて販管費率も下がったことを増益の理由に挙げています。
一方、欧米事業は増収24.1%に対して利益は+17.0%にとどまり、利益率は前期の16.4%から15.5%に下がりました。北米での出店再開と、2027年8月期に出店を予定している欧州の旗艦店の経費が先行して販管費率が上がったためで、会社は2027年8月期も旗艦店を含む出店の先行投資で欧米事業は減益になると見込んでいます。
「第二の創業」と2030年ビジョン
会社が掲げる2030年ビジョンは「日常生活の基本を担う/コミュニティセンターとしての店舗」という定性的なもので、その実現に向けて個店経営・コオウンド経営の実践、感じよいオンラインの提供、ESG経営のトップランナーを掲げています。数値計画は3ヶ年ローリング計画として示されており、2026年10月に公表した新しい計画(2027年8月期〜2029年8月期)では2029年8月期に営業収益1兆2,980億円・営業利益1,560億円・営業利益率12.0%が目標です(金額は計画表の値。会社のサマリ文言では「営業収益約1.3兆円、営業利益1,500億円超」と表記。出典:良品計画 2026年8月期 決算説明会資料 p.39)。出店は年平均純増で国内45店舗・海外75店舗(合計120店舗)を計画し、欧米事業を中心に出店拡大と海外の事業基盤強化への先行投資を加速する方針です。
業績推移と財務分析
通期業績推移(5年分+会社予想)
良品計画は2020年に決算期を2月から8月に変更しており、以下は8月期ベースの業績推移です。2022〜2023年には中国のゼロコロナ政策や原材料高の影響で利益率が低下しましたが、2024年以降は内製化による原価低減と値下げ抑制でV字回復を遂げています。
通期業績推移(営業収益・営業利益・営業利益率)
2026年8月期は海外事業の成長に円安も寄与して過去最高を更新し、7月に上方修正した会社予想(営業収益9,070億円・営業利益980億円)も上回りました。2027年8月期の会社予想は営業収益1兆140億円(+9.8%)・営業利益1,140億円(+10.2%)で、純利益は730億円(−4.5%)と減益の見通しです。2026年8月期の純利益764億円(+50.3%)は為替差益や政策保有株式の売却益といった一過性の利益と、在外子会社での繰延税金資産の計上で押し上げられており、会社は2027年8月期はその一過性利益の反動で減益になると説明しています。
配当推移
良品計画は2025年9月1日に1株→2株の株式分割を実施しました。2026年8月期は好業績を受けて期末配当を4月公表の予想16円から22円に引き上げる予定で(11月23日の定時株主総会に付議)、年間配当は38円(中間16円・期末22円)と前期(分割後換算25円)から13円の増配になります。2027年8月期の予想も年間38円(中間・期末とも19円)です。2026年10月29日終値4,771円に対する配当利回りは0.80%と低く、会社は配当性向30%を目安としつつ、営業キャッシュフローの約60%を成長投資に充てる方針を掲げています。
1株あたり配当金と配当性向の推移(分割後換算)
主要財務指標
指標 | 2025/8 | 2026/8 | 2027/8(予) |
|---|---|---|---|
営業収益 | 7,846億円 | 9,235億円 | 1兆140億円 |
営業利益 | 738億円 | 1,034億円 | 1,140億円 |
純利益 | 508億円 | 764億円 | 730億円 |
ROE | 16.3% | 20.6% | 16.7% |
投資家が注目すべきポイント
強み — 「第二の創業」で業績成長が加速
良品計画の投資魅力は、成熟した小売ブランドでありながら2桁の増収を続けてきた点です(2025年8月期+18.6%、2026年8月期+17.7%。2027年8月期の会社予想は+9.8%)。生産の内製化による原価低減、値下げ抑制による粗利率改善が進み、利益成長は売上成長を上回っています。2026年8月期のROEは20.6%、ROA(総資産経常利益率)は17.0%と資本効率も高水準です。会社は「数字で見る良品計画」で資本効率の目標として「ROE15%以上の水準維持」を掲げており、新しい3ヶ年ローリング計画ではROEが一過性利益の反動で2027年8月期に16.7%へ下がった後、2029年8月期に18.1%へ改善する計画です。
海外事業では特に東アジア(中国本土中心)の利益率21.0%(2026年8月期)が際立ちます。同期は東南アジア・オセアニアもセグメント利益が前期比64.1%増(利益率13.8%)と伸び、欧米事業(同15.5%)を含む海外3地域がそろって増益でした。ただし欧米は2027年8月期に旗艦店を含む出店の先行投資で減益を見込んでおり、収益の牽引役は引き続き東アジアです。
リスク — 高バリュエーションと中国依存
投資判断で最も留意すべきは株価の割高感です。
PER33倍(2026年8月期実績EPS143.98円ベース)の高バリュエーション — 2026年10月29日終値4,771円での水準。2027年8月期の会社予想EPS137.45円ベースでは約35倍(一過性利益の反動で予想EPSが実績を下回るため)、PBRは6.2倍(2026年8月期末BPS773.33円)と、小売セクターの中でもかなりのプレミアム水準。営業収益1兆円超に向けた成長期待が株価に相当織り込まれており、期待を下回る四半期が出た場合の調整リスクが大きい。
中国市場への依存度 — 東アジア事業の大半が中国本土。2022〜2023年にはゼロコロナ政策で利益率が大きく低下した経験があり、中国の景気変動や地政学リスクに業績が連動しやすい。
出店加速による執行リスク — 年平均120店舗の純増計画(新しい3ヶ年ローリング計画)は投資負担が大きく、好立地の確保が困難になるリスクや、既存店売上の希薄化(カニバリゼーション)の可能性がある。
まとめ
良品計画は、「無印良品」ブランドの強みを活かし、国内外で力強い成長を続ける小売企業です。投資のポイントをまとめます。
「第二の創業」で業績急拡大。2026年8月期は営業収益9,235億円・営業利益1,034億円で過去最高。2027年8月期は営業収益1兆140億円・営業利益1,140億円の会社予想
東アジア事業の利益率21.0%(2026年8月期)が収益を牽引。欧米は出店の先行経費で利益率が16.4%から15.5%に下がり、2027年8月期は減益の見込み
2029年8月期に営業収益1兆2,980億円・営業利益1,560億円を目指す新しい3ヶ年ローリング計画(2026年10月公表)。出店は年平均で国内45店舗・海外75店舗の純増を計画
PER33倍(実績EPSベース、会社予想EPSベースでは約35倍)・PBR6.2倍の高バリュエーションが最大のリスク(2026年10月29日終値4,771円)。中国依存や出店リスクにも注意
良品計画の銘柄ページでは、最新の株価・業績データ・配当情報をリアルタイムで確認できます。
良品計画
生活雑貨・衣服・食品を扱う「無印良品」「MUJI」ブランドを世界展開する製造小売(SPA)企業。商品の企画開発から素材調達・流通加工・直営店販売までを一貫して手がけ、シンプルで実質本位なデザインの日用品を幅広く提供する。国内では駅ビル・商業…