QPSホールディングス(464A)の企業分析|防衛省697億円受注と小型SAR衛星の成長戦略
QPSホールディングス(464A)は、九州大学発の宇宙ベンチャーで、小型SAR(合成開口レーダー)衛星の開発・製造・データ提供を手がける企業です。
2025年12月に持株会社体制へ移り、銘柄コードは事業会社QPS研究所の5595から、QPSホールディングスの464Aに変わりました。株式は1対1で引き継がれており、事業の中身は変わっていません。
2026年5月期は売上高38.0億円(前期比+42%)でした。衛星の減価償却が膨らんで営業損益は▲8.3億円の赤字に転じた一方、補助金収入などで純利益は11.5億円と上場後初の黒字になりました。
防衛省から約697億円規模の衛星コンステレーション構築事業を受注しており、時価総額は約940億円(2026年9月30日終値)と、宇宙関連銘柄のなかでも注目度の高い企業です。
この記事では、QPSホールディングスの小型SAR衛星技術の特徴、事業構造、業績推移、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 九州大学発の小型SAR衛星ベンチャー
QPSホールディングスの中核は、2005年に九州大学発の宇宙スタートアップとして創業した事業会社のQPS研究所です。「九州に宇宙産業を根付かせる」をミッションに掲げ、従来数百kgだったSAR衛星を100kg級まで小型・軽量化する独自技術を確立しました。
QPS研究所は2023年12月に東証グロース市場へ上場し、2025年12月に持株会社のQPSホールディングスを設立してその完全子会社になりました。上場はQPSホールディングス(464A)が引き継いでいます。
項目 | 内容 |
|---|---|
会社名 | 株式会社QPSホールディングス(事業会社は子会社の株式会社QPS研究所) |
証券コード | 464A(東証グロース) |
設立 | 2025年12月(持株会社)/事業会社のQPS研究所は2005年6月 |
上場 | 2023年12月にQPS研究所(5595)が上場、2025年12月の持株会社化で464Aに移行 |
代表取締役 | 大西 俊輔 |
本社 | 福岡県福岡市中央区長浜 |
事業内容 | 小型SAR衛星の開発・製造・運用、SAR衛星データの提供、衛星コンステレーション構築 |
決算期 | 5月 |
「QPS」は Q-shu Pioneers of Space(九州の宇宙のパイオニア)の略称です。九州大学名誉教授の八坂哲雄氏・桜井晃氏と、三菱重工業でロケット開発に携わった舩越国弘氏が、大学の研究成果を社会実装するために創業しました。
売上高構成(2026年5月期)
売上は、SAR画像データの提供(58%)と、防衛省などから受ける衛星の開発・調査研究(42%)の2本柱です。どちらも主な顧客は官公庁で、2026年5月期は官公庁と、防衛省事業を運営するトライサット・コンステレーション向けで売上の9割近くを占めました。民間向けの販売はまだ小さいのが現状です。
事業を理解する — 「宇宙の目」で地球を見守る
小型SAR衛星とは — 天候・昼夜を問わず地表を観測
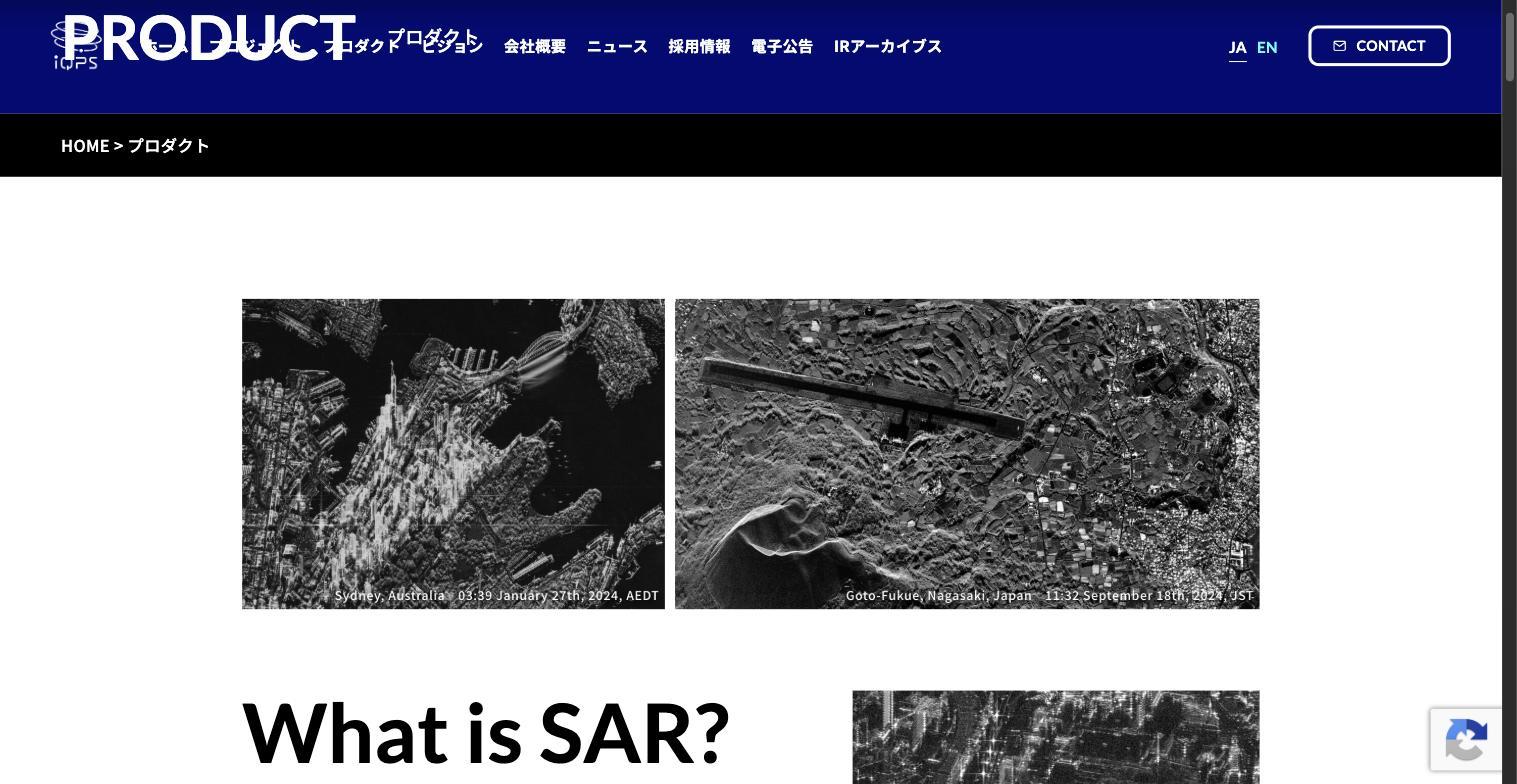
SAR(Synthetic Aperture Radar:合成開口レーダー)衛星は、マイクロ波を地表に照射し、その反射波から画像を生成します。光学衛星と異なり、曇天・夜間・悪天候でも地表の変化を捉えることができるのが最大の特徴です。災害監視、インフラ点検、農業、安全保障など幅広い分野で活用されています。
従来のSAR衛星は重量が数百kg〜数tに及び、製造・打上げコストが膨大でした。子会社のQPS研究所は100kg級まで小型化した「QPS-SAR」シリーズを開発し、低コストかつ短期間での量産を可能にしました。分解能46cm(物体を46cm単位で識別可能)は、小型SAR衛星としては世界トップレベルの性能です。
QPS-SARプロジェクト — 36機コンステレーションで世界を10分間隔で撮影
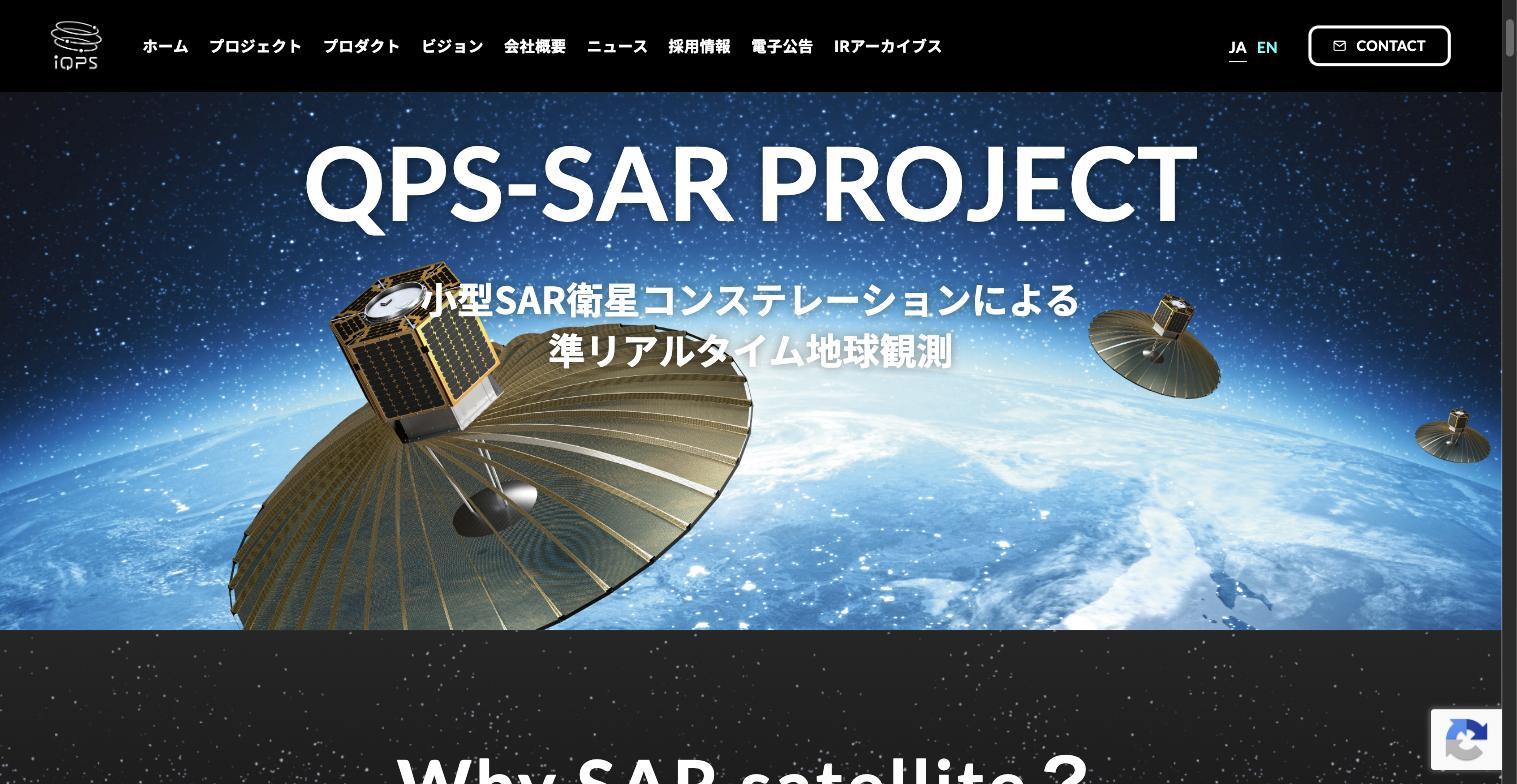
QPSホールディングスの中核プロジェクトが、36機のSAR衛星を地球低軌道に配置する「コンステレーション計画」です。36機体制が完成すると、世界中の任意の地点を平均10分間隔で繰り返し観測できるようになります。これにより、リアルタイムに近い頻度で地球全体の変化を監視する「宇宙の目」が実現します。
2026年9月30日時点で、商用運用中のQPS-SAR衛星は9機です。これに加えて8月に13号機「ミクラ-Ⅰ」と18号機「スサノオ-Ⅱ」を打ち上げ、どちらもアンテナ展開と初画像の取得に成功して初期運用中のため、軌道上の衛星は11機になりました。会社は2027年5月期にこの2機を含む7機を打ち上げ、期末に16機を運用する計画です。
打上げ手段の確保と海外での販路づくりも進んでいます。
2026年7月:米Rocket Labと3機分の打上げを追加で契約。同社のElectronロケットで打ち上げる予定は計11機に(8月に打ち上げた2機を含む)
2026年9月:三菱重工のH3ロケットで3機分の相乗り打上げを契約(打上げ時期は未定)
2026年9月:イタリアの衛星データ企業e-GEOSと協業を開始。互いのSARデータを自社の顧客へ販売し合う形で、海外での販路になる
出典:QPS研究所 ニュースリリースよりKabuGraph作成
2025年12月には防衛省の「衛星コンステレーションの整備・運営等事業」で子会社のQPS研究所を含む7社のグループが事業者に選定され、2026年2月に正式に契約を締結しました。QPS研究所の売上見込みは約697億円(税抜・5年間)で、防衛・安全保障分野での需要が同社の成長を支える主要な柱となっています。
衛星のキー技術 — 展開型パラボラアンテナと量産設計
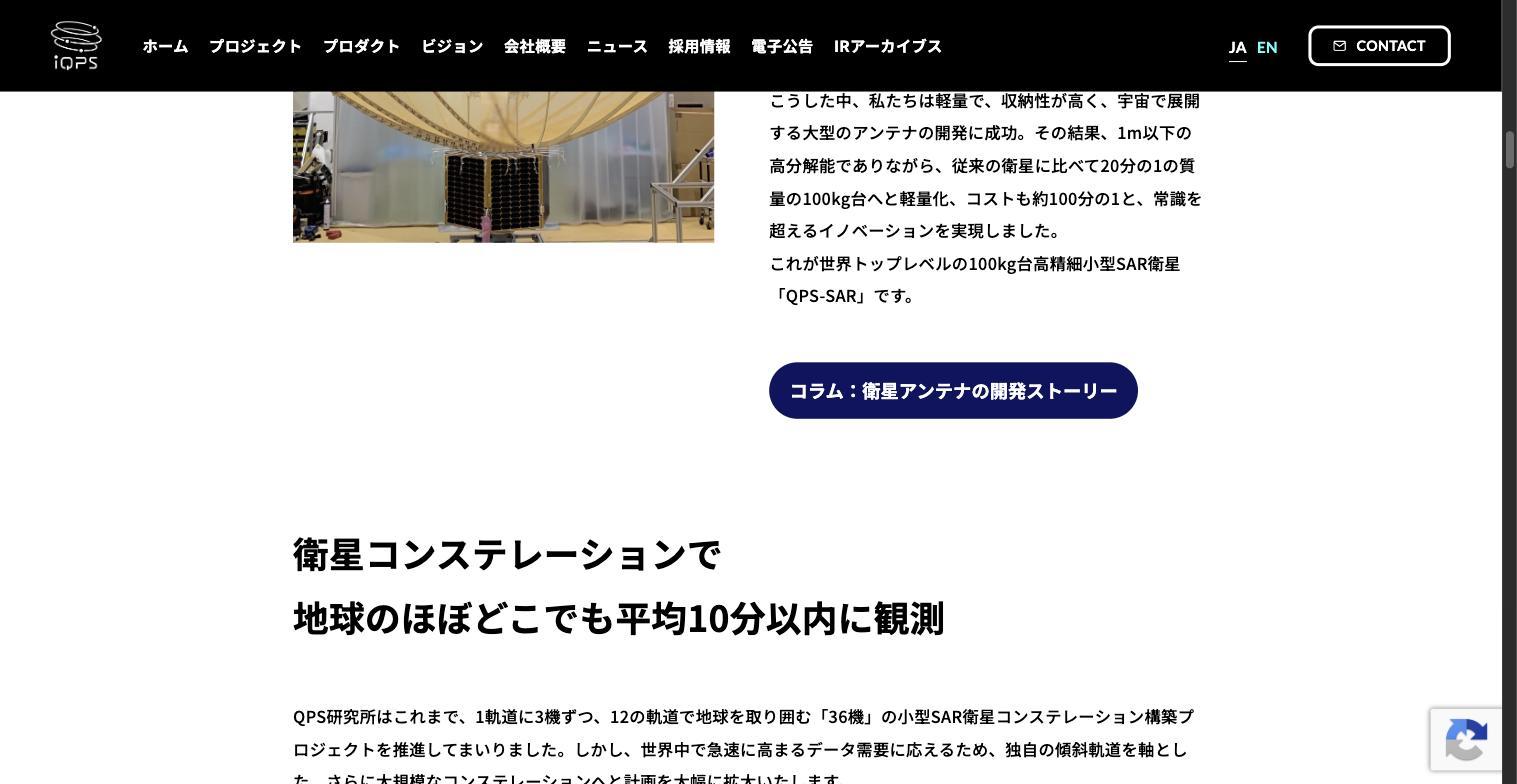
QPS-SAR衛星の技術的な特徴は大きく3つあります。
展開型パラボラアンテナ — 打上げ時は折りたたまれ、軌道上で直径3.6mに展開。大型アンテナにより、小型衛星ながら高分解能(46cm)を実現しています
100kg級の超小型設計 — 従来のSAR衛星(500kg〜数t)に比べて大幅に軽量化。打上げコストの削減と、民間ロケットへの相乗りを可能にしています
量産を前提とした設計 — 36機コンステレーションの構築に向け、福岡市近郊の新拠点「Q-SIP」(年間最大10機の製造能力)で量産体制を整備しています。防衛省からの大量受注に対応する生産能力の確保が進んでいます
業績推移と財務分析
QPSホールディングスは、2023年12月に上場したQPS研究所が2025年12月に持株会社へ移行した若い上場企業です。以下では直近2期の実績と会社予想(FY2027/5)を分析します。FY2025/5までは事業会社のQPS研究所(単体)の実績、FY2026/5からはQPSホールディングスの連結の実績で、数値はQPSホールディングスIRの開示資料に基づきます。
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 |
|---|---|---|---|---|
2025年5月期 | 26.8億円 | 0.9億円 | ▲2.1億円 | ▲18.5億円 |
2026年5月期 | 38.0億円 | ▲8.3億円 | 11.7億円 | 11.5億円 |
2027年5月期(予) | 100.0億円 | 3.0億円 | 20.0億円 | 19.0億円 |
通期業績推移(売上高・営業利益・当期純利益)
営業赤字なのに純利益黒字 — JAXA補助金の会計上のインパクト
FY2026/5の特徴は、営業利益は▲8.3億円の赤字ながら、経常利益は11.7億円・純利益は11.5億円の黒字という点です。宇宙戦略基金を中心とする補助金収入17.3億円や共同研究収入7.1億円などの営業外収益が入り、営業外費用を差し引いた純額(約20億円)で営業赤字を打ち消しています。
営業赤字の主な原因は、運用する衛星が増えて減価償却費が膨らんだことです(償却の対象になる衛星が前期末の2機から8機に増加)。QPS研究所時代のFY2024/5(営業利益3.4億円)とFY2025/5(同0.9億円)は2期続けて営業黒字だったので、FY2026/5は営業赤字への転落にあたります。
中心となるJAXA宇宙戦略基金の補助金(支援上限額212億円、2029年3月まで)は、衛星の製造・打上げ費用に対する国の支援策で、防衛省の697億円の契約とは別の資金源です。防衛省契約による売上は営業収益として計上されますが、宇宙戦略基金の補助金は営業外収益に分類されるため、営業利益と経常利益に大きな差が生じます。投資家としては、営業利益だけでなく経常利益もあわせて見ることが重要です。
FY2027/5 — 売上高100億円を目指す計画
会社はFY2027/5に売上高100億円(前期比+163%)を予想しています。この急成長は防衛省向けコンステレーション構築事業の本格的な売上計上が主因です。697億円の5年契約が年間ベースで大きく寄与し始めることで、営業利益も3.0億円の黒字に戻る計画です。
経常利益は20.0億円、純利益は19.0億円を見込んでおり、FY2026/5からの大幅な増益を予想しています。ただし、衛星の打上げスケジュールの遅延リスクや防衛省案件の進捗による変動リスクには注意が必要です。
経常利益と純利益の推移
売上構成の推移と防衛省依存度
売上高の内訳推移(画像データ提供・開発・調査研究)
FY2026/5の画像データ提供売上は22.2億円(前期比+80%)でした。伸びを支えたのは、Q4(2026年3〜5月)に入って4月に始まった防衛省事業です。その売上11.6億円は、画像データ全体の増収額(9.9億円)を上回ります。
裏を返すと、防衛省事業を除いた画像データ売上は約10.6億円と、前期(12.3億円)より約1.7億円減少しています。会社は、前年まで売上の柱だった内閣府の「スターダストプログラム」(官公庁向け)が縮小傾向と説明しており、純粋な民間向けの売上はまだ発展途上です。
FY2027/5は売上高100億円のうち、防衛省事業だけで70億円以上を見込んでいます。残り約30億円も防衛省向け衛星の試作開発など官公庁案件が中心で、民間・海外の売上はまだ小さい段階です。
防衛省契約の売上計上スケジュールと受注残
防衛省契約(697億円)の年度別売上計上スケジュール
防衛省契約の売上は段階的に拡大し、FY2029/5〜FY2030/5にピーク(年間167〜174億円)を迎える計画です。2026年5月期末時点で、2027年5月期以降に計上予定の官公庁案件・補助金は約987億円(うち防衛省事業686億円・宇宙戦略基金195億円)あり、今後の業績の大きな裏付けとなっています。ただし、宇宙戦略基金は途中の審査(ステージゲート)を通ることが条件のため、全額の計上が保証されているわけではありません。
投資指標の確認
指標 | 値 |
|---|---|
株価 | 1,680円 |
時価総額 | 約940億円 |
PER(株価収益率) | 72.3倍 |
PBR(株価純資産倍率) | 2.96倍 |
EPS(1株当たり利益) | 23.24円 |
ROE(自己資本利益率) | 3.6% |
配当利回り | 無配当 |
投資家が注目すべきポイント
防衛省697億円契約がもたらす収益の安定性
同社の最大の強みは、2025年12月に選定・2026年2月に契約を締結した防衛省からの約697億円(5年間)の衛星コンステレーション構築事業です。売上は段階的に拡大し、FY2029/5〜FY2030/5にピーク(年間167〜174億円)を迎える計画で、FY2027/5の売上高100億円計画の大きな裏付けとなっています。
防衛・安全保障分野でのSAR衛星需要は、日本の防衛費増額(GDP比2%目標)を背景に中長期的に拡大が見込まれています。国産の衛星コンステレーション技術を持つ企業は限られており、同社は防衛省との関係強化で先行優位を築いています。
世界最小クラスの技術力 — 46cm分解能の競争力
QPS-SAR衛星の分解能46cmは、小型SAR衛星としては世界トップクラスです。大型衛星に匹敵する高性能を100kg級の小型衛星で実現していることが、同社の技術的な優位性です。衛星の小型化により打上げコストが下がり、より多くの衛星を軌道上に配置できるため、「量」と「質」を両立したコンステレーションが実現可能です。
注意すべきリスク
一方で、投資にあたって注意すべきリスクも複数あります。
償却負担による営業赤字 — FY2026/5は衛星の減価償却が膨らみ、営業利益が▲8.3億円と赤字に転落しました。経常利益の黒字はJAXA宇宙戦略基金からの補助金(営業外収益)に支えられています。防衛省契約の売上が本格化するFY2027/5に営業黒字へ戻す計画ですが、衛星を増やすほど償却費も増えるため、民間向けSARデータ事業の自立的な収益化は今後の課題です
PER 72.3倍の高バリュエーション — 2026年9月30日終値で計算したPERで、東証グロース市場の平均PERと比べても高い水準です。将来の成長を大きく織り込んでおり、業績の下振れ時の株価下落リスクには警戒が必要です
衛星の故障・減損リスク — 宇宙空間での機器故障により衛星が機能停止するリスクがあります。衛星は固定資産として計上されるため、故障時には減損損失が発生します(2026年9月には同じ小型衛星のアクセルスペースで、打ち上げた7機のうち4機に通信異常が起きています)
先行投資による赤字と資金繰り — 2026年5月期の決算短信には、営業赤字が出たことから「継続企業の前提に重要な疑義を生じさせるような事象又は状況」があると書かれています。会社は預金約212億円に加え、宇宙戦略基金や62億円の借入れで資金を手当て済みと説明していますが、衛星の打上げが続く間は資金の出入りに注意が要ります
無配当 — 成長投資(衛星製造・打上げ)を最優先する方針で、配当の実施予定はありません。インカムゲインを重視する投資家には不向きです
まとめ
QPSホールディングスは、九州大学発の技術力を基盤に、防衛省との大型契約という「量」と、世界最小クラスの小型SAR衛星という「質」の両面で成長基盤を築いています。FY2026/5に上場後初の通期純利益黒字化を達成し、FY2027/5には売上高100億円と営業黒字への回復を計画するなど、衛星データを事業として軌道に乗せるフェーズに入りつつある段階です。
一方で、PER 72.3倍という高バリュエーション、償却負担による営業赤字、衛星固有のリスクなど、成長企業ならではの不確実性も抱えています。防衛省案件の進捗と商業SAR事業の収益化の行方が、中長期の投資判断を左右する最大のポイントとなるでしょう。
QPSホールディングス
QPSホールディングスは九州大学発の宇宙ベンチャーであるQPS研究所を中核子会社とする持株会社。小型SAR(合成開口レーダー)衛星の研究開発・製造・運用から観測データの販売までを一貫して手がける。SAR衛星は電波で地表を観測するため夜間や悪…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月30日時点の情報に基づいています。