アクセルスペースHD(402A)の企業分析|防衛省436億円受注とGRUS衛星群で挑む宇宙データビジネス
アクセルスペースホールディングス(402A)は、光学地球観測衛星「GRUS」のコンステレーション(衛星群)運用と、顧客向け小型衛星の製造・運用を手がける宇宙ベンチャーです。
防衛省「衛星コンステレーションの整備・運営等事業」では、2025年12月に光学衛星画像の提供者として落札し、2026年2月に契約を締結しました。契約総額は436億円(税抜)です。2026年7月には次世代衛星「GRUS-3」7機を打ち上げました。
ところが2026年9月29日、GRUS-3の7機中4機で通信系統に不具合が見つかり、予定していた商用運用が難しくなったと発表しました。業績への影響は精査中で、固定資産の減損損失を計上する可能性があるとしています。翌9月30日の株価はストップ安の421円(前日比−19.2%)でした。
この記事では、アクセルスペースHDの2つの事業の仕組み、防衛省案件の中身、GRUS衛星の技術、業績推移と投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 東大発・衛星ベンチャーの軌跡
アクセルスペースは、東京大学大学院で世界初の大学生手作り超小型衛星「CubeSat」の開発に携わった中村友哉氏が、2008年に設立した宇宙ベンチャーです。「Space within Your Reach(宇宙を普通の場所に)」を掲げ、衛星の小型化・低コスト化を追求してきました。
2025年8月13日に東証グロース市場に上場し(証券コード: 402A)、公募増資などで約79億円を調達しました。この資金や銀行借入を元手に、次世代衛星「GRUS-3」の製造などの先行投資を進めてきました。
項目 | 内容 |
|---|---|
社名 | 株式会社アクセルスペースホールディングス |
証券コード | 402A(東証グロース、2025年8月上場) |
創業 | 2008年8月(持株会社は2020年3月設立) |
代表取締役 | 中村友哉(東京大学大学院航空宇宙工学専攻博士課程修了) |
本社 | 東京都中央区 |
事業内容 | 小型衛星の開発・製造・運用、衛星画像データの販売・解析 |
決算期 | 5月 |
打ち上げ実績 | 累計18機の小型衛星を軌道上に投入(2026年7月時点) |
中村社長は内閣府宇宙政策委員会の部会委員(2015年〜)も務めており、2022年には中小企業基盤整備機構の「Japan Venture Awards」で経済産業大臣賞を受賞しています。
2つの事業を理解する
アクセルスペースHDは「AxelGlobe」(衛星データ事業)と「AxelLiner」(衛星製造・運用受託事業)の2つの事業で構成されています。2026年5月期の連結売上高25.1億円のうち、AxelLinerが15.2億円(61%)、AxelGlobeが9.9億円(39%)ですが、2027年5月期にはAxelGlobeが60.8億円へ急拡大し、売上構成が逆転する見込みです。
AxelGlobe — 衛星画像データプラットフォーム
AxelGlobeは、自社で開発・運用する光学地球観測衛星「GRUS(グルース)」が撮影した衛星画像データを、クラウドプラットフォーム経由で顧客に提供する事業です。農業(作物の生育監視)、環境モニタリング、インフラ管理、報道、金融・保険など幅広い産業で活用されています。
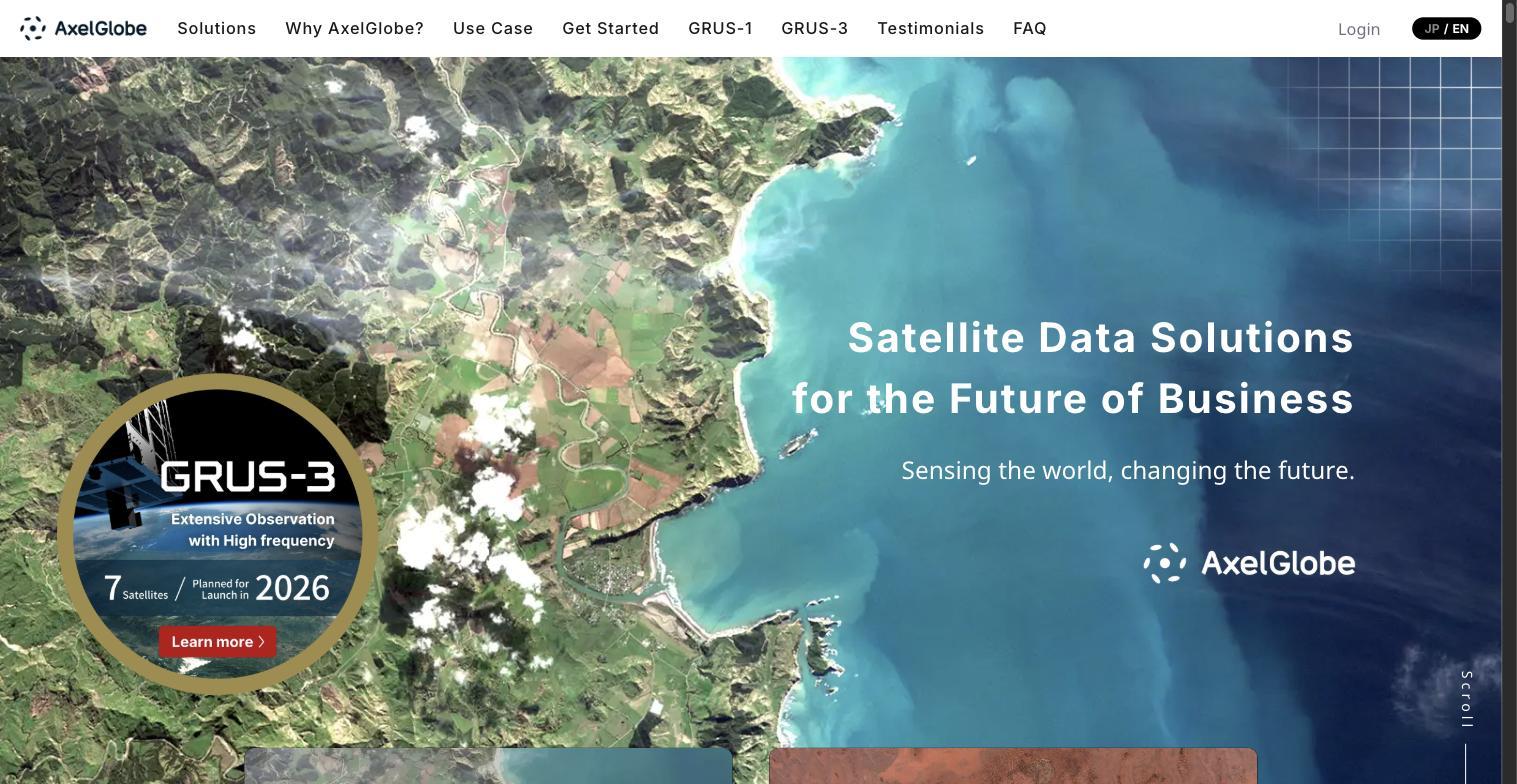
GRUSは質量100kg級の光学小型衛星で、地上分解能2.5mの中分解能画像を撮影できます。2018年12月に初号機GRUS-1を打ち上げ、2021年3月にGRUS-1の追加4機を投入して5機体制のコンステレーションを構築。そして2026年7月7日、次世代機「GRUS-3」7機をSpaceXのFalcon 9ロケット(Transporter-17ミッション)で打ち上げ、全機の初期信号受信に成功しました。GRUS-3にはNikon製の望遠鏡が搭載されています。一方、GRUS-1のうち1機(GRUS-1E)は姿勢制御装置(リアクションホイール)の故障で2026年7月27日に商用運用を終えており、2026年9月時点で商用運用しているのはGRUS-1の4機です。
GRUS-3の残り3機が商用運用に入っても、GRUS-1の4機と合わせて7機です。会社が見込んでいた「GRUS-3を加えて10機超」の体制には届きません。
また、2026年9月2日にはAirbus Defence and Spaceと衛星画像販売のパートナーシップ契約を締結し、GRUSの中分解能光学衛星画像をAirbusの販売網を通じて世界市場に展開する体制を整えました。防衛省案件と並ぶ商用データ販売の足がかりですが、提携はGRUS-3が加わって10機超になる前提で発表されたものです。
AxelGlobe事業の顧客構成 — 商用はこれから
2026年5月期のAxelGlobe事業売上高9.9億円の内訳は、政府系機関向け8.7億円(前期比+585%)に対し、民間企業向けは1.2億円(同▲13%)でした。防衛省案件の本格化で政府系が急増した一方、民間商用売上はまだ小規模にとどまっています。2025年5月期は民間・政府がほぼ半々で合計2.6億円でしたが、防衛省契約開始で構成が大きく変わりました。
ただし、商用売上の本格拡大は「GRUS-3」の商用運用開始後です。2026年7月に打ち上げた7機は2026年中の商用運用開始を目指していましたが、9月29日に4機の商用運用が難しくなりました(上の囲みを参照)。LOI(購入意向書)を締結済みの企業は30社以上(2026年6月末時点)ありますが、LOIは「GRUS-3が商用利用できるようになった場合」の購入意向を示すもので、発注を約束するものではありません。
AxelLiner — 顧客向け小型衛星の製造・運用
AxelLinerは、顧客の宇宙ミッションに必要な小型衛星をワンストップで提供する事業です。衛星の設計・製造・打ち上げ手配・運用までを一貫して担います。
主な収益源は、NEDO(新エネルギー・産業技術総合開発機構)から受託した「Kプログラム」(光衛星間通信技術の開発、2031年まで継続予定)と、2024年に発表した軌道上実証サービス「AxelLiner Laboratory(AL Lab)」です。AL Labは宇宙用コンポーネント(部品)の軌道上実証に特化したサービスで、第一号としてASPINA(シナノケンシ)と共同開発したリアクションホイールの実証が2026年中に実施予定です。
2026年5月期のAxelLiner事業売上高は15.2億円(前期比+14.8%)、2027年5月期は29.2億円(同+91.9%)を見込んでいます。
セグメント別売上構成比(2026年5月期実績)
セグメント別売上推移と会社予想
業績推移と財務分析
アクセルスペースHDは現在、先行投資フェーズの真っ只中にあり、売上は急成長する一方で赤字が続いています。投資家にとっては、売上成長率・赤字縮小のペース・資金繰りが最も重要な指標です。
通期業績推移(売上高・営業損益)
売上高は急拡大、赤字幅は縮小へ
2026年5月期の売上高は25.1億円(前期比+58.1%)と大幅増収を達成しました。AxelGlobe事業で防衛省案件の一部が寄与し始めたことが主因です。しかし、営業損失は38.2億円(前期は25.0億円の損失)に拡大しました。2025年6月に打ち上げた実証衛星「GRUS-3α」の打ち上げ費用や、GRUS-3・高分解能衛星の研究開発費、人件費が膨らんだためです。
なお、第3四半期(2026年4月14日開示)に通期業績予想を下方修正しており、売上高は当初計画の36.5億円から25.0億円へ引き下げられました。理由は、AxelLiner事業の主要案件(Kプログラム)で高額部材の納入が翌期にずれ込み、進み具合に応じて計上する売上も減ったこと、AL Labの契約時期の遅れ、AxelGlobe事業の一部海外案件の中止です。AxelGlobe事業の国内分は、防衛省案件の開始など想定どおり進み、予想を上回る見込みと説明していました。
2027年5月期は売上高90億円(前期比+258.8%)、営業損失8億円を見込んでいます。防衛省案件の通期寄与とGRUS-3の商用運用開始が牽引し、赤字幅は大きく縮小する計画です。
ただし、この予想は「GRUS-3 7機の商用運用開始」を前提に置いています。9月29日にそのうち4機の商用運用が難しくなったと発表しましたが、業績への影響は精査中で、9月30日時点で予想は修正されていません。
決算期 | 売上高 | 営業損益 | 経常損益 | 純損益 |
|---|---|---|---|---|
2025/5 | 15.9億円 | ▲25.0億円 | ▲18.2億円 | ▲19.5億円 |
2026/5 | 25.1億円 | ▲38.2億円 | ▲37.1億円 | ▲40.6億円 |
2027/5(予) | 90.0億円 | ▲8.0億円 | ▲1.5億円 | ▲2.4億円 |
受注残高534億円 — 大半は防衛省案件
2026年5月期末の受注残高は534億円(前期比+366.3%)に達しました。このうちAxelGlobeが約431億円(防衛省案件が大半)、AxelLinerが約103億円(Kプログラム等)です。前期(2025年5月期)は防衛省契約前のため約114億円にとどまっていました。
防衛省案件は2031年3月までの長期契約で、先の売上を見通しやすい点は赤字ベンチャーとしては珍しい強みです。ただし契約額は年度ごとに割り振られた売上の上限で、防衛省が定めた要求水準に届かない場合はペナルティ(返納等措置)が生じることがあると会社は説明しています。
受注残高の推移(セグメント別)
資金繰り — 現預金58億円を確保
2026年5月期末の現預金残高は58.2億円です。営業キャッシュ・フローは51.2億円の赤字でしたが、2025年8月の上場時に約79億円を調達しており、会社は当面の事業運営に必要な資金を確保していると説明しています。防衛省案件の売上が本格化する2027年5月期以降はキャッシュ・フローの改善が期待されます。
なお決算短信には、営業損失と営業キャッシュ・フローのマイナスが続いていることから「継続企業の前提に重要な疑義を生じさせる事象又は状況」があると記載されています(会社は資金を確保しており、重要な不確実性は認められないと判断しています)。
また、GRUS-3の製造などで建設仮勘定(完成前の設備を資産に計上したもの)が33.4億円増えています。9月29日の開示では、固定資産の全部または一部を減損損失として計上する可能性があるとしており、金額は精査中です。
投資家が注目すべきポイント
2031年に衛星30機体制を目指すロードマップ
アクセルスペースは2031年5月期末までに中分解能・高分解能あわせて30機程度のコンステレーションを運用する計画です。高分解能衛星は2028年5月期に3機、2029年5月期に2機の計5機を打ち上げる予定です。高分解能衛星が加われば、中分解能のGRUSとの組み合わせで「広域を高頻度で監視しつつ、重要地点を高精細に撮る」という差別化されたサービスが可能になります。
この計画は、会社自身が「事業が順調に推移した場合」のものと注記しています。9月29日の開示では、GRUS-3の不具合を受けて開発プロセスを見直し、今後打ち上げる衛星の品質と信頼性を高める施策を検討しているとしましたが、打ち上げ時期を変えるかどうかには触れていません。
宇宙防衛市場の拡大 — 2,831億円の国家プロジェクト
防衛省の「衛星コンステレーションの整備・運営等事業」は総額2,831億円の大型事業で、SAR衛星(Synspective・QPS研究所が担当)と光学衛星(アクセルスペースが担当)を組み合わせた監視網を構築するものです。日本の宇宙防衛分野における民間企業の活用という歴史的な転換点であり、アクセルスペースはその中核を担う企業の1社です。
株価指標と投資判断のポイント
GRUS-3の不具合の発表を受け、2026年9月30日の終値はストップ安の421円(前日比−100円、−19.2%)でした。下の指標はこの終値で計算しています。
指標 | 値 | 備考 |
|---|---|---|
株価 | 421円 | 2026年9月30日終値 |
時価総額 | 約281億円 | 2026年9月30日終値 |
PER | —(赤字) | EPS ▲65.84円 |
PBR | 4.02倍 | 2026年9月30日終値 |
配当利回り | 0%(無配) | 成長投資優先 |
受注残高 | 534億円 | 2026年5月期末 |
赤字ベンチャーの投資判断では、PERではなくPSR(株価売上高倍率)が参考になります。2026年9月30日終値時点の時価総額約281億円に対し、2027年5月期の会社予想売上高90億円で算出するとPSRは約3.1倍です。ただし、この売上予想はGRUS-3 7機の商用運用開始を前提にしたもので、4機の不具合の影響は会社が精査中です。受注残高534億円という将来の売上の見通しやすさはあるものの、予想の行方と黒字転換が見えるまでは不確実性が高い投資となります。
競合比較 — 宇宙データ企業3社
防衛省の衛星コンステレーション事業には、SAR衛星を手がけるSynspective(290A)とQPS研究所(464Aの中核子会社)も参画しています。アクセルスペースは唯一の光学衛星担当として差別化されています。直近の通期は3社とも本業(営業損益)が赤字ですが、QPS HDは2027年5月期に営業黒字(3億円)を見込んでいます。一方、衛星通信の大手スカパーJSAT(9412)は同事業の中核パートナーであり、安定した収益基盤を持つ対照的な存在です。
まとめ
アクセルスペースHD(402A)は、防衛省436億円の大型受注、Airbusとの提携と2026年に入って事業環境が前進した一方、9月29日にはGRUS-3の7機中4機で商用運用が難しくなったと発表した宇宙ベンチャーです。
強み: 光学衛星画像の国内リーディングカンパニー。防衛省案件(2031年3月まで)を中心に受注残高534億円。Airbus提携で海外販路の拡大を狙う
課題: GRUS-3の7機中4機が商用運用困難(業績への影響は精査中、減損の可能性あり)。営業赤字が継続中(2026/5期: ▲38.2億円)。PBR 4.02倍(2026年9月30日終値)・無配当。下方修正の実績あり。黒字転換の時期は不透明
注目点: GRUS-3の不具合を受けた業績予想・減損の続報と、残り3機の商用運用開始時期。GRUS-3 7機の商用運用を前提にした2027年5月期の予想(売上高90億円・営業損失8億円)がどうなるか。高分解能衛星(2028年5月期から打ち上げ予定)の開発進捗
宇宙データビジネスの成長性に賭ける投資であり、ハイリスク・ハイリターン型の銘柄です。四半期決算の進捗率、GRUS-3をはじめとする衛星の運用状況、防衛省案件の検収タイミングを注視しながら投資判断を行うことが重要です。