日産自動車(7201)の企業分析|Re:Nissan再建計画と2期連続赤字からの回復シナリオ
2027年3月期 第1四半期決算まで反映
日産自動車(7201)は、ルノー・三菱自動車とのアライアンスを軸に世界で事業を展開する日本の大手自動車メーカーです。「技術の日産」を標榜し、EV先駆者としてLEAFを世に送り出し、独自のシリーズハイブリッド技術「e-POWER」を展開しています。
しかし近年の業績は厳しく、2025年3月期に6,709億円、2026年3月期に5,331億円と2期連続の大幅最終赤字を計上。2025年にイヴァン・エスピノーサ新CEOのもとで経営再建計画「Re:Nissan」を発表し、抜本的な構造改革に取り組んでいます(日産公式)。2027年3月期第1四半期(2026年4〜6月)には営業利益779億円と黒字に転換し、再建の効果が数字に表れ始めています。
この記事では、日産の事業構造、Re:Nissan再建計画の中身、e-POWER技術の強み、投資判断のポイントを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 「技術の日産」の現在地
日産自動車は1933年に設立された日本の大手自動車メーカーです。1999年にルノーとのアライアンスを結び、現在は三菱自動車を含む3社連合で事業を展開しています。2018年のカルロス・ゴーン事件以降、経営の混乱が続きましたが、2025年にイヴァン・エスピノーサ氏がCEOに就任し再建に着手しています。
項目 | 内容 |
|---|---|
会社名 | 日産自動車株式会社(Nissan Motor Co., Ltd.) |
証券コード | 7201(東証プライム) |
設立 | 1933年12月 |
代表 | イヴァン・エスピノーサ CEO(2026年9月時点) |
従業員数 | 約12.0万名(連結、2026年3月31日時点。前期末比▲1.3万人) |
本社 | 横浜市西区高島(グローバル本社)/登記上の本店は横浜市神奈川区宝町 |
事業構成 — 自動車事業と販売金融事業の2本柱
日産の事業セグメントは自動車事業と販売金融事業の2つです。売上の約89%を自動車事業(10兆9,201億円)が占め、販売金融事業(北米を中心としたオートローン・リース)が約11%(1兆3,180億円)を構成しています(2026年3月期、セグメント間取引を含む)。
通期業績推移(売上高・営業利益)
日産の技術と事業を理解する
① 自動車事業 — 世界で約315万台を販売
日産の自動車事業は、2026年3月期の売上高10兆9,201億円(販売金融除く)で、グローバル販売台数は約315万台(前期比▲5.8%)でした。2027年3月期の販売計画は当初330万台(2026年5月)でしたが、第1四半期決算(2026年8月3日)で315万台へ引き下げられ、前期並みの水準にとどまる見通しです。主力市場は北米・中国・日本で、SUV(ローグ/エクストレイル)、セダン(アルティマ)、EV(アリア)、e-POWER搭載車(ノート、セレナ)が主力車種です。
しかし近年は販売台数の減少が深刻で、特に中国市場ではBYDなどの地場EVメーカーに押されてシェアが急落。北米でもインセンティブ(値引き)依存の販売体質が利益率を圧迫しています。
② e-POWER — 充電不要のEV体験を提供する独自技術
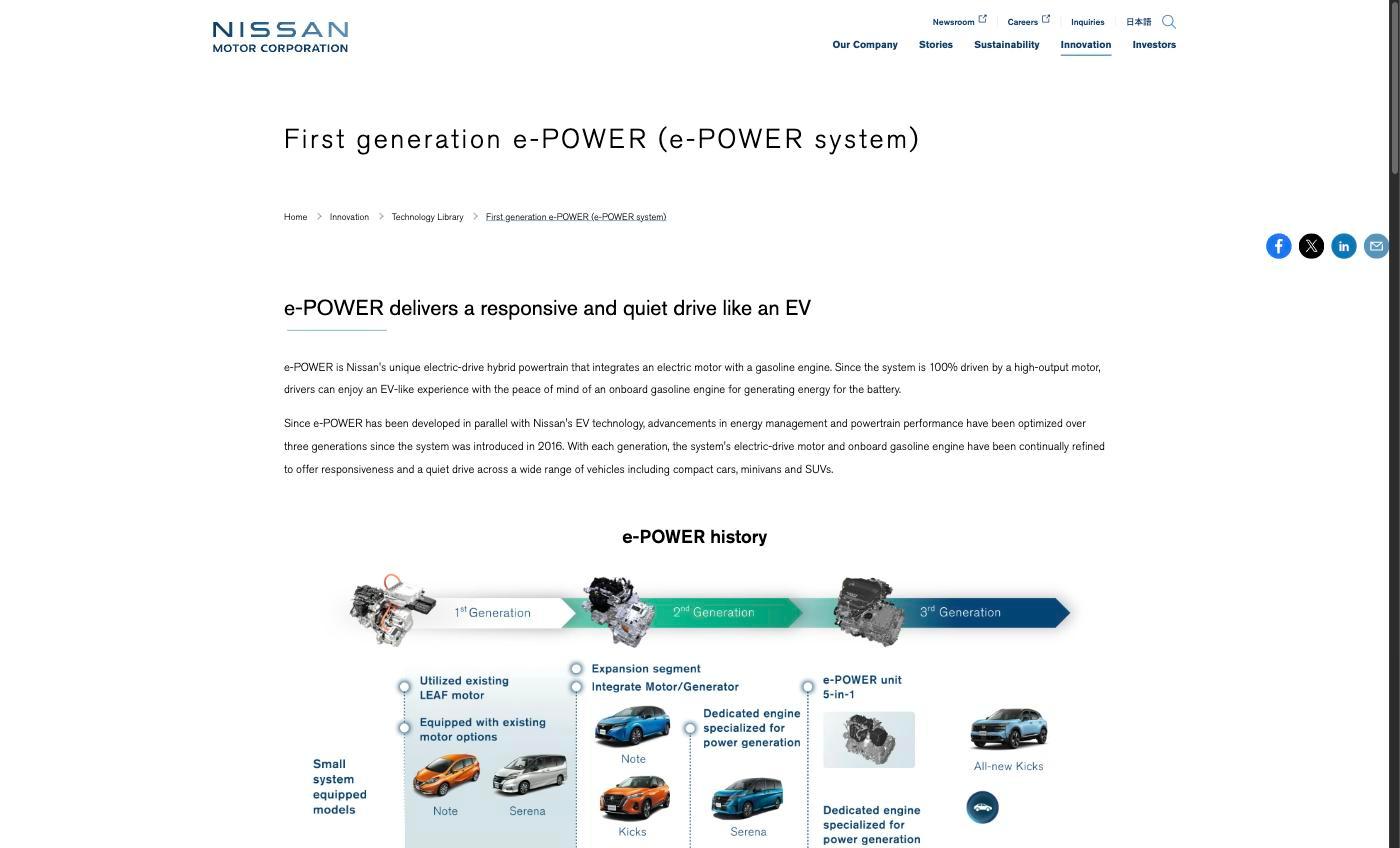
e-POWERは日産独自のシリーズハイブリッド技術で、エンジンは発電専用、駆動は100%モーターで行います。充電インフラに依存せずEVに近い静粛性と加速感を実現する点が特徴です。2016年の初代(ノート搭載)から現在は第3世代に進化し、5-in-1ユニットとして効率が大幅に向上しています。
充電インフラに依存しないため、電動化需要はあるがBEVへの移行が緩やかな市場で受け入れられやすく、日産の差別化技術として重要な位置づけにあります。Re:Nissanでは米国向けハイブリッドと欧州への展開を掲げており、2026年9月16日には英サンダーランド工場に1.7億ポンドを投じ、第3世代e-POWERを搭載した「キックス」を欧州に投入すると発表しました。
③ 販売金融事業 — 安定した利益貢献
販売金融事業は売上高1兆3,180億円(2026年3月期)で、北米を中心にオートローン・リースを提供しています。自動車事業が赤字に苦しむ中でも比較的安定した利益を確保しており、グループ全体の下支え役を果たしています。
Re:Nissan再建計画と業績分析
Re:Nissan — 「選択と集中」による再建の道筋
2025年に発表された「Re:Nissan」は、日産の経営再建計画の核となるものです(日産自動車 プレスリリース(2025年5月13日))。主な施策は以下の3つの柱で構成されています。
コスト構造の改善:2万人の人員削減、世界17工場中7工場の閉鎖、サプライチェーン見直しで合計5,000億円の固定費・変動費削減
市場・商品戦略の再定義:販売台数ではなく収益性を重視し、インセンティブ依存からの脱却。米国・日本・中国・欧州・中東・メキシコを主要市場と位置づけ、市場ごとに最適なモデルを投入。日本ではモデルカバー率を拡大しホームマーケットのブランドを強化
パートナーシップの強化:三菱自動車との共同プロジェクト(次期型リーフをベースとした北米市場向け新型BEV、フィリピン向け新型バン等)を推進し、ルノーとは欧州でのラインアップ拡充で協業。ホンダとも自動車の知能化・電動化における戦略的パートナーシップを継続し、2026年8月31日には次世代SDVの中核ECU・車載OS・ミドルウェアを共通化する共同開発契約を締結(2029年度以降の次世代SDVに適用予定)
発表から1年余りが経ち、進捗は次のとおりです(2026年9月時点)。
コスト削減:2026年3月期に固定費2,000億円を含む約2,550億円を削減。2026年4〜6月の600億円を加えた累計は約3,150億円で、目標5,000億円の6割強に到達
人員・拠点:連結従業員数は2026年3月末で120,079人と前期末比▲12,711人。生産再編は7拠点を発表済みで、追浜工場は2027年度に統廃合予定
日本事業の再構築(2026年9月10日発表):国内生産を輸出を含め年間100万台規模に再編。栃木工場はスポーツカー・EV・ミニバン(セレナ・エルグランドを集約)、日産自動車九州はB/Cセグメント車(追浜からノート・ノート オーラ・キックスを移管)、日産車体九州はフレーム車・小型商用車(パトロール・アルマーダ・QX80・キャラバン)に役割を分担し、スカイライン・パトロール・新型グローバルBセグメント車を国内に投入
主要財務指標
指標 | 2025/3期 | 2026/3期 | 2027/3予 |
|---|---|---|---|
売上高 | 12兆6,332億円 | 12兆79億円 | 13兆円 |
営業利益 | 698億円 | 580億円 | 2,000億円 |
最終損益 | ▲6,709億円 | ▲5,331億円 | +200億円(会社予想・黒字転換) |
EPS | ▲187.08円 | ▲152.58円 | 5.72円 |
1株配当 | 0円 | 0円 | 0円(無配継続) |
BPS | 1,419.78円 | 1,372.56円 | — |
最終損益の推移
2027年3月期第1四半期 — 営業黒字に転換
2026年8月3日に発表した第1四半期(2026年4〜6月、3ヶ月)は売上高2兆9,642億円(前年同期比+9.5%)、営業利益779億円(前年同期▲791億円から黒字転換)、四半期純利益38億円(同▲1,158億円)でした。営業利益は通期予想2,000億円に対して進捗率39%です。
指標(第1四半期・3ヶ月) | 2026/3 Q1 | 2027/3 Q1 | 増減 |
|---|---|---|---|
売上高 | 2兆7,069億円 | 2兆9,642億円 | +9.5% |
営業利益 | ▲791億円 | 779億円 | +1,570億円 |
経常利益 | ▲1,092億円 | 491億円 | +1,583億円 |
四半期純利益 | ▲1,158億円 | 38億円 | +1,195億円 |
グローバル販売台数 | 70.7万台 | 70.1万台 | ▲0.9% |
改善1,570億円の内訳:モノづくりコスト改善+816億円、為替+350億円、販売パフォーマンス+237億円、関税影響+183億円、原材料▲235億円、インフレ▲140億円
一時要因:関税影響+183億円には2025年度の米国関税に関連する一時的な利益が含まれ、これを除くと営業利益は600億円程度に下がるが、黒字転換は変わらない
通期予想は据え置き:売上高13兆円・営業利益2,000億円・純利益200億円・無配の見通しは変えず、販売計画のみ330万台から315万台へ下方修正。為替前提は1ドル=160円、1ユーロ=185円
財務:2026年6月末の純資産は5兆3,286億円、自己資本比率は24.3%と3月末(24.2%)からほぼ横ばい
バリュエーションと財務
PBRは約0.23倍(2026年9月18日終値)と、東証プライム市場でも下位に位置する低水準です(株価312.3円、BPS 1,372.56円、時価総額約1兆1,599億円。赤字のためPERは、無配のため配当利回りは算出できません)。再建が軌道に乗れば大幅なバリュエーション修正が見込まれます。一方、自己資本比率は24.2%(2026年3月期末、前期26.1%)と2期連続で低下しており(純資産5兆2,417億円、うち自己資本4兆7,990億円)、赤字が続けば財務の余力が細り、投資余力や格付けへの影響が懸念されます。
投資家が注目すべきポイント
回復シナリオ
Re:Nissanの実行スピード:コスト削減は2026年6月末までに累計約3,150億円(目標5,000億円)まで進み、第1四半期(3ヶ月)の営業利益779億円は通期予想2,000億円の39%に達しました。7工場閉鎖と2万人削減の実行状況に加え、販売計画を315万台へ引き下げた中で台数と収益性を両立できるかが注目点です。エスピノーサCEOは2026年5月の決算発表で「再建に集中する段階から成長に向かう段階へと進んだ」と述べています。
e-POWERの海外展開:充電インフラ不要のe-POWERは、2026年9月に発表した欧州向け「キックス e-POWER」(英サンダーランド工場に1.7億ポンドを投資)や、米国で投入を予定する第3世代e-POWER搭載の新型「ローグ」など、ハイブリッド需要の強い市場に広げる余地があります。第3世代の5-in-1ユニットでコスト競争力も向上しており、差別化技術として長期的な成長ドライバーとなる可能性があります。
リスク要因
自己資本の毀損:BPSは2024年3月期の1,599円から2026年3月期の1,372円へ減少。2期連続の巨額赤字で自己資本が急速に縮小しており、追加の赤字が発生すれば財務的な余裕はさらに失われます。ROEは▲10.9%(2026年3月期、決算短信の自己資本当期純利益率。期末純資産ベースのKabuGraph算出では▲10.2%)と深いマイナス圏です。
中国・北米市場の回復時期が不透明:中国市場ではEVシフトの波に乗り遅れ、BYDなどの地場メーカーに大幅にシェアを奪われています。北米も関税リスクとインセンティブ依存の課題を抱えており、販売台数回復の見通しが立ちにくい状況です。
アライアンスの行方:ホンダとの経営統合は2025年2月に破談となりましたが、2026年8月31日に次世代SDVの中核ECU・車載OS・ミドルウェアを共通化する共同開発契約を締結し、協業は具体化しています。ルノーとの資本関係は2023年に見直され対等に近づきましたが、規模のメリットをどう確保するかは引き続き課題です(日産自動車 プレスリリース(2025年2月13日))。
まとめ
日産自動車は2期連続の大幅赤字から経営再建に取り組む「ターンアラウンド銘柄」です。
Re:Nissan再建計画で2万人削減・7工場閉鎖による5,000億円コスト削減を推進中(2026年6月末までに累計約3,150億円)。2027年3月期第1四半期は営業利益779億円と黒字転換
e-POWER第3世代は充電インフラ不要の独自技術で、欧州(キックス)・米国(ローグ)へ展開を拡大
PBR 約0.23倍(2026年9月18日終値)は再建成功時の上値余地が大きいが、下値リスクも相応に高い
無配・ROE▲10.9%・自己資本比率24.2%で、安定的な投資先としては不向き。販売計画は330万台から315万台へ下方修正されており、再建の進捗を見極める必要あり
日産への投資は「再建計画の成否に賭ける」投資です。第1四半期の営業黒字転換は好材料ですが、Re:Nissanの実行力と北米市場の回復が通期で確認できるまではリスクが高い一方、PBR 約0.23倍という極端な水準は再建成功時のリターンも大きいことを示唆しています。
日産自動車
国内主要自動車メーカー。乗用車、商用車の製造・販売が中核。電動化(EV・ハイブリッド)、自動運転技術開発を推進。国内外で幅広い車種ラインアップを展開。