本田技研工業(7267)の企業分析|二輪世界首位の収益力とEV戦略転換、売上21兆円企業の岐路
2027年3月期 第1四半期決算まで反映
本田技研工業(7267)は、二輪車世界首位、四輪車は年間約340万台を販売するグローバルモビリティメーカーです。二輪事業、四輪事業、金融サービス事業、パワープロダクツ事業の4本柱で、世界30カ国以上に生産拠点を展開しています。
2026年3月期は売上収益21兆7,966億円(前期比+0.5%)ながら、EV関連損失1兆5,778億円(うち営業利益ベース1兆4,536億円)を計上して営業損失4,143億円に転落。ただしEV損失を除いた調整後営業利益は1兆393億円と黒字を維持しています(本田技研工業 2026年3月期決算短信)。
続く2027年3月期第1四半期(2026年4〜6月、3ヶ月)は営業利益5,307億円(前年同期比+117.4%)と四半期として過去最高を記録し、会社は2026年8月5日に通期の営業利益予想を5,000億円から6,500億円へ上方修正しました。
この記事では、ホンダの4つの事業の収益構造、EV戦略の転換、日産との統合協議破談後の展望、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 二輪から始まったグローバルモビリティ企業
本田技研工業は、1948年に本田宗一郎が創業した日本を代表するモビリティメーカーです。「自転車にエンジンを載せる」という発想から始まり、二輪車で世界首位を築いた後、四輪車・汎用製品・航空機にまで事業を拡大しました。
項目 | 内容 |
|---|---|
会社名 | 本田技研工業株式会社(Honda Motor Co., Ltd.) |
証券コード | 7267(東証プライム) |
設立 | 1948年9月 |
代表取締役社長 | 三部敏宏(2026年8月時点) |
従業員数 | 約19.5万名(連結、2026年3月31日時点) |
本社 | 東京都港区 |
時価総額 | 約7.7兆円(2026年9月17日終値時点、発行済株式総数45.33億株ベース。自己株式控除後の38.93億株では約6.7兆円) |
セグメント別売上構成(2026年3月期)
セグメント別売上収益構成比(2026年3月期)
売上構成では四輪事業が64%と最大ですが、利益貢献では二輪事業が最も安定しています。2026年3月期はEV関連の巨額損失により四輪事業の収益が大幅に悪化しました。
通期業績推移(売上収益・営業利益)
4つの事業を理解する
ホンダは二輪事業・四輪事業・金融サービス事業・パワープロダクツ事業の4セグメントで事業を展開しています。それぞれの特徴と収益性を見ていきましょう。
① 四輪事業 — 売上の6割を占める主力、EV転換の最前線
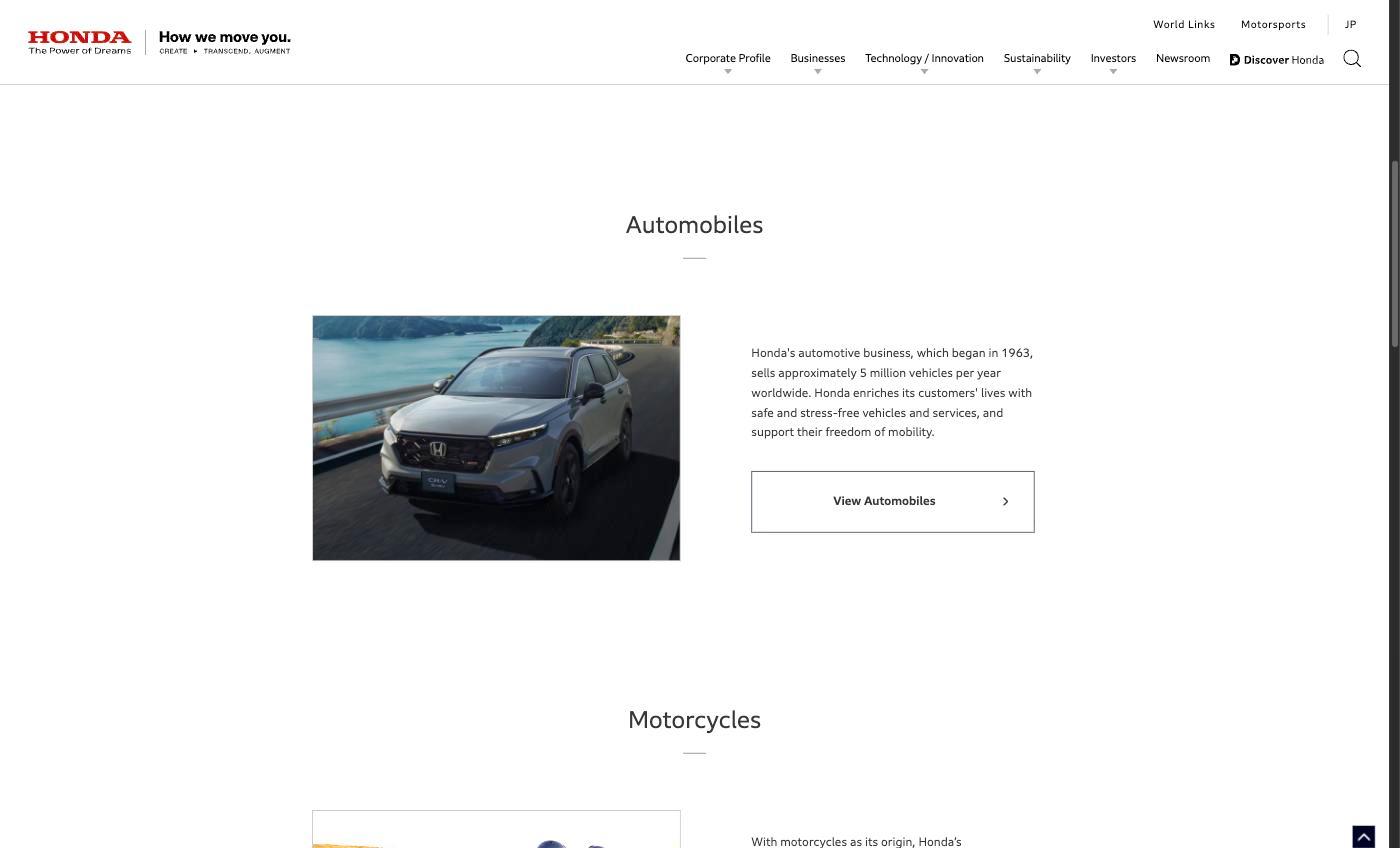
四輪事業は売上収益13兆8,634億円(2026年3月期)とグループ最大のセグメントです。1963年にT360で四輪車市場に参入して以来、シビック・アコード・CR-Vなどのグローバルモデルを展開し、年間約339万台を販売しています。
地域別では北米が最大の販売市場で、CR-V・シビック・アコードが安定した売上を生んでいます。一方、中国市場ではBYDなど地場EVメーカーの台頭により販売台数が減少傾向にあります。
2026年3月期はEV戦略の見直しに伴うEV関連損失1兆5,778億円(うち営業利益ベース1兆4,536億円、持分法ベース1,241億円)を計上し、四輪事業単体では大幅な赤字となりました。2026年3月12日には四輪電動化戦略の見直しを発表し、次世代EV「Honda 0シリーズ」のHonda 0 SUV・Honda 0 SaloonとAcura RSXの北米向け3車種の上市・開発中止を決定。翌期以降を含む損失は最大2.5兆円と公表し、ハイブリッド車を軸に据える方向へ舵を切っています(Honda ニュースリリース(2026年3月12日))。
② 二輪事業 — 世界首位・世界生産累計5億台の成長エンジン
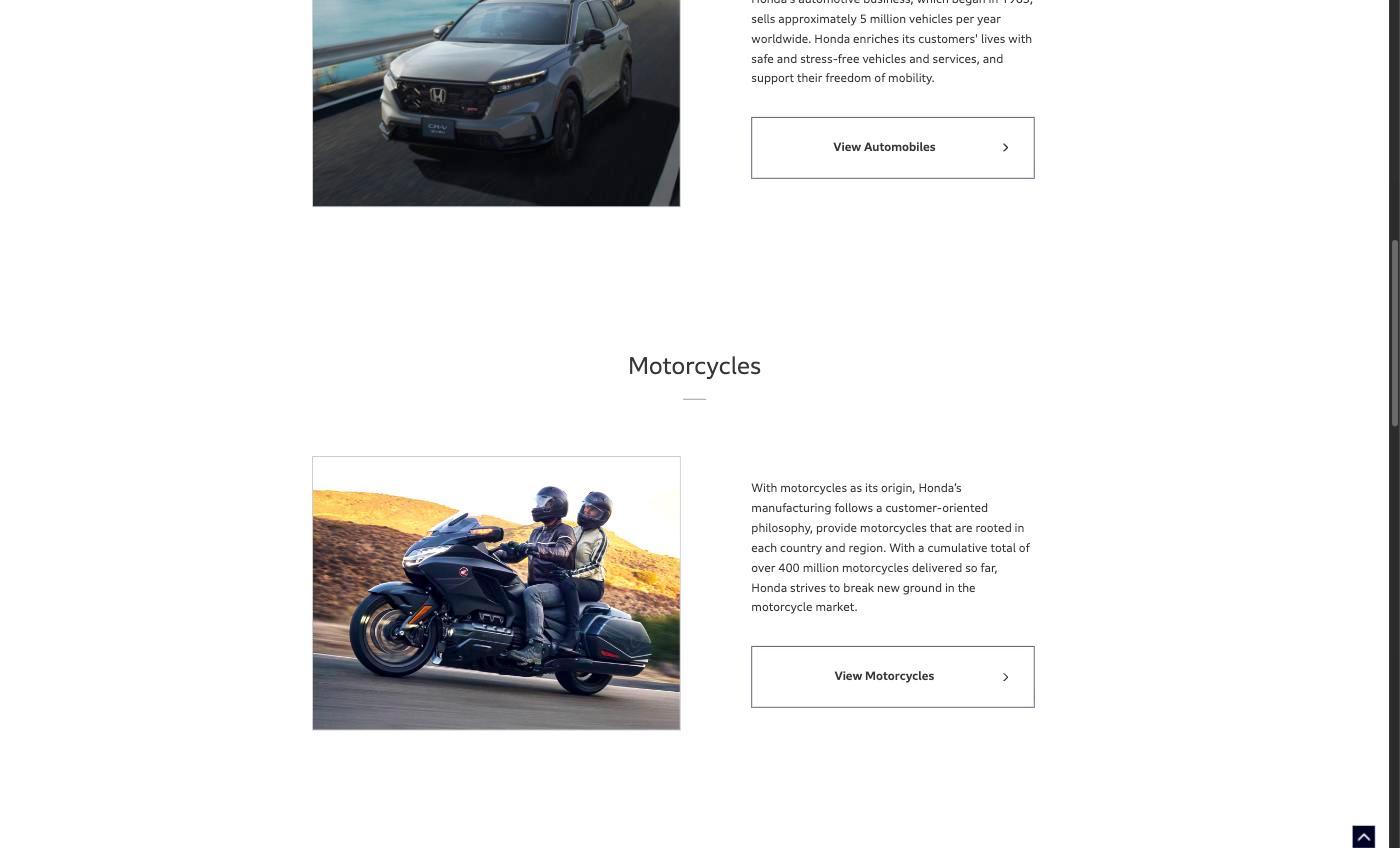
二輪事業は売上収益4兆188億円(2026年3月期)で、世界シェア首位を堅持しています。1949年の「ドリームD型」による量産開始以来、二輪車の世界生産累計は2025年5月に5億台を突破しました(1958年発売のスーパーカブは累計台数を押し上げた主力モデル。4億台の達成は2019年。出典:Honda ニュースリリース(2025年5月22日))。インド・東南アジア・南米を中心に2,210万台(2026年3月期)を販売し、販売台数・営業利益ともに過去最高を更新しました(出典:本田技研工業 2026年3月期決算説明会資料)。
二輪事業の強みは高い営業利益率にあります。新興国での圧倒的なブランド力と現地生産体制により、四輪事業がEV損失で赤字に陥った2026年3月期でも営業利益7,319億円(利益率18.2%)と過去最高益を計上。2027年3月期第1四半期(3ヶ月)も営業利益2,340億円・利益率20.5%と四半期として過去最高を更新し、グループ全体の利益を下支えする「稼ぎ頭」としての地位を確立しています。
電動化では、インド・東南アジア向けの電動スクーターや交換式バッテリー規格の展開を進めており、二輪EVの普及にも先手を打っています。
③ 金融サービス事業 — オートローン・リースで安定収益
金融サービス事業は売上収益3兆5,295億円(2026年3月期)で、全体の約16%を占めます。北米を中心に、ホンダ車購入者向けのオートローン、リース、保険などの金融サービスを提供しています。
このセグメントは四輪販売と連動しますが、金利収入をベースとした安定的な収益構造を持っています。ただし、金利環境の変動や貸倒リスクには注意が必要です。
④ パワープロダクツ事業 — 発電機・芝刈り機の汎用エンジン
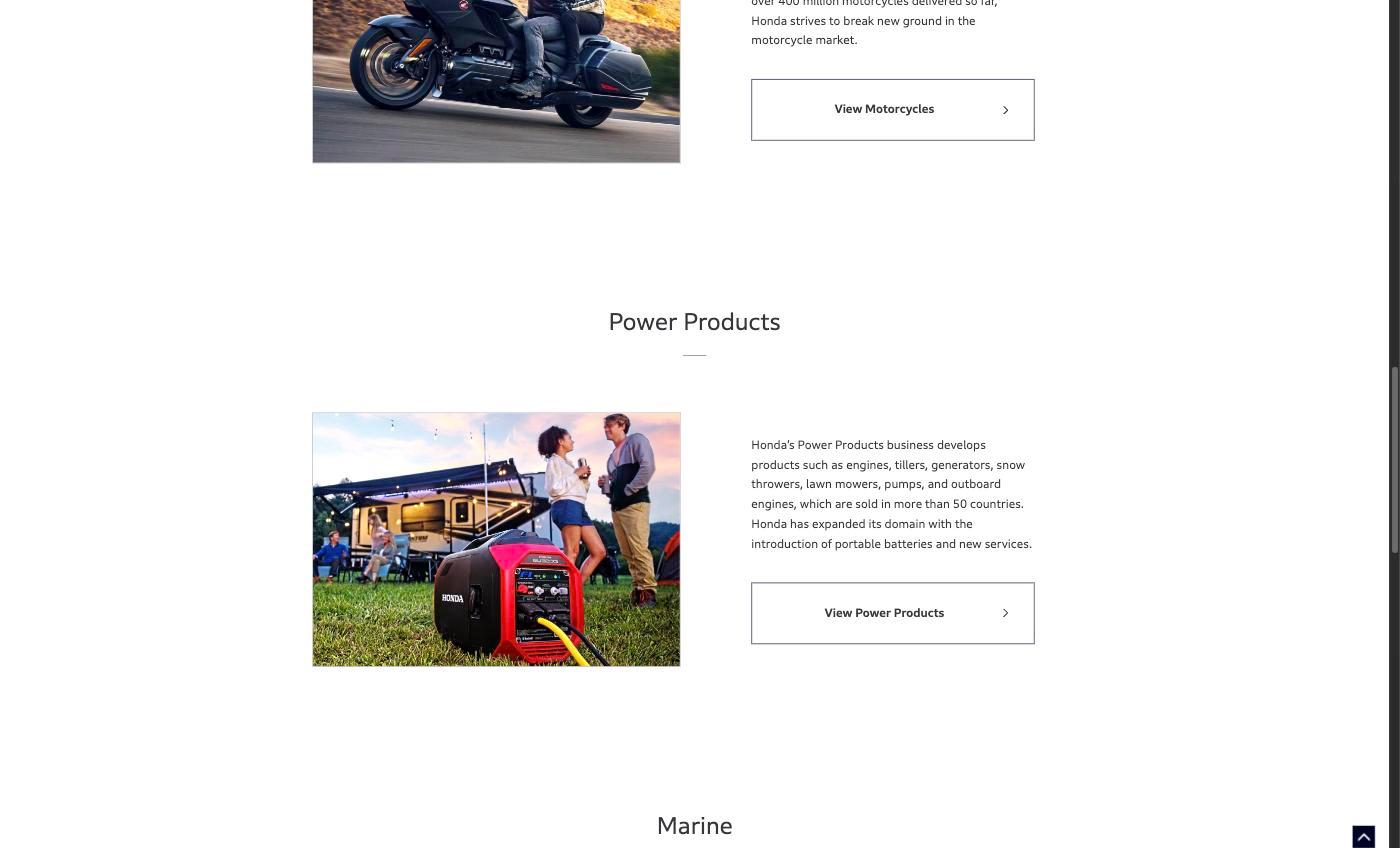
パワープロダクツ事業は売上収益3,849億円(2026年3月期)と全体の約2%。発電機、芝刈り機、耕うん機、除雪機、船外機などの汎用製品を50カ国以上で展開しています。売上規模は小さいものの、ホンダのエンジン技術の応用先として重要な事業です。
近年はポータブルバッテリーや電動パワープロダクツの展開も始まっており、脱炭素トレンドへの対応を進めています。2026年3月期の販売台数は359万台でした。
セグメント別売上収益(2026年3月期)
トヨタ自動車(7203)の企業分析|日本初の売上50兆円突破、電動車500万台超のマルチパスウェイ戦略
トヨタ自動車(7203)の売上50兆円超の業績構造、電動車戦略、全固体電池への投資、米関税影響、1兆円の自社株買い、投資リスクを個人投資家向けに解説します。
業績推移と財務分析
売上収益は21兆円超を維持、2027/3期は24兆円を目指す
ホンダの売上収益は2021年3月期の13.2兆円から2026年3月期の21.8兆円へと5年で約65%成長しました。為替影響(円安)の追い風もありますが、二輪事業の販売台数増加と北米四輪の堅調が主因です。
2027年3月期の会社予想は、2026年5月14日時点では売上収益23兆1,500億円・営業利益5,000億円(為替前提1ドル145円)でしたが、8月5日の第1四半期決算発表で為替前提を155円に見直し、売上収益24兆1,500億円、営業利益6,500億円へ上方修正しました(Honda IR)。修正の中身は為替のみで、二輪2,280万台・四輪339万台・パワープロダクツ365万台の販売計画は据え置き。EV関連損失の見込みは5,000億円から5,200億円へ増えています。
2027/3期予想 | 5月14日時点 | 8月5日修正後 |
|---|---|---|
売上収益 | 23兆1,500億円 | 24兆1,500億円 |
営業利益 | 5,000億円 | 6,500億円 |
親会社帰属当期利益 | 2,600億円 | 4,000億円 |
EPS | 66.79円 | 102.75円 |
EV関連損失(織り込み) | ▲5,000億円 | ▲5,200億円 |
為替前提(米ドル) | 145円 | 155円 |
2027年3月期 第1四半期(3ヶ月)— EV損失が消え、四半期最高益
2026年8月5日に発表した第1四半期(2026年4〜6月、3ヶ月)は、売上収益6兆615億円(前年同期比+13.5%)、営業利益5,307億円(同+117.4%)、親会社帰属四半期利益4,509億円(同+129.3%)と、営業利益は四半期として過去最高でした。前年同期に1,220億円あったEV関連損失が今期は発生せず、調整後営業利益率は8.8%に達しています。
二輪事業:売上収益1兆1,411億円、営業利益2,340億円(利益率20.5%、四半期として過去最高)
四輪事業:売上収益3兆8,073億円、営業利益1,921億円(利益率5.0%。前年同期の▲296億円から黒字転換)
金融サービス事業:営業利益1,058億円(利益率10.3%)、パワープロダクツ他:▲11億円
一方で、2026年7月28日に発生した熊本地震の影響で、熊本製作所(二輪)が7月28日から8月7日まで、埼玉・鈴鹿製作所(四輪)が8月上旬から中旬にかけて生産を休止しました(8月5日時点の会社発表)。第2四半期以降の生産・販売への影響は確認が必要です。
売上収益と営業利益率の推移
主要財務指標(2026年3月期実績)
指標 | 2025/3期 | 2026/3期 | 2027/3予(8月5日修正) |
|---|---|---|---|
売上収益 | 21兆6,888億円 | 21兆7,966億円 | 24兆1,500億円 |
営業利益 | 1兆2,135億円 | ▲4,143億円 | 6,500億円 |
EPS | 178.93円 | ▲106.06円 | 102.75円 |
1株配当 | 68円 | 70円 | 70円 |
BPS | 2,835.96円 | 3,035.91円 | — |
バリュエーション — PBR 0.56倍の割安水準
2026年9月17日終値の株価1,708.5円に対し、PBRは0.56倍と解散価値を大きく下回る水準です(BPS 3,035.91円)。年間配当70円に対する配当利回りは4.1%と高水準。2026年3月期が赤字のため実績PERは算出不能ですが、2027年3月期予想EPS 102.75円(8月5日修正後)ベースでは約16.6倍となります。なお5月時点の予想EPS 66.79円で計算すると約25.6倍で、上方修正が予想PERを大きく引き下げた点は押さえておきたいところです。
東証が推進する「PBR1倍割れ改善」の観点からも、ホンダは資本効率改善の余地が大きい銘柄です。EV戦略の方向性が明確になれば、バリュエーション修正が進む可能性があります。
投資家が注目すべきポイント
成長ドライバー
二輪事業のさらなる拡大:インド・東南アジアの二輪市場は今後も成長が見込まれ、ホンダは圧倒的シェアでこの成長を取り込めるポジションにあります。2026年3月期に販売台数過去最高を記録しており、電動スクーターの投入も新たな成長余地を開きます。
EV損失の縮小と利益回復:2026年3月期のEV関連損失のうち減損・除却(約8,500億円)は非資金項目で、引当金(6,674億円)は今後の支出を伴います。2027年3月期第1四半期(3ヶ月)はEV関連損失の計上がなく、四輪事業が営業利益1,921億円へ黒字転換。会社は2026年8月5日に通期営業利益予想を6,500億円へ上方修正しました。ただし通期ではEV関連損失5,200億円を織り込んでおり(5月時点は5,000億円)、開発中止に伴う取引先への追加支出も金額未定のまま残っています。EV戦略の再構築が軌道に乗るまでは損失計上が続く点には留意が必要です。
ソニーとの合弁「AFEELA」:ソニー・ホンダモビリティが開発するEV「AFEELA」は、エンターテインメント×モビリティの新しい価値提案として注目されています。2025年から予約受付を開始し、差別化されたEV戦略の一角を担います。
リスク要因
米中の通商リスク:ホンダの四輪事業は北米市場への依存度が高く、関税政策の変動が業績に直結します。2027年3月期の会社予想(5月時点)は営業利益の増減要因に関税影響の改善1,470億円を見込んでおり、前提が崩れれば下振れ要因になります。中国市場ではBYDなどの地場メーカーの台頭によりシェアが低下しており、戦略の再構築が急務です。
EV戦略の方向性が未確定:「Honda 0シリーズ」の北米向け3車種の開発中止に象徴されるように、EV戦略は依然として流動的です。テスラやBYDが先行する中、ホンダ独自のEV戦略が競争力を持てるかは不透明。投資先行期間がさらに長引くリスクに加え、開発中止に伴う取引先への追加支出は金額を見積もれないとして引当金を計上しておらず(2026年3月期決算短信「重要な後発事象」)、今後の損失が上振れる可能性も残っています。
日産との再統合の不確実性:日産とは2024年8月に次世代SDVプラットフォームの基礎的要素技術に関する共同研究契約を締結しており(日産自動車・Honda 共同リリース(2024年8月1日))、2025年2月に経営統合の協議・検討が終了した後も「知能化・電動化時代に向けた戦略的パートナーシップの枠組み」での連携を継続する方針です(日産自動車・Honda 共同リリース(2025年2月13日))。2026年8月31日には、次世代SDVの中核となる複数のECUと、その上で動く車載OS・ミドルウェア・車両制御ソフトウェアの主要部分を共通化する共同開発契約を締結し、2029年度以降の両社の次世代SDVへの適用を目指すと発表しました(日産自動車・Honda 共同リリース(2026年8月31日))。経営統合には至らなかったものの、ソフトウェア基盤の共通化で開発コストを分担する方向に一歩進んだ形です。ただしホンダ自身もEV損失で赤字転落しており、両社の立場が変化する中で協業が実際の車両に結びつくかは引き続き注目材料です。
為替リスク:海外売上比率が80%を超えるホンダは、円高局面では業績が大きく下振れます。2024年以降の円安メリットが剥落した場合の影響には注意が必要です。
まとめ
ホンダは売上21兆円超のグローバルモビリティ企業であり、二輪世界首位という強固な収益基盤を持っています。
二輪事業は世界首位で販売台数過去最高を更新。安定した高収益源
EV関連損失1.6兆円を計上したが、調整後では営業利益1兆円超を確保。2027年3月期第1四半期(3ヶ月)はEV損失なしで営業利益5,307億円と四半期最高益、通期予想は営業利益6,500億円へ上方修正。ただし通期ではEV関連損失5,200億円を織り込み
PBR 0.56倍・配当利回り4.1%(2026年9月17日終値時点)のバリュー水準で割安感あり
リスクはEV戦略の不透明感と米中関税・地政学リスク。日産とは2026年8月にSDVの中核ソフトの共同開発契約を締結
EV戦略の再構築という大きな転換点にあるホンダ。二輪事業の安定収益に支えられながら、EV損失の出口が見えてくれば株価の見直し余地は十分にあるでしょう。
本田技研工業
本田技研工業(ホンダ)は世界有数の自動車・二輪車・汎用機械メーカー。乗用車(シビック、アコード)、SUV(CR-V、パイロット)、二輪車、発電機、耕運機など多彩な製品を開発・製造・販売。電動化、自動運転技術に投資。