インフキュリオン(438A)の企業分析|SMBCグループと連携する「決済イネーブラー」の成長戦略
インフキュリオン(438A)は、「決済から、きのうの不可能を可能にする。」をミッションに掲げ、カード発行プラットフォーム「Xard」、スマホ決済プラットフォーム「Wallet Station」、請求書決済プラットフォーム「Winvoice」の3つの基盤で金融サービスの組み込み(Embedded Finance)を実現する「決済イネーブラー」企業です。
2026年3月期は売上高95億円(前期比+32.5%)、営業利益4.4億円(同3.1倍)と大幅増収増益を達成。BtoB決済処理金額(GTV)は4,473億円と前期の2倍に拡大し、利用企業数は10万社を突破しました。2024年9月にはSMBCグループ(三井住友フィナンシャルグループ)と資本業務提携を締結し、持分法適用会社として事業基盤を一段と強化しています。
この記事では、インフキュリオンの3つの決済プラットフォームの仕組み、セグメント別業績、SMBCグループとの提携戦略、競合環境と投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — JCB出身の創業者が築いた「決済イネーブラー」
インフキュリオンは、JCB出身の丸山弘毅氏が2006年5月に設立した決済テクノロジー企業です。丸山氏はJCBで信用管理・マーケティング・新規事業開発を経験した後、「決済の仕組みをあらゆる企業が使えるようにする」というビジョンのもとに創業しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社インフキュリオン(Infcurion, Inc.) |
証券コード | 438A(東証グロース) |
設立 | 2006年5月 |
上場 | 2025年10月(東証グロース) |
代表取締役社長CEO | 丸山弘毅 |
従業員数 | 306名(連結、2026年3月時点) |
本社 | 東京都千代田区麹町 |
主要株主 | SMBCグループ(持分法適用、約20〜30%)、経営陣・従業員(40%超) |
セクター | 情報・通信業 |
インフキュリオンが目指す「決済イネーブラー」とは、金融機関や事業会社が自社サービスに決済・金融機能を組み込めるよう、プラットフォームをAPI経由で提供するビジネスモデルです。従来、カード発行やウォレットサービスの構築には金融ライセンスの取得、国際ブランド(Visa/JCB)との直接契約、PCI DSSなどのセキュリティ認証が必要でしたが、インフキュリオンのプラットフォームを使えばこれらをワンストップで解決できます。
沿革のポイント
2006年5月 — 丸山弘毅氏(元JCB)が設立
2011年8月 — スマートフォンベースのクレジットカード決済サービス「Anywhere」を開始
2014年4月 — 持株会社体制(インフキュリオン・グループ)へ移行、JCBと資本提携
2015年10月 — 丸山氏が一般社団法人Fintech協会の代表理事に就任
2020年7月 — 事業持株会社へ再編、社名を現在の「インフキュリオン」に変更
2024年9月 — SMBCグループ(三井住友銀行・三井住友カード)と資本業務提携。約100億円の出資を受け、三井住友FGの持分法適用会社に
2025年10月 — 東証グロース市場にIPO
3つの決済プラットフォームを理解する
インフキュリオンの事業は「ペイメントプラットフォーム」「マーチャントプラットフォーム」「コンサルティング」の3セグメントに分かれています。中核となるプラットフォーム事業では、Xard・Wallet Station・Winvoiceの3つのプロダクトが事業の柱です。
Xard(エクサード) — カード発行プラットフォーム
Xardは、企業が自社ブランドのVisa/JCBカードを発行できるプラットフォームです。従来、クレジットカードの発行には金融ライセンスの取得や国際ブランドとの直接契約、PCI DSS認証など、莫大なコストと時間が必要でした。Xardはこれらをワンストップで解決し、APIを通じてカード発行・利用制御・明細管理を提供します。
主な導入事例:
マネーフォワード ビジネスカード — マネーフォワードが提供する法人カード。Xardの基盤により、バーチャル/リアルカードの即時発行やリアルタイムの利用明細連携を実現
Bill Oneビジネスカード — Sansanが提供するインボイス管理サービス「Bill One」のオプション法人カード。請求書管理と一体化した決済体験を提供
バクラク ビジネスカード — LayerXが提供する経理DXサービスの法人カード
Wallet Station — スマホ決済プラットフォーム
Wallet Stationは、企業や金融機関が自社アプリ内にオリジナルのスマホ決済(QRコード決済・ウォレット機能)を構築できるプラットフォームです。チャージ・送金・加盟店支払いなどの機能をAPIで提供し、自社ブランドの「○○Pay」を短期間で立ち上げられます。
主な導入事例:
Coke ON Wallet — 日本コカ・コーラの公式アプリ「Coke ON」にウォレット機能を実装。自販機でのキャッシュレス決済を実現
Wesmo! — JR西日本の新決済サービス。全国160万ヶ所以上で利用可能なスマホ決済で、個人間送金にも対応
Payどん — 鹿児島銀行のモバイル決済アプリ。地域金融機関向けのBaaS(Banking as a Service)の代表事例
Winvoice(ウィンボイス) — 請求書決済プラットフォーム
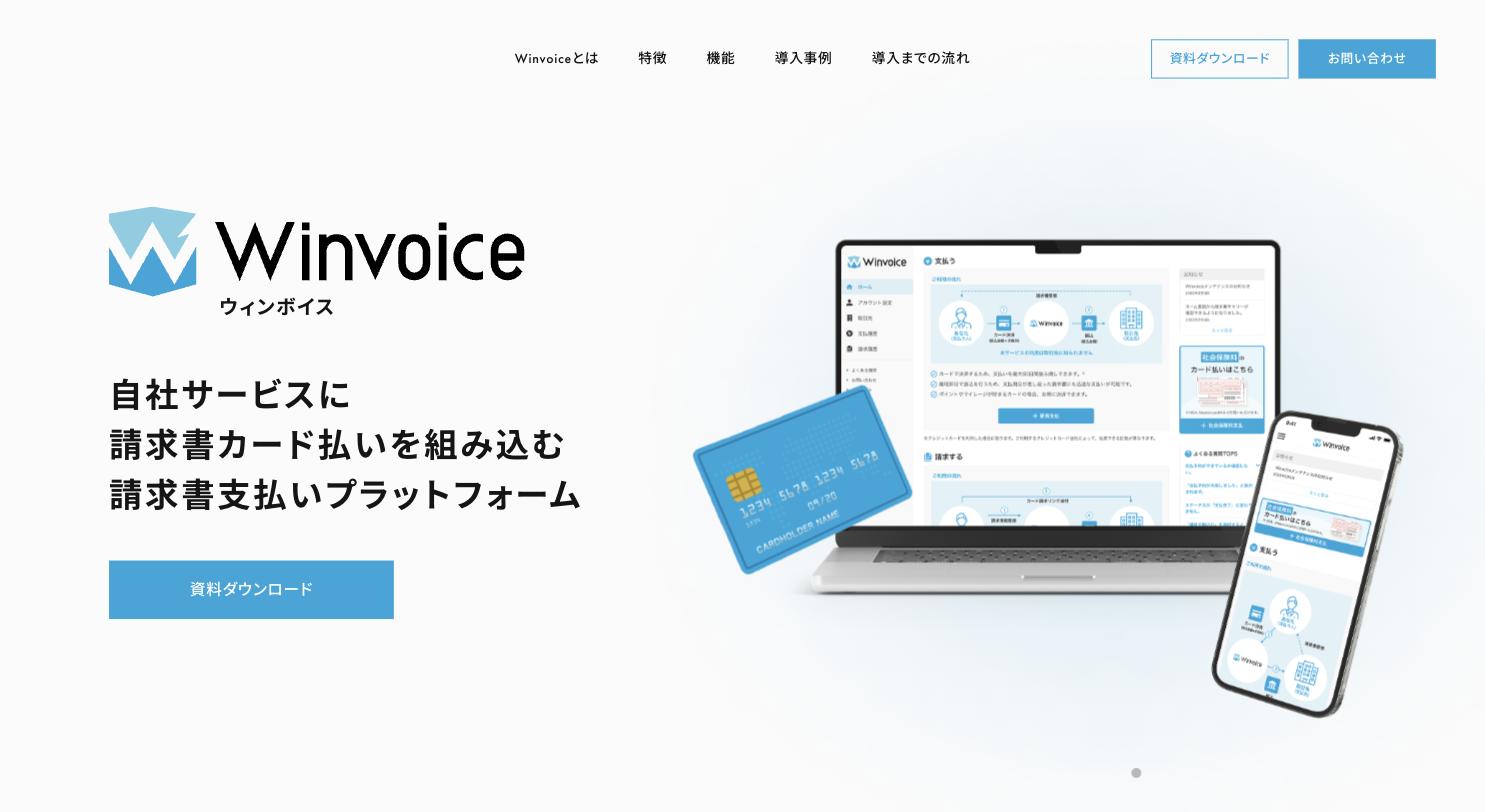
Winvoiceは、BtoB取引の請求書をクレジットカードで支払えるようにするプラットフォームです。2024年4月にサービスを開始し、約20社のパートナー企業が自社サービスに請求書カード払い機能を組み込んでいます。
主なパートナー:
三井住友カード — 「請求書カード払い Powered by Winvoice」(2025年5月〜)
南都銀行 — 地方銀行として初めてWinvoiceを採用(2026年3月〜)
弥生、アプラス、ライフカードなど約20社がパートナーとして参画
コンサルティング事業
決済・金融領域に特化したコンサルティングサービスです。金融機関や大手企業のフィンテック戦略立案、新規事業計画、プラットフォーム導入支援を行います。2026年3月期のセグメント利益率は39.8%と非常に高く、全社の利益を下支えする「キャッシュカウ」の役割を果たしています。コンサルティングを入口に、プラットフォーム導入へつなげるクロスセル戦略も機能しています。
業績推移と財務分析
インフキュリオンは上場が2025年10月と日が浅く、開示実績は3期分です。以下では2024年3月期〜2026年3月期の通期業績と、2027年3月期の会社予想をもとに分析します。
通期業績推移
通期業績推移(売上高・営業利益・売上高成長率・営業利益率)
2026年3月期は売上高95.1億円(前期比+32.5%)、営業利益4.4億円(同3.1倍)と、黒字転換2期目にして大幅増益を達成しました。 XardとWinvoiceによるストック収入の拡大が業績を押し上げています。2027年3月期の会社予想は売上高112億円(+17.8%)、営業利益6億円(+36.4%)で、引き続き増収増益を見込んでいます。
通期業績テーブル
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS(円) |
|---|---|---|---|---|---|
2024/3 | 5,840 | -351 | -234 | -302 | - |
2025/3 | 7,175 | 143 | 108 | 74 | - |
2026/3 | 9,505 | 440 | 336 | 444 | 22.81 |
2027/3(予) | 11,200 | 600 | - | 480 | 22.83 |
セグメント別業績
セグメント別売上高推移
セグメント | 2024/3 売上 | 2025/3 売上 | 2026/3 売上 | 2026/3 利益 | 利益率 |
|---|---|---|---|---|---|
ペイメントPF | 2,580 | 3,660 | 5,290 | -181 | -3.4% |
マーチャントPF | 1,810 | 2,010 | 2,740 | 501 | 18.3% |
コンサルティング | 1,450 | 1,510 | 1,480 | 588 | 39.8% |
ペイメントプラットフォーム事業は売上構成比56%を占める最大セグメントで、年+44.5%成長と高い伸びを見せていますが、開発投資と減価償却費の負担により依然として赤字です。ただし赤字幅は縮小傾向にあり(2024/3: -7.1億円 → 2025/3: -2.2億円 → 2026/3: -1.8億円)、会社側は2027年3月期下期の黒字化を示唆しています。
マーチャントプラットフォーム事業はタクシーアプリ「GO」向けの決済端末販売が牽引し、利益率が2024/3の2.9%から2026/3の18.3%へ急改善しました。
コンサルティング事業は売上高は横ばいですが、外注を減らし内部リソースで対応する案件が増えた結果、利益率が39.8%と全セグメントで最高水準です。
KPI推移 — BtoB GTV(決済処理金額)
BtoB GTV(決済処理金額)と利用企業数の推移
XardとWinvoiceが取り扱うBtoB GTV(事業者間決済処理金額)は2026年3月期に4,473億円と前期比2.0倍に拡大。利用企業数は106,808社(同+52.5%)に達しました。GTVの増加はストック収入に直結するため、この指標の成長トレンドが続くかどうかが業績予想の精度を左右します。
2027年3月期1Q — スタートの実態
2027年3月期1Q(2026年4〜6月)は、売上高24.2億円(前年同期比+21.4%)と増収が続きましたが、営業利益は0.48億円にとどまりました。純利益は0.19億円と前年同期の約2.30億円から大幅減ですが、これは前年同期に繰延税金資産の計上があった特殊要因の剥落によるもので、本業ベースでは順調に推移しています。通期予想に対する1Q進捗率は売上高21.6%、営業利益8.0%です。
競合環境と投資家が注目すべきポイント
競合マップ — 決済バリューチェーンのどこにいるか
インフキュリオンの競合環境を理解するには、決済のバリューチェーンにおけるポジションを整理する必要があります。
領域 | インフキュリオン | 主な競合 |
|---|---|---|
カード発行(イシュイング) | Xard | Marqeta(米)、Adyen(蘭)、国内カード会社の自社発行 |
スマホ決済(ウォレット) | Wallet Station | TIS(PayCierge)、NTTデータ(CAFIS) |
請求書決済(BtoB) | Winvoice | UPSIDER、ラクーンHD、クレディセゾン(支払.com) |
加盟店決済(アクワイアリング) | マーチャントPF(端末販売) | GMO-PG(3769)、Square、Stripe |
インフキュリオンの特徴は「イシュイング(カード発行側)」に強みを持つ点です。 GMOペイメントゲートウェイ(3769)やStripeは「加盟店側の決済処理(アクワイアリング)」が主力ですが、インフキュリオンはカードを「発行する側」のプラットフォームを提供しています。両者は決済バリューチェーンの中で補完関係にあり、直接的な競合というよりも、担う領域が異なります。
GMOペイメントゲートウェイ
日本最大級の総合オンライン決済代行企業。EC事業者・対面店舗向けに30以上の決済手段を一括提供し、年間22兆円超の決済処理を支える決済インフラプラットフォーム。GMOインターネットグループ傘下。三井住友銀行と資本業務提携を結び、決済領域での…
SMBCグループとの資本業務提携 — 最大のカタリスト
2024年9月に締結したSMBCグループとの資本業務提携は、インフキュリオンの成長戦略の中核です。
出資額:約100億円。SMBCグループがインフキュリオンの潜在株式ベースで20〜30%を保有
三井住友FGの持分法適用会社に。ただし特別決議の拒否権(1/3以上)には至らず、インフキュリオンの経営独立性は維持
協業の具体例:三井住友カードとの「請求書カード払い Powered by Winvoice」(2025年5月開始)、SMBCグループの法人顧客基盤への決済プラットフォーム展開
メガバンクグループとの直接的な資本関係は、信用力・営業チャネル・規制対応力のすべてで競争優位をもたらします。一方で、SMBCグループへの収益依存度が高まるリスクには注意が必要です。
バリュエーション — 成長は織り込み済みか
指標 | 値 |
|---|---|
株価 | 1,053円 |
時価総額 | 約221億円 |
PER(実績) | 46.2倍 |
PER(会社予想) | 約46.1倍 |
PBR | 3.91倍 |
配当利回り | 無配 |
ROE | 8.0% |
PER 46倍は東証グロース市場の中でも割高な水準です。ただし、営業利益率がまだ4.6%にとどまっており、ペイメントプラットフォーム事業の黒字化が実現すれば利益が急速にレバレッジする構造にあります。2027年3月期の会社予想EPS 22.83円に対して予想PERは約46倍で、足元の実績PERとほぼ変わりません。利益成長の加速が見えない限り、現在の株価水準は割高と判断される可能性があります。
注目すべき投資チェックポイント
ペイメントPF事業の黒字化時期 — 会社は2027/3下期を示唆。2Q(上期)決算で赤字幅が縮小しているかが最初のチェックポイント
BtoB GTVの成長率維持 — 2026/3は+100%だが、規模が大きくなるほど成長率は鈍化する。年率30%以上を維持できるか
SMBCグループとの協業の深化度合い — 「請求書カード払い」の稼働実績や、新規の協業サービスの発表があるか
マーチャントPF事業のGO依存度 — 現状はタクシーアプリGO向けの端末販売が大きなウエイト。顧客の分散が進んでいるか
GO
GO株式会社は日本最大級のタクシー配車プラットフォームを運営するモビリティ企業。配車可能タクシー8.5万台、累計ダウンロード3,500万件を擁する配車アプリ「GO」を中核に、法人向け「GO BUSINESS」、高級車指定「GO PREMIU…
まとめ
インフキュリオン(438A)は、日本のEmbedded Finance(組込型金融)市場において独自のポジションを築く決済イネーブラーです。
強み:Xard・Wallet Station・Winvoiceの3プラットフォームで決済の全領域をカバー。SMBCグループとの資本業務提携でメガバンクの顧客基盤にアクセス。BtoB GTV 4,473億円と利用企業10万社超のスケールが拡大中
課題:最大セグメントのペイメントPF事業がなお赤字。PER 46倍は業績の急拡大を織り込んだ水準であり、成長鈍化時の下落リスクは大きい。無配
注目点:ペイメントPF事業の黒字転換時期、BtoB GTV成長率の持続性、SMBCグループとの協業拡大の進捗。特に2027年3月期2Q決算で利益進捗に改善が見られるかが重要
組込型金融市場そのものはグローバルでCAGR 30%超の高成長が見込まれており、日本でも「BtoB決済のキャッシュレス化」という大きな追い風があります。インフキュリオンはその波に最もフィットした企業の一つですが、投資判断にあたっては「成長ストーリーの実現スピード」と「現在のバリュエーション」のバランスを慎重に見極める必要があります。