ヘッドウォータース(4011)の企業分析|大和証券・JAL向けAIエージェント開発、BBD合併で売上85億円に挑む
ヘッドウォータース(4011)は、企業向けAIシステムの企画・開発から運用までを一貫して手がけるAIソリューション企業です。マイクロソフトの「AIイノベーション パートナー オブ ザ イヤー アワード」初代受賞企業であり、大和証券・JAL・JR西日本といった大手企業へのAIエージェント導入実績を持ちます。
2025年12月期は売上高39億円(前期比+34.2%)と過去最高を更新した一方、先行投資により営業利益は2.3億円(同-25.6%)に減少。2026年5月にはBBDイニシアティブ(旧5259)を吸収合併し、2026年12月期は売上高85.6億円(前期比+119%)、営業利益7.5億円(同+229%)という大幅増収増益を計画しています(利益は合併で生じたのれんの償却前の数字)。
この記事では、ヘッドウォータースの事業構造、BBD合併の狙いとリスク、業績推移、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — AIの黎明期から20年、実装力で勝負するエンジニア集団
ヘッドウォータースは、篠田庸介氏が2005年に設立したAIソリューション企業です。社名の「Headwaters(源流)」は、テクノロジーの変革の起点となるという理念を表しています。設立から最初の10年間は金融・銀行系システム開発やモバイルアプリ開発を手がけ、「ビジネスにコミットするエンジニア集団」としての基盤を築きました。
項目 | 内容 |
|---|---|
会社名 | 株式会社ヘッドウォータース(Headwaters Co., Ltd.) |
証券コード | 4011(東証グロース) |
設立 | 2005年11月 |
上場 | 2020年9月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役 | 篠田庸介(CEO) |
従業員数 | 連結637名・単体189名(2026年6月時点) |
本社 | 東京都新宿区西新宿(新宿アイランドタワー4階) |
セクター | 情報・通信業 |
Pepperから生成AIへ — 10年超のAI実装経験
ヘッドウォータースのAI事業は、2014年のロボットアプリ制作と、翌2015年に始めたソフトバンク「Pepper」向けの事業から始まりました。ロボットやIoTデバイスに搭載するAIの開発を通じて、データ収集から分析、実装までの一連の知見を蓄積。その後、画像認識・エッジAI・生成AI(LLM)・AIエージェントへと技術領域を広げてきました。
2014年 — ロボットアプリ制作サービスを開始し、AI領域に参入(2015年に「Pepper事業」を開始)
2018年 — マルチAIプラットフォーム「SyncLect」をリリース
2020年 — 東証マザーズに上場。初値上昇率11.9倍を記録
2023年 — Microsoft・NVIDIA・SONYとのアライアンス体制を構築。大手企業向け生成AI活用支援を本格化
2025年 — BBDイニシアティブと資本業務提携(持分法適用会社化)、LogTech子会社化
2026年5月 — BBDイニシアティブを吸収合併。3セグメント体制に移行
篠田CEO自身も、決算説明会で「設立から20年が経過し、ようやく時代が当社の掲げるコンセプトに追いついてきた」と語っています。アカデミックな研究ではなく、「企業活動における費用対効果の創出」という実践的なテーマを掲げ続けてきた点が、同社の競争力の源泉です。
3つの事業セグメントを理解する
2026年5月のBBDイニシアティブ吸収合併を機に、ヘッドウォータースは事業セグメントを再編しました。現在は「エンタープライズAIソリューション」「AIワークフローエンジニアリング」「DATA&AIエンジン」の3セグメント体制で事業を展開しています。
セグメント別売上構成比(2026年12月期Q2累計、合併後)
エンタープライズAIソリューション — 売上の66%を占める主力
大手企業向けのAIシステム開発を担うセグメントです。上期累計(1〜6月)で売上高23.7億円(前年同期比+49.4%)と堅調に伸びています。顧客の経営課題に対して、AIエージェント・生成AI(LLM)・エッジAI・画像認識などの先端技術を組み合わせたソリューションを提供します。
同社の強みは、AIエンジン単体ではなく、周辺の業務システムも含めたシステム全体をワンストップで構築できる点にあります。代表的な導入事例を紹介します。
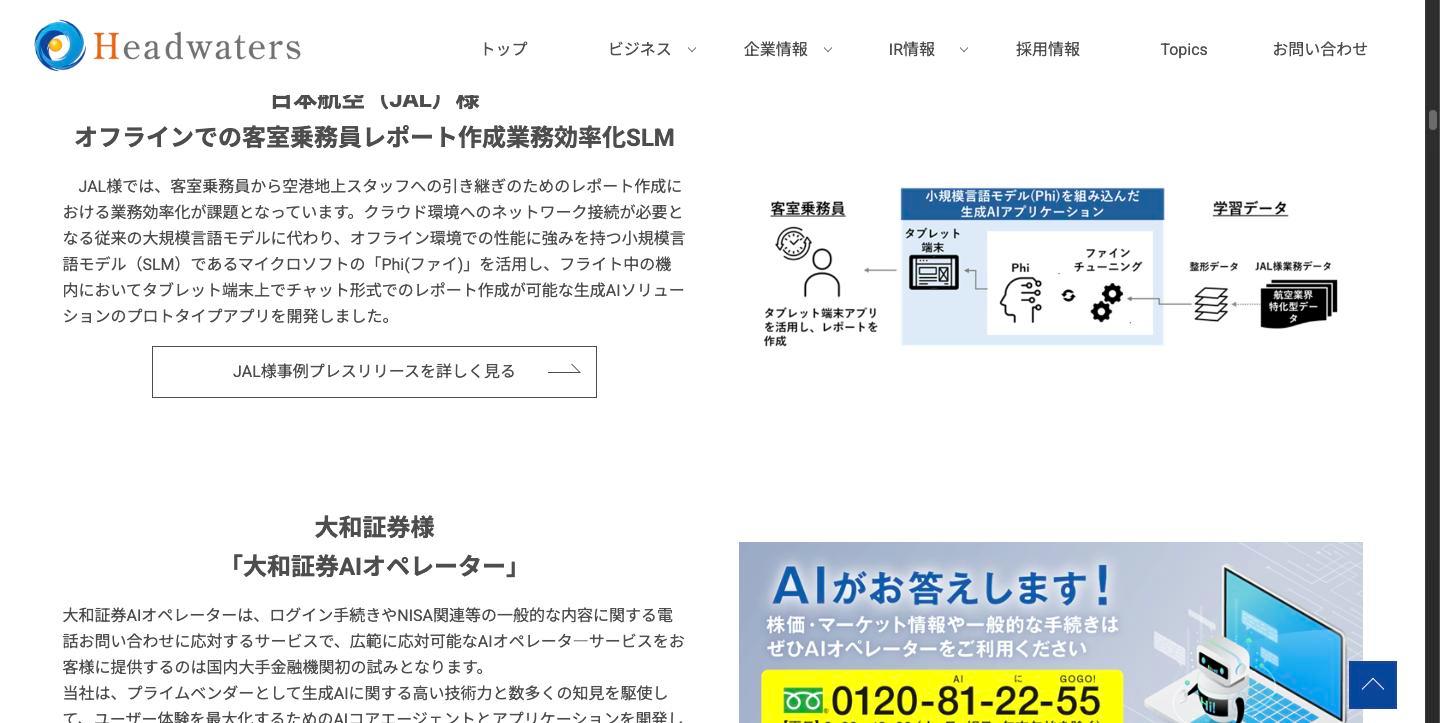
大和証券「AIオペレーター」 — ログイン手続きやNISA関連の電話問い合わせにAIが応対するサービス。国内大手金融機関として初の試み。裏側では複数のAIが役割分担する「マルチAI」方式を採用し、エンタープライズ級の精度を実現
JAL 客室乗務員レポート作成SLM — 富士通と共同開発。オフライン環境(機内)でも動作する小規模言語モデル「Phi-4」を活用し、タブレット上でチャット形式のレポート作成を可能にしたプロトタイプアプリ
JR西日本「Copilot for 駅員」 — 駅員の業務をサポートする生成AIアシスタントを開発。日本マイクロソフトのレポートで事例として紹介された
AIワークフローエンジニアリング — 業務プロセスへのAI組み込み
業務プロセスへのAI組み込みを支援するセグメントです。上期累計(1〜6月)で売上高8.6億円(前年同期比+339%)と急伸しました。合併したBBDグループの事業の一部がこのセグメントに入ったことに加え、AI駆動開発の案件が伸びています。DXコンサルティング、クラウド開発(Azure)、Power Platform開発、内製化支援などを手がけます。
会社はこのセグメントを、AIエージェントを業務フローに組み込み、業務全体が自律的に回る仕組みへ変える事業と位置づけています。AIを入れて終わりではなく、使いながら改善を続ける前提の伴走型で、顧客との長い取引を狙います。
DATA&AIエンジン — BBD合併で生まれた第3の柱
2026年5月のBBDイニシアティブ吸収合併によって新設されたセグメントです。業務データ・ナレッジのAI基盤化を担い、上期累計で売上高3.4億円(5月効力発生のため5〜6月の2ヶ月分の計上)を計上しました。BBDイニシアティブはDX事業・BPO事業を展開していた旧グロース市場上場企業で、中小企業領域への営業チャネルとSaaSプロダクト運用のノウハウを持っています。
Microsoftとの強固なパートナーシップ
ヘッドウォータースの事業を語る上で欠かせないのが、Microsoftとの関係です。同社は「マイクロソフト ジャパン パートナー オブ ザ イヤー 2024」のAIイノベーション パートナー オブ ザ イヤー アワード初代受賞企業に選ばれています。Azure AI Foundry、Copilot Studio、Azure OpenAI Serviceなどの最新技術を活用した開発で先行しており、2026年には過去最多となるエンジニア10名が「Microsoft Top Partner Engineer Award 2026」を受賞しました。
業績推移と財務分析 — 売上急成長の裏にある利益構造の課題
ヘッドウォータースの売上高は2020/12期の11.5億円から2025/12期の39億円へと、5年間で3.4倍に成長しました。一方、利益面は先行投資やM&A費用の影響で大きく変動しています。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
売上高は一貫して成長、利益は投資フェーズで振れる
売上高は上場後も毎年増収を継続しています。特に2023/12期以降はAIエージェント需要の本格化を背景に成長が加速し、2024/12期は前期比+25.5%、2025/12期は+34.2%と成長率を高めてきました。
一方、営業利益率は4〜15%の範囲で大きく変動しています。2025/12期は売上総利益率が改善し、売上総利益は前期比+4割近い伸びを示したものの、人員増強に伴う採用費・人件費の増加や、BBDなどの株式取得にかかった手数料が重なり、営業利益は前期比-25.6%の2.3億円にとどまりました。篠田CEOは決算説明会で「先行投資は期初から想定していたもの。投資を加速させた分がそのまま下振れた」と説明しています。
なお、2025/12期は期初の会社予想(売上高40.1億円・営業利益3.3億円)に届かず、売上高で2.7%、営業利益で30.2%下回りました。会社は売上の未達について、トランプ関税の影響で一部の主要顧客の案件が止まったり遅れたりしたためと説明しています。
2026/12期予想 — BBD合併で売上倍増、のれん償却前で利益は過去最高を計画
2026/12期の売上高予想は、当初57.6億円(BBDを含まない合併前の連結ベース)でしたが、2026年5月15日にBBDイニシアティブの合併効果を織り込んで売上高85.6億円(前期比+119%)、営業利益7.5億円(同+229%)に上方修正されました。8月の第2四半期決算でも予想は据え置かれています。
指標 | 2025/12期(実績) | 2026/12期(予想) | 前期比 |
|---|---|---|---|
売上高 | 39.0億円 | 85.6億円 | +119.4% |
営業利益 | 2.3億円 | 7.5億円 | +228.8% |
純利益 | 0.6億円 | 3.9億円 | +587.9% |
EPS | 15.13円 | 72.85円 | +381.5% |
Q2進捗率39% — 下期偏重をどう見るか
2026/12期Q2累計の売上高は33.5億円で、通期予想85.6億円に対する進捗率は39.2%にとどまります。ただし、BBDイニシアティブの合併効力発生が5月1日のため、Q1(1〜3月)はBBDを含まない合併前の連結で、Q2でも5〜6月の2ヶ月分しかBBDの売上が連結されていません。DATA&AIエンジンセグメントの5〜12月計画に対する進捗率は25.2%と計画通りに推移しています。
利益面では、上期累計の経常利益が1.3億円と黒字に転換しました。営業外では、合併前のBBDにかかった持分法による投資損失0.8億円(本社移転・合併の一時費用など)と、資本業務提携に伴うデリバティブ取引の評価損0.5億円も計上しています。
そのうえでBBDイニシアティブの段階取得に係る差損約2.1億円を特別損失に計上し、税金費用も差し引いた結果、最終損益は1.9億円の赤字となりました。段階取得に係る差損は、合併前から持っていたBBD株を合併時の時価で評価し直した差額です。合併に伴う一度きりの会計処理であり、本業の収益力とは分けて評価する必要があります。
株価指標 — 高い成長期待を織り込んだバリュエーション
指標 | 値 |
|---|---|
株価 | 2,340円 |
時価総額 | 143億円 |
PER(実績) | 154.7倍 |
PER(予想EPS 72.85円ベース、のれん償却前) | 約32.1倍 |
PBR(2025/12期末BPSベース) | 6.76倍 |
PBR(合併後の2026年6月末BPSベース) | 約2.3倍 |
ROE | 4.2% |
配当 | 無配 |
実績PERは155倍と極めて高水準ですが、これは2025/12期の純利益0.6億円(先行投資で利益圧縮された年)が分母のためです。2026/12期の会社予想EPSベースでは約32倍まで低下しますが、予想はのれん償却前の利益で、償却費を差し引けばPERはもっと高くなります。予想達成が前提となる点にも注意が必要です。
PBRも見方で大きく変わります。直近の通期決算(2025/12期末)の1株当たり純資産345.93円で計算すると6.76倍ですが、これは合併前の純資産13.5億円を基準にした値です。合併で純資産は61.6億円に増えたため、2026年6月末の1株当たり純資産(約1,004円)で割ると約2.3倍になります。ただし、その純資産の約9割はのれんです。
投資家が注目すべきポイント
成長ドライバー
1. AIエージェント市場の急拡大
AIエージェント市場は2024年の51億米ドルから2030年に471億米ドルへ、年平均44.8%の成長が予測されています(MarketsandMarkets、2024年時点の予測)。ヘッドウォータースは大和証券AIオペレーターのように「日本初」の事例を複数生み出しており、エンタープライズ領域のAIエージェント開発では国内有数のポジションにあります。
2. BBD合併による顧客基盤の拡大
合併前のヘッドウォータースは大手企業(エンタープライズ)が主戦場でしたが、BBDイニシアティブの合併により中堅・中小企業への営業チャネルを獲得しました。篠田CEOは「両社の資産は完全に補完関係にある」と語り、ヘッドウォータースのAI技術力とBBDの市場展開力を掛け合わせた「AI × SaaS」モデルの展開を計画しています。中長期目標として2027年度に売上高100億円、2029年以降のプライム市場上場を掲げています。
3. 大手パートナーとの関係深化
Microsoft、NVIDIA、Databricksといったグローバルテクノロジー企業との強固なパートナー関係は、同社の技術力の裏付けとなっています。Microsoft AI Innovation Partnerの初代受賞は単なる称号ではなく、Microsoftの最新AIプラットフォームへの早期アクセスや共同提案の機会を生む実質的な競争優位です。2026年9月にはDatabricksとの協業をAIエージェントの実装支援に広げ、企業データと現場の知見をAIエージェントが使える形に整える「Data & Agent Lab」を設立しました。主要取引先にはソニーグループ、パナソニック、富士通、トヨタグループ、ヤマト運輸、サントリー、ソフトバンクなどが名を連ねます。
リスク要因
1. PMI(合併後統合)の不確実性
BBDイニシアティブのエンジニア約150名をAI人材に転換する教育投資は、2026/12期の営業利益予想に織り込み済みとされていますが、想定以上のコスト増や人材流出のリスクがあります。のれん約56億円は総資産の過半を占めており、統合が計画通りに進まなければ減損リスクが顕在化します。
2. 利益率の低さと高バリュエーション
2025/12期の営業利益率5.9%、ROE 4.2%は、AI関連のグロース銘柄としては見劣りします。例えばVRAIN Solution(135A)のROEは31.3%、エクサウィザーズ(4259)は33.8%です。ヘッドウォータースの低いROEは先行投資フェーズの影響もありますが、合併で純資産が約4.5倍に増えたため、利益がそれに見合って伸びなければROEはむしろ下がります。のれん56億円を含む合併後の純資産に対してもPBRは約2.3倍(2026年9月30日終値)で、のれん償却後も利益が伸び、ROEが高まることを織り込んだ株価です。
3. AI市場の競争激化
AIソリューション市場には、NTTデータ・野村総合研究所・アクセンチュアといった大手SIerから、エクサウィザーズ・ABEJA・VRAIN Solutionなどの上場AI専業企業まで、多数のプレーヤーがひしめいています。Azure連携に強いという差別化はありますが、Microsoftのパートナーエコシステム自体が拡大すれば、同社の優位性が希薄化する可能性もあります。
4. プロジェクト型ビジネスの売上変動リスク
売上の大半はAIインテグレーションの受託開発であり、大型案件の獲得・失注が業績に直結する構造です。プロダクトサービス(SyncLect等)の売上構成比は2.7%にとどまり、ストック型収益の比率は低い状態です。篠田CEO自身も「案件を通じて得たノウハウをプロダクト化して収益構造を変えるところまで至っていない」と課題に挙げています。
まとめ — AI実装の「源流」は急成長の果実を刈り取れるか
ヘッドウォータースは、10年超のAI実装経験とMicrosoftとの強固なパートナーシップを武器に、AIエージェント市場の急拡大を取り込む好位置にある企業です。大和証券AIオペレーターやJAL向けSLMなど、大手企業の基幹業務に入り込んだ先行事例は、他社が容易には追随できない実績です。
BBDイニシアティブとの合併は、同社に売上規模の飛躍と中小企業チャネルをもたらしました。2027年度の売上100億円、その先のプライム市場上場という野心的な目標は、AI市場の追い風があれば不可能ではありません。
一方で、純資産の約9割を占めるのれん56億円と短期借入金24億円の借り換え、営業利益率の低さ、通期進捗率39%の不透明感は、投資家として目を離せないリスクです。株価は会社予想ベースでもPER約32倍(2026年9月30日終値)で、しかもその予想はのれん償却前の利益です。成長ストーリーが計画通りに進むことを前提としたバリュエーションといえます。
注目すべきは、下期(7〜12月)にBBDの通期寄与が本格化する中で、売上・利益の達成度がどの程度まで高まるかです。Q3決算(11月予定)で進捗率が60%を超えてくれば通期達成の確度が上がり、逆に50%前後にとどまれば下方修正の懸念が強まります。合わせて、PMIによるコスト増が想定内に収まっているか、のれん償却を差し引いた利益がどの水準に着地するかも確認すべきポイントです。