第一三共(4568)の企業分析|ADC抗がん剤エンハーツで売上2兆円突破、DXdパイプラインが拓くグローバル製薬の未来
第一三共(4568)は、独自のDXd-ADC(抗体薬物複合体)技術を武器に、がん治療の世界を変えつつあるグローバル製薬企業です。
2026年3月期は売上高2兆1,230億円(前期比+12.6%)を達成し、主力のADC抗がん剤「エンハーツ」は単品で8,195億円(同+25.8%)を記録。AstraZeneca、Merckとの大型グローバル提携により、会社が「5DXd ADCs」と呼ぶ中核5品目を含む複数のDXd-ADCを同時に開発する体制を築いています。
この記事では、第一三共のADC技術の革新性、オンコロジー戦略、業績推移と2030年中期計画、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 統合から20年、「がんに強みを持つ先進的グローバル創薬企業」へ
第一三共は、2005年に第一製薬と三共が経営統合して誕生した日本を代表する製薬企業です。統合当初は生活習慣病領域が中心でしたが、2010年代後半からオンコロジー(がん領域)への大胆な戦略転換を実行。現在は「がんに強みを持つ先進的グローバル創薬企業」を掲げ、ADC技術を核としたパイプラインで世界の製薬業界の注目を集めています。
項目 | 内容 |
|---|---|
会社名 | 第一三共株式会社(Daiichi Sankyo Company, Limited) |
証券コード | 4568(東証プライム) |
設立 | 2005年9月(第一製薬と三共の経営統合) |
代表者 | 代表取締役社長 奥澤 宏幸 |
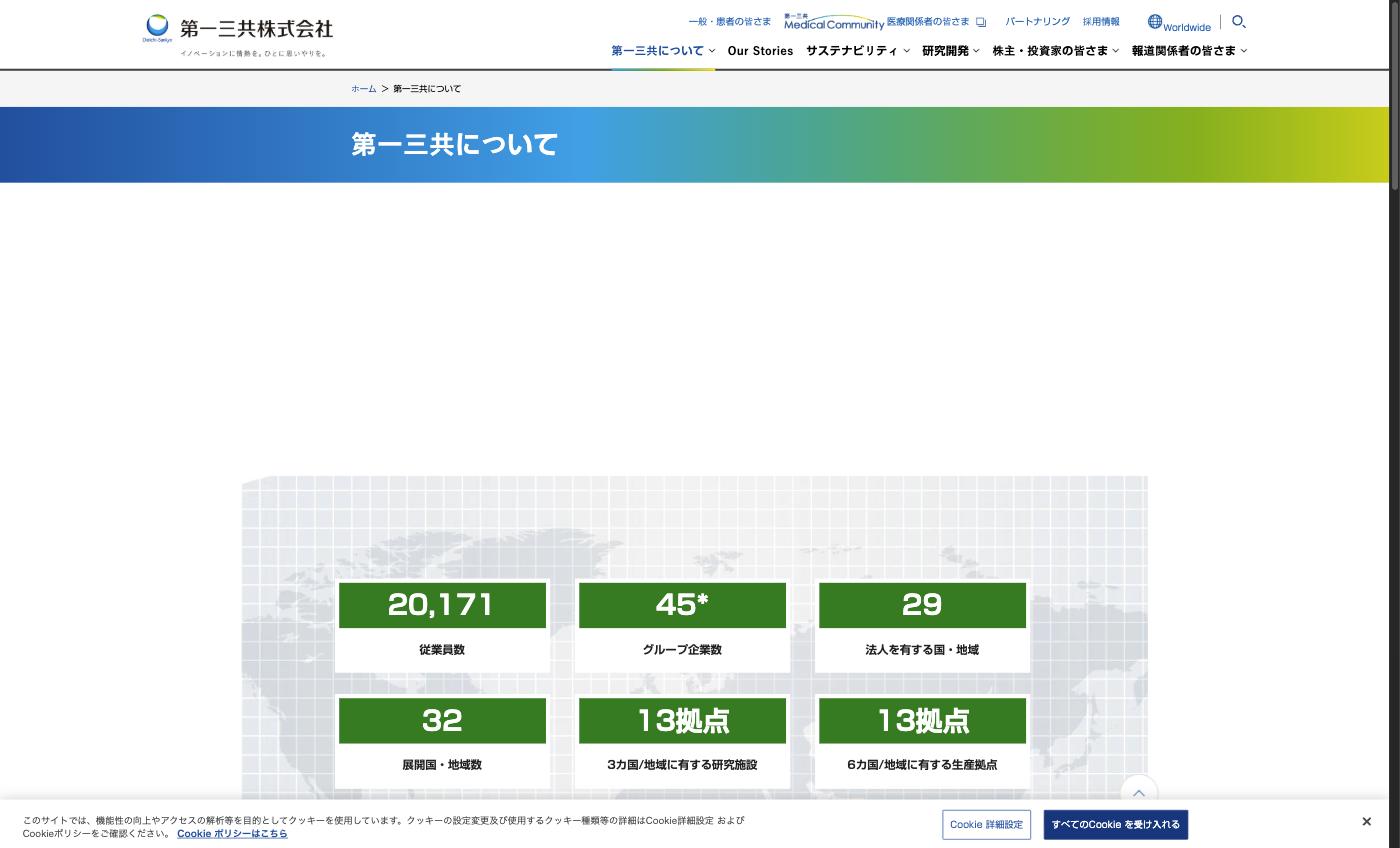
従業員数 | 約20,171名(連結) |
本社 | 東京都中央区日本橋本町三丁目5番1号 |
セクター | 医薬品 |
沿革 — 生活習慣病からオンコロジーへの大転換
2005年 — 第一製薬と三共が経営統合し「第一三共」誕生。生活習慣病(高血圧・高脂血症)が主力
2008年 — インドのランバクシー・ラボラトリーズを約5,000億円で買収(後に売却)
2011年 — 抗凝固薬エドキサバン(リクシアナ)の日本承認取得
2019年 — ADC抗がん剤エンハーツ(トラスツズマブ デルクステカン)がFDA承認。AstraZenecaと最大69億ドルの提携
2023年 — Merckと3つのDXd-ADCで最大220億ドルの大型提携を締結
2026年 — 売上高2兆円を突破。I-DXd(イフィナタマブ デルクステカン)がFDA優先審査中
地域別売上構成 — 米国が最大市場に
エンハーツの成功により、第一三共の地域別売上構成は大きく変化しました。2025年3月期に米国(6,422億円)が日本(5,838億円)を抜いて最大市場となり、2026年3月期は米国が35%、日本が27%。欧州も23%を占め、グローバル製薬企業としての姿が鮮明になっています。
地域別売上構成比(2026年3月期)
ADC事業を理解する — DXd技術が生んだ「がん治療の革命」
第一三共の成長を牽引するのは、独自のDXd(デルクステカン)技術を基盤としたADC(抗体薬物複合体)パイプラインです。ADCとは、がん細胞を狙い撃つ抗体に強力な抗がん剤を結合させた「ミサイル療法」とも呼ばれる治療薬。第一三共のDXd-ADCは、薬物の搭載量や安定性で競合を上回り、複数のがん種で画期的な治療成績を示しています。
エンハーツ(ENHERTU) — 売上8,195億円のメガブロックバスター
エンハーツ(一般名:トラスツズマブ デルクステカン / T-DXd)は、HER2を標的としたADC抗がん剤です。2019年のFDA承認以降、適応を乳がん・胃がん・肺がんに拡大し、2026年3月期には売上8,195億円(前期比+25.8%)を達成。AstraZenecaとの共同販売体制のもと、95以上の国・地域で承認されています(2025年度末時点、会社資料)。
エンハーツの革新性は、従来のHER2標的薬(ハーセプチンなど)では効果が限定的だった「HER2低発現」のがんにも有効な点です。DESTINY-Breast04試験で示されたこの結果は、対象患者数を大幅に広げ、乳がん治療のパラダイムシフトをもたらしました。
DXd-ADCパイプライン — 中核「5DXd ADCs」を軸に同時進行
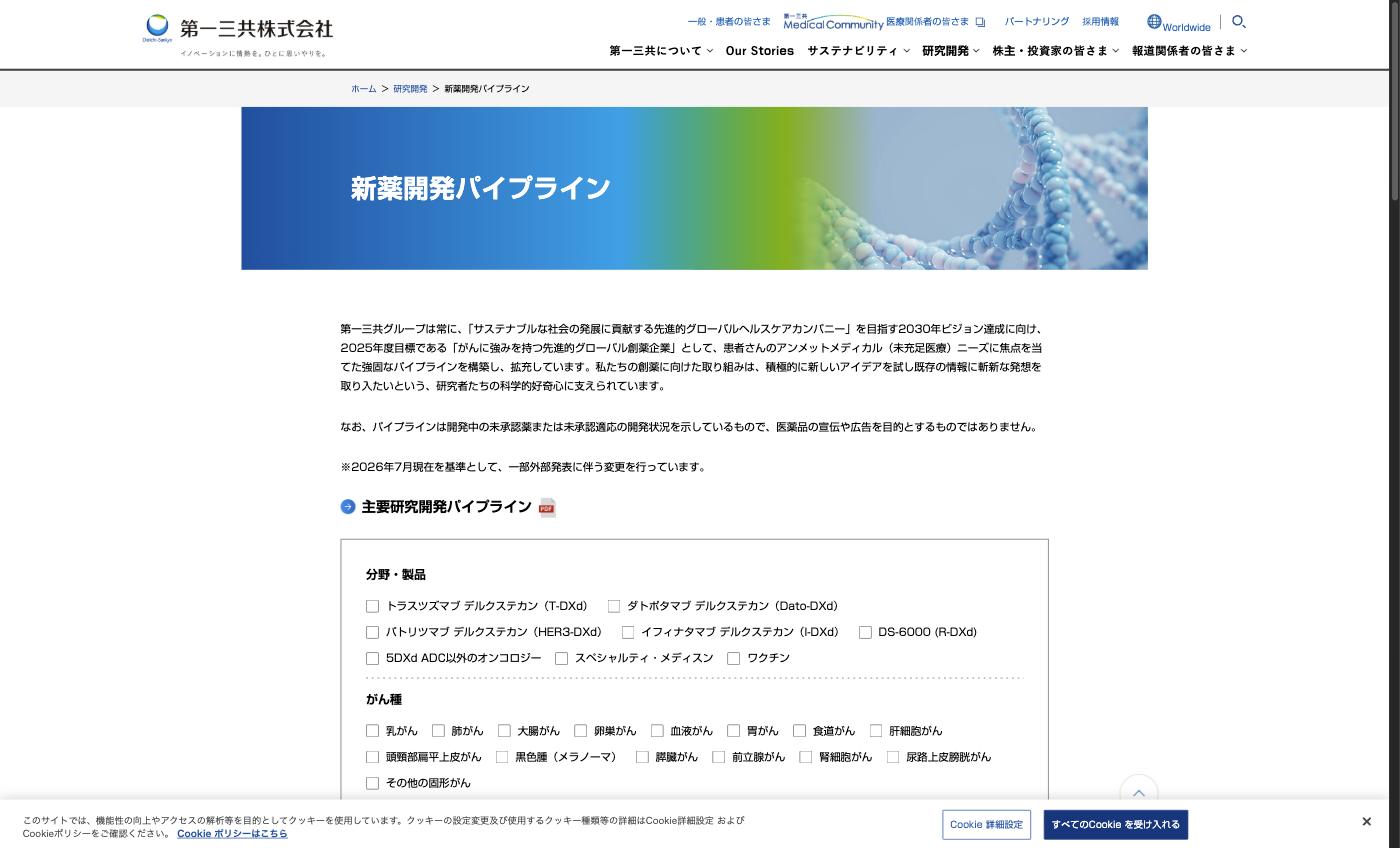
第一三共は、会社が「5DXd ADCs」と呼ぶ中核5品目(T-DXd/Dato-DXd/HER3-DXd/I-DXd/R-DXd)に加え、抗TA-MUC1 DXd ADC(DS-3939)・抗CD37 DXd ADCを開発しています。主要候補は以下のとおりです。
候補品 | 標的 | 開発段階 | 提携先 |
|---|---|---|---|
エンハーツ(T-DXd) | HER2 | 承認済(適応拡大中) | AstraZeneca |
ダトロウェイ(Dato-DXd) | TROP2 | 承認済 | AstraZeneca |
I-DXd | B7-H3 | FDA優先審査中(PDUFA 2026年10月) | Merck |
HER3-DXd | HER3 | Phase 3(米国BLAは2025年5月に自主取下げ) | Merck |
R-DXd(DS-6000) | CDH6 | Phase 3 | Merck |
特に注目すべきはI-DXd(イフィナタマブ デルクステカン)です。小細胞肺がんを対象にFDA優先審査を受けており、2026年10月のPDUFA(審査期限)が迫っています。承認されれば、エンハーツに次ぐ第2のブロックバスターとなる可能性があります(出典: 第一三共 パイプライン)。
グローバルパートナーシップ — AstraZenecaとMerckの二大提携
第一三共のオンコロジー戦略を支えるのが、世界的メガファーマとの大型提携です。
AstraZeneca提携(2019年〜):2019年3月にエンハーツ(契約一時金13.5億ドル、マイルストーンを含め最大69億ドル)、2020年7月にダトロウェイ/Dato-DXd(契約一時金10億ドル、最大60億ドル)と2件の契約を締結しています。エンハーツの利益は共同販売地域で折半。
Merck提携(2023年〜):I-DXd、HER3-DXd、R-DXdの3つのDXd-ADCで提携。契約時一時金40億ドル+後払い一時金15億ドル+販売マイルストン最大165億ドル(合計最大220億ドル)。Merckのがん免疫薬キイトルーダとの併用療法も共同開発中。
この2つの提携により、第一三共は開発リスクと販売コストを分散しつつ、世界最大の製薬市場である米国で強力な販売体制を確保しています。
エドキサバン(リクシアナ) — 安定収益を支える第2の柱
抗凝固薬エドキサバン(商品名:リクシアナ/サベイサ)は、心房細動に伴う脳卒中予防や深部静脈血栓症の治療に使われるDOAC(直接経口抗凝固薬)です。2026年3月期の売上は3,677億円で、オンコロジー以外の収益基盤を支えています。ただし、欧州での特許切れが接近しており、今後数年で売上減少が見込まれる点には注意が必要です。
主要製品別売上構成
製品別売上構成(2026年3月期)
同業他社との比較では、オンコロジーに強みを持つアステラス製薬(4503)や、バイオ医薬品で成長する中外製薬(4519)と並び、日本発のグローバル製薬企業として注目されています。
業績推移と財務分析
第一三共の業績は、エンハーツの急成長により劇的に変化しています。2020年3月期から2026年3月期の6年間で売上高は約2.2倍に拡大。ただし、2026年3月期は製造委託先への損失補償など一過性費用の計上で営業利益が減少しています。なお、2026年3月期の利益系の数値は、2026年7月31日に開示された決算短信の訂正後の値です。
売上高・営業利益の推移
売上高・営業利益の推移
注目すべきは2026年3月期の営業利益の落ち込みです。売上高は前期比+12.6%と順調に成長したにもかかわらず、営業利益は2,580億円と前期比-22.3%の減益となりました。これは第4四半期に製造委託先(CMO)への損失補償757億円を中心とする一過性の費用1,332億円を計上したことによるものです。一過性損益を除いたコア営業利益は3,889億円(前期比+24.3%)と増益で、事業の経常的な収益力は拡大しています。研究開発費は4,621億円(同+6.8%)と増加していますが、減益の主因ではありません。
なお、コア営業利益は2026年度(2027年3月期)から定義が変わり、CMOへの損失補償や棚卸資産評価損はコアに含め、製品に係る無形資産の償却費を除外する方式になりました。新定義で引き直した2025年度のコア営業利益は3,113億円、2026年度の会社予想は3,600億円です。上記の3,889億円は2025年度までの旧定義による値で、新定義の数字と並べて比較しないよう注意が必要です。
2027年3月期の会社予想では営業利益3,200億円(前期比+24.0%)と回復を見込んでおり、I-DXdの承認・上市が計画通りに進めば、新たな収益源が加わることになります。
純利益・EPSの推移
純利益・EPSの推移
配当金の推移
1株あたり配当金の推移(分割調整後)
配当は4期連続で増配を実施。2027年3月期の会社予想では1株100円(前期比+28.2%)と大幅増配を計画しており、これが実現すれば5期連続増配となります。株価2,836.5円(2026年9月15日終値)ベースでの予想配当利回りは約3.5%です。第6期中期経営計画では、累進配当と調整後DOE(各年度10.0%以上)に基づく安定的な配当を掲げています。
主要財務指標
指標 | 2024/3 | 2025/3 | 2026/3 | 2027/3予 |
|---|---|---|---|---|
売上高(億円) | 16,017 | 18,863 | 21,230 | 23,400 |
営業利益(億円) | 2,116 | 3,319 | 2,580 | 3,200 |
営業利益率 | 13.2% | 17.6% | 12.2% | 13.7% |
純利益(億円) | 2,007 | 2,958 | 2,797 | 2,510 |
EPS(円) | 104.69 | 155.96 | 151.17 | 137.94 |
ROE | 12.8% | 17.9% | 16.9% | — |
配当(円) | 50 | 60 | 78 | 100 |
株価の推移 — 上場来高値6,257円から2年で半値以下になった背景
第一三共の株価は2024年8月30日にザラ場で6,257円の上場来高値をつけたあと、2年にわたって調整が続いています。2026年6月5日には2,390円まで下げ、高値からの下落率は61.8%。時価総額は約11.9兆円(2024年8月30日終値ベース)から約4.5兆円まで縮みました。2026年9月15日の終値は2,836.5円・時価総額約5.3兆円と底値からは持ち直していますが、依然として高値の半値以下です。
エンハーツの売上は伸び続け、売上高も過去最高を更新し続けているのに、なぜここまで売られたのか。時系列で整理します。
株価の推移(月末終値、2024年1月〜2026年9月)
出発点 — 高値圏で織り込まれていた「第2、第3のエンハーツ」
まず前提として、2024年夏の株価は極めて高い期待値の上に成り立っていました。高値6,257円は当時の直近実績である2024年3月期のEPS 104.69円に対してPER約60倍。翌2025年3月期の実績EPS 155.96円で計算し直しても約40倍です。日本の大型株としては異例の水準で、ここにはエンハーツ本体の成長だけでなく「DXdプラットフォームから第2、第3のメガブロックバスターが生まれる」というプラットフォーム価値が上乗せされていました。裏を返せば、次の柱への期待が少しでも揺らげば大きく崩れる構造だったということです。
① 2024年9月 — ダトロウェイの肺がん試験で「二の矢」への期待が後退
最初の転機は、高値のわずか1週間後に訪れました。2024年9月10日、第一三共はダトポタマブ デルクステカン(Dato-DXd、現ダトロウェイ)の非小細胞肺がんを対象とした第3相TROPION-Lung01試験の最終解析結果を公表。全生存期間(OS)の中央値はDato-DXd群12.9カ月に対しドセタキセル群11.8カ月で、改善傾向は認められたものの統計学的に有意な差は示せませんでした(事前に規定した非扁平上皮のサブグループでは中央値14.6カ月対12.3カ月と2.3カ月の改善を示したものの、有意差の主張はなし)。
株価は同日8.6%安の5,275円。出来高は1,304万株と平常時の3倍超に膨らみました。さらに11月12日には、AstraZenecaと共同でFDAに提出していた非扁平上皮非小細胞肺がん二次/三次治療の生物学的製剤承認申請(BLA)を自主的に取り下げ、EGFR遺伝子変異陽性を対象とした申請に切り替えると発表しています。
ダトロウェイは2024年12月の日本承認を皮切りに、2025年にかけて乳がん適応で日米欧の承認・上市にこぎ着けましたが、当初期待された「肺がんの大型薬」というシナリオは大きく縮小しました。2024年9月末の終値は4,709円と、1カ月で22.9%の下落です。
② 2025年 — 関税ショックと、「増収なのに減益」の繰り返し
2025年前半は市場環境も逆風でした。4月の米国の相互関税発表に加え、医薬品への追加関税の可能性が繰り返し取り沙汰され、日本の製薬株は総じて売られます。第一三共も4月7日から11日にかけての1週間で14%下落し、3,105円まで沈みました。
その後、市場の関心は開発から損益に移ります。2025年10月31日発表の2026年3月期第2四半期は、売上収益9,754億円(前年同期比+10.5%)に対して営業利益は1,442億円(同-22.8%)。棚卸資産評価損やCMO(医薬品製造受託機関)への損失補償を計上し、通期の営業利益予想も3,500億円から3,350億円へ引き下げました。株価は翌営業日の11月4日に8.1%安となっています。
2026年1月30日の第3四半期でも、10〜12月期の営業利益895億円(同+46%)が市場予想の962億円に届かず、次期中期経営計画への警戒感も重なって一時8.4%安。1月末の終値は2,836円と、3,000円を割り込みました。エンハーツは伸びている、それでも利益が付いてこない——この構図が繰り返されたことが、投資家の信頼を少しずつ削っていきます。
③ 2026年4〜5月 — 決算発表の延期とADC供給計画の見直し
決定打となったのが2026年4月です。4月23日、第一三共は4月27日に予定していた2026年3月期決算の発表を5月11日に延期すると発表しました。理由は「オンコロジー製品群ならびに開発品の供給計画の見直し」に伴い、製造委託先との契約に係る損失補償引当金の見積もりに追加の検討が必要になったこと。5月19日予定だった第6期中期経営計画の発表も、5月11日に統合されました。
翌24日の株価は10.4%安の2,499円、ザラ場では2,488円と2022年3月以来およそ4年ぶりの安値をつけ、出来高は2,520万株に達しました。市場が嫌ったのは決算延期そのもの以上に、「供給計画の見直し」が意味する中身です。第一三共はDXd-ADC事業の立ち上げに際し、需要が計画を大幅に上回る前提でCMOと最低購入数量の設定や専用ラインの確保を含む長期契約を結んでいました。その需要見通しを自ら引き下げたということは、ADCの将来像が会社の想定より小さくなったと認めたに等しい——そう受け取られたわけです。
5月8日には正式に業績予想を修正。売上収益は2兆1,000億円から2兆1,230億円へ上方修正した一方、営業利益は3,350億円から2,290億円へ1,060億円の下方修正、純利益も2,880億円から2,600億円へ引き下げました。CMOへの損失補償引当金は約757億円に上ります。売上は計画超え、利益は3割減(この時点の予想ベース。7月31日の訂正後の実績は営業利益2,580億円・前期比-22.3%)。この局面を象徴する決算でした。
④ 2026年7月 — 第1四半期も増収減益、決算短信の訂正も重なる
直近の大きな下落は2026年7月31日です。2027年3月期第1四半期は売上収益5,747億円(前年同期比+21.1%)と市場予想を上回ったものの、構造改革費用や棚卸資産評価損でEPSが予想に届かず、株価は11.1%安の2,567.5円(出来高1,850万株)。
同日には5月11日公表の2026年3月期決算短信について販売費及び一般管理費の集計処理に誤りがあったとして訂正も開示され、開示品質への不安が重なりました。取引先向け未払金の計上誤りで販管費が290億円過大になっていたもので、この訂正により2026年3月期の営業利益は2,291億円から2,580億円、純利益は2,599億円から2,797億円、EPSは140.44円から151.17円へ上方訂正されています(本記事の2026年3月期の数値は訂正後)。
もっとも、同じ7月31日の第1四半期決算と同時に2027年3月期予想も修正しています。円安に加え米国でのエンハーツの製品売上が想定を上回ったことで、売上収益を2兆2,800億円から2兆3,400億円へ引き上げ、営業利益も小田原工場の投資中止に伴う補償引当金の戻入を反映して3,150億円から3,200億円へ引き上げました(親会社の所有者に帰属する当期利益は法人税等の増加で2,600億円から2,510億円へ減額)。株価も8月下旬にかけて2,800円台を回復しています。
調整の正体は「バリュエーションの巻き戻し」
この2年で失われた約6.6兆円の時価総額のうち、業績悪化で説明できる部分は限られています。エンハーツの売上は2026年3月期に8,195億円(前期比+25.8%)と伸び続け、全社の売上高も2024年3月期の1兆6,017億円から2兆1,230億円へ32.5%増えました。壊れたのは業績ではなく、「DXdから次々にメガブロックバスターが出る」「高成長がそのまま高利益率になる」という2つの前提です。
項目 | 2024年8月30日(上場来高値日) | 2026年9月15日 |
|---|---|---|
終値 | 6,108円(同日ザラ場で6,257円) | 2,836.5円 |
時価総額 | 約11.9兆円 | 約5.3兆円 |
PER(直近通期実績EPSベース) | 約58倍(2024年3月期 EPS 104.69円) | 約18.8倍(2026年3月期 EPS 151.17円) |
直近通期の売上高 | 1兆6,017億円(2024年3月期) | 2兆1,230億円(2026年3月期) |
予想配当利回り | 約1.0%(2025年3月期 年60円) | 約3.5%(2027年3月期 年100円) |
PER約58倍から約19倍へ。株価の下落幅の大半は、この期待値(マルチプル)の縮小で説明できます。逆にいえば、現在の株価にはDXdプラットフォームの拡張価値がほとんど乗っていないとも読めます。
ここからの論点
2026年10月10日にPDUFA(審査終了目標日)を控えるI-DXd(イフィナタマブ デルクステカン)の承認可否。「二の矢」が実際に立つかを市場が確認する最初の機会
第6期中期経営計画(2030年度に売上高3兆円以上、営業利益6,000億円以上)の初年度にあたる2027年3月期の進捗。会社予想の営業利益3,200億円を四半期ごとに積み上げられるか
供給計画の見直しが一巡したかどうか。追加の損失補償引当金や減損が出れば、2026年4月の記憶が蒸し返される
累進配当と調整後DOE10.0%以上を掲げた株主還元。予想配当利回り約3.5%(2026年9月15日終値ベース)は、グロース株としてではなくインカム面から買われうる水準に入ってきている
調整の背景を一言でまとめれば、この2年は「ADCという技術の価値」と「その技術が生む利益の確度」が市場のなかで切り離され、後者があらためて厳しく値付けし直された期間だったといえます。
投資家が注目すべきポイント
強み・成長ドライバー
1. DXd-ADC技術プラットフォームの圧倒的優位性
第一三共のDXd技術は、ADC分野で世界をリードするプラットフォームです。エンハーツの成功は単なる「一発屋」ではなく、同じ技術基盤から複数のADC候補を生み出す「ADCフランチャイズ」としての価値が本質です。標的抗体を変えるだけで新しいがん種に対応でき、開発の効率性と成功確率が高い。Dato-DXdの承認とI-DXdのFDA優先審査は、この技術基盤の汎用性を証明しています。
2. 二大メガファーマとの提携による開発リスクの分散
AstraZenecaとMerckという世界トップクラスの製薬企業との提携は、単なる販売提携にとどまりません。3件の提携(AstraZenecaとはエンハーツとダトロウェイの2件、Merckとは3製品まとめて1件)で契約一時金約63.5億ドルを獲得済みで、マイルストーンを含めた最大契約総額は約349億ドル。開発費用と販売コストを分担することで、複数のDXd-ADCを同時に推進できる資金力を確保しています。
3. 中期経営計画が示す明確な成長ロードマップ
第6期中期経営計画では、2030年度に売上高3兆円以上、営業利益6,000億円以上を目標としています。オンコロジー売上だけで2.3兆円を計画しており、現在のFY2026/3実績(約2.1兆円)と比較して、5年間(2026〜2030年度)で約41%以上の売上成長を見込んでいます。エンハーツの適応拡大、I-DXdの上市、Dato-DXdの売上成長がこの計画を支えます。
リスク・注意点
1. エンハーツへの過度な依存
エンハーツ1品で売上の約39%を占める構造は、製品固有のリスクに対する脆弱性を意味します。重篤な副作用(間質性肺疾患)の発生率が高まれば処方減のリスクがあり、また競合他社(ギリアド/第一三共以外のADC、バイスペシフィック抗体など)の台頭によるシェア侵食の可能性もあります。I-DXdやDato-DXdの早期成長が、この集中リスクの緩和に重要です。
2. 巨額R&D投資と利益のボラティリティ
FY2026/3は売上成長にもかかわらず営業利益が前期比-22.3%(2026年7月31日訂正後)と減少しましたが、これは製造委託先への損失補償等を一過性の費用に計上したことによるもので、コア営業利益は3,889億円(+24.3%、2025年度までの旧定義)と増益でした。それでも大規模臨床試験やMerckとの共同開発費用の本格化でR&D負担は重く、製薬企業はR&D投資のタイミングで利益が大きく振れるため、四半期ごとの利益変動に過度に反応しないことが重要ですが、投資家心理には影響します。PER約18.8倍(2026年9月15日終値2,836.5円と2026年3月期実績EPS 151.17円ベース)という現在のバリュエーションは、上場来高値時点の約58倍から大きく切り下がっています。
3. エドキサバンの特許切れと収益構造の変化
売上3,677億円の第2位製品であるエドキサバン(リクシアナ)は、欧州での主要特許が満了に近づいています。ジェネリック参入が始まれば年間数百億円規模の売上減少が見込まれ、ADCパイプラインの成長でこの減少分を吸収できるかが今後数年の焦点となります。
まとめ
第一三共は、DXd-ADC技術という独自の武器で「生活習慣病メーカー」から「グローバルオンコロジーリーダー」への変貌を遂げた稀有な企業です。
エンハーツは売上8,195億円のメガブロックバスターに成長し、さらなる適応拡大が進行中
中核「5DXd ADCs」を含むDXd-ADCパイプラインとAstraZeneca・Merckとの大型提携が、次の成長を準備
I-DXdのFDA審査(2026年10月PDUFA)が直近の最大カタリスト
2030年売上3兆円以上、営業利益6,000億円以上の中期計画は野心的だが、技術基盤の強さに裏打ちされている
エンハーツ依存の集中リスクとR&D投資による利益変動は、投資家が許容すべきリスクとして認識する必要がある
配当利回り約2.7%(FY2026/3実績78円、2026年9月15日終値2,836.5円ベース)に加え、会社計画の年間100円配当が実現すれば利回り約3.5%(同)。高成長と配当の両方が期待できる銘柄として、中長期の投資対象として注目に値します。
第一三共
売上収益1.8兆円超、世界約20か国に拠点を持つ日本発のグローバル製薬企業。成長を牽引しているのは、抗体に薬剤を結合させてがん細胞へ届ける「抗体薬物複合体(ADC)」で、乳がんなどに使われる「エンハーツ」がその代表。抗凝固薬「リクシアナ」も…