Appier Group(4180)の企業分析|台湾発AIマーケティング、売上4年で3.5倍・2026年は営業利益69%増の会社予想
Appier Group(4180)は、台湾発のAIマーケティングSaaS企業です。広告・顧客接点・データの3領域で9つのAIプロダクトを展開し、企業のマーケティングをAIで自動的に最適化するサービスを提供しています。顧客の中心はEコマースで、売上の6割強を占めます。
2025年12月期は売上高437億円(前期比+28.4%)と過去最高を更新。2021年の赤字から4年で営業利益30億円へと大幅に改善し、2026年12月期は売上高544億円・営業利益50億円を見込む成長フェーズにあります(2026年8月の上方修正後の会社予想)。
この記事では、Appierのプロダクト群の仕組み、業績推移、地域別成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — ハーバード出身のAI研究者が台湾で創業、東証プライム上場へ
Appier Groupは、ハーバード大学でAI博士号を取得したチハン・ユー(Chih-Han Yu)氏が2012年に台湾・台北で創業しました。「AIをもっとシンプルに」をビジョンに掲げ、企業のマーケティング活動をAIで自動最適化するSaaSプラットフォームを展開しています。
項目 | 内容 |
|---|---|
会社名 | Appier Group株式会社(Appier Group, Inc.) |
証券コード | 4180(東証プライム) |
創業・設立 | 2012年6月 台北で創業/上場会社のAppier Group株式会社は2018年4月設立 |
上場 | 2021年3月(東証マザーズ)→ 2022年12月 プライム市場へ変更 |
代表取締役CEO | チハン・ユー(Chih-Han Yu)— ハーバード大学AI博士 |
従業員数 | 連結791名(2025年12月期末時点) |
本社 | 東京都港区愛宕(上場会社の本店)/事業の中心は台北 |
拠点 | アジア太平洋・欧州・米国の17拠点 |
セクター | 情報・通信業 |
AIネイティブ企業が東証に上場するまで
Appierの歩みは、「研究室のAI技術をビジネスの現場へ持ち込む」という創業者の原体験から始まっています。
2012年 — 台北で創業し、AIを使ったマーケティングの研究開発を始める。2014年に最初の製品CrossX(AIで価値の高いユーザーを予測して広告を配信)を提供開始。当時はまだ「AI×マーケティング」が一般化する前で、VC・エンジェルから資金調達を重ねる
2017年 — シリーズCで3,300万ドルを調達(ソフトバンク・LINE・NAVERなどが出資)。データ分析のAIXONを提供開始
2018年 — 東京に中間持株会社(現在の上場会社)を設立。AIQUA(パーソナライゼーション)を提供開始し、広告以外の領域へ事業を拡大
2021年 — 2月に上場会社がグループの最終親会社となり(それまでの親会社はケイマン諸島のAppier Holdings)、3月に東証マザーズに上場。上場前年(2020年12月期)の売上高は約90億円。6月にBotBonnie(台湾、会話型マーケティング)を買収
2022年 — 10月にWoopra(米国、データ分析)を買収し、12月にCDP「AIRIS」を提供開始。同じ12月にプライム市場へ移行し、東証が定める「クロスボーダー企業」として初のプライム昇格となった
2025年3月 — フランスのAdCreative.ai(生成AIで広告クリエイティブを自動生成)を約42億円で買収し、Ad Cloudに加える。条件を満たすと追加の対価を払うアーンアウト条項が付く
2025〜2026年 — 「AaaS(Agentic AI as a Service)」コンセプトを発表。エージェント型AIで、人手を介さず自律的にマーケティング施策を実行する次世代プラットフォームへ進化中
AIプロダクト群を理解する — 3つのクラウドで「集客→分析→接客」を一気通貫
Appierは「AaaS(Agentic AI as a Service)事業」の単一セグメント(2025年12月期までの名称は「AISaaS事業」)ですが、提供するプロダクトは3領域・9製品に及びます。
Ad Cloud(広告最適化):RETARGETING・AIBID・AIXPERT・AdCreative.ai
Personalization Cloud(顧客接点の個別最適化):AIQUA・AiDeal・BotBonnie
Data Cloud(顧客データ基盤):AIXON・AIRIS
出典:Appier 製品サイト・有価証券報告書(2025年12月期)よりKabuGraph作成
マーケティングの流れに沿って、「新規顧客の獲得(Ad Cloud)→ データの統合・分析(Data Cloud)→ 既存顧客への最適なアプローチ(Personalization Cloud)」を一気通貫でカバーする点が競合との差別化ポイントです。
Ad Cloud — AIが広告運用を自動化
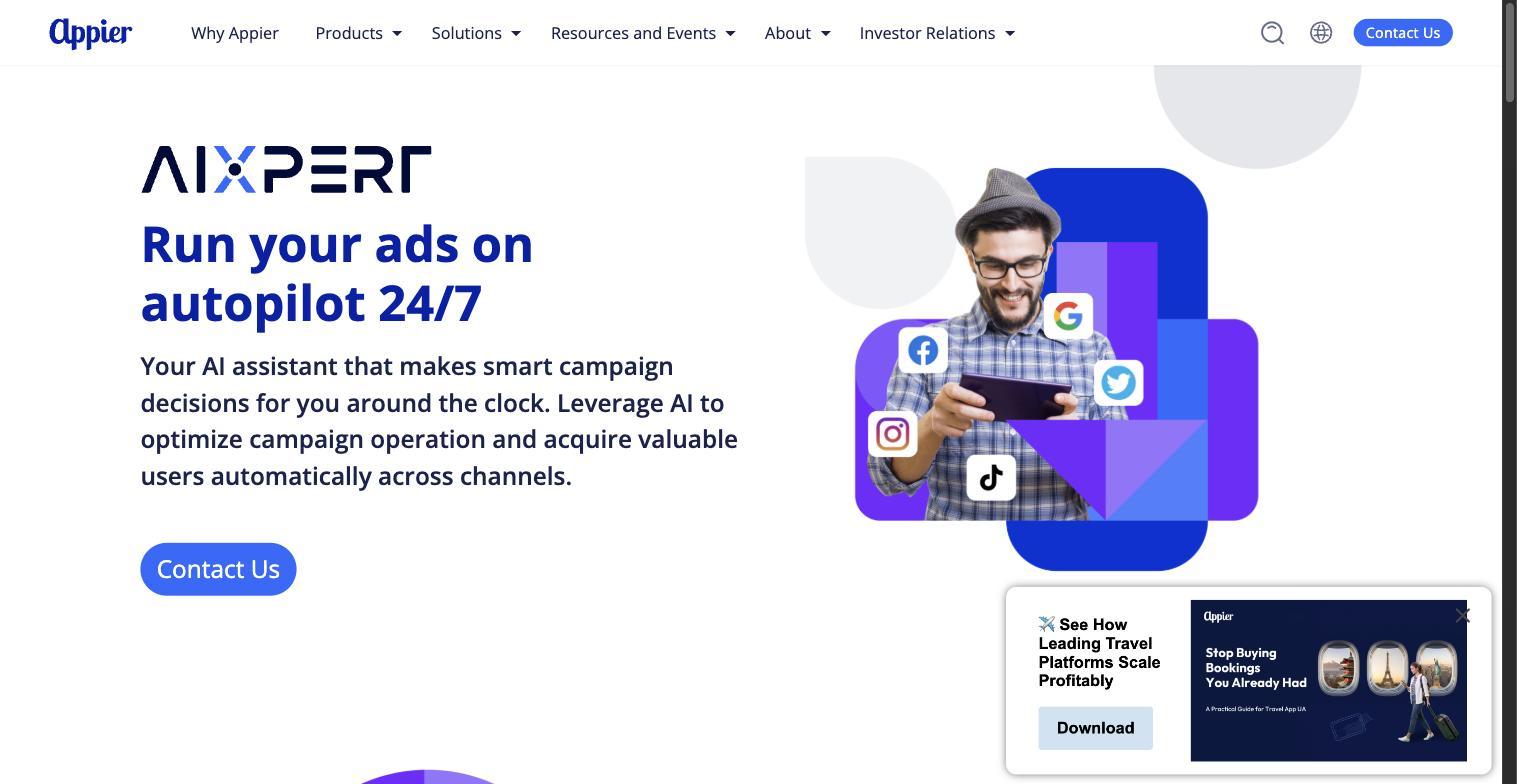
AIXPERTは、Google・Facebook・Instagram・TikTokなど複数の広告プラットフォームを横断して、入札・予算配分・クリエイティブ選定をAIが24時間自動で最適化するツールです。人間のマーケターが手作業で行っていたキャンペーン運用を、AIアシスタントが代行します。
AdCreative.aiは、生成AIで画像や動画などの広告クリエイティブを自動で作るサービスです。2025年3月にフランスの運営会社を買収して加わりました。広告の成果(コンバージョン)が上がるように最適化したクリエイティブを作れる点が特長で、特に米国・欧州で存在感があります。
買収後、会社はAdCreative.aiの機能を大企業向けの製品に組み込み、同社の中小企業向けの売上を計画的に減らしています。このため決算説明資料では、AdCreative.aiを除いた「既存事業」の伸びも別に開示しています。
Data Cloud — 顧客データを統合し、インサイトを導く
AIRISは、Appierが2022年に買収したWoopraの技術を統合した次世代CDP(Customer Data Platform)です。Webサイトやアプリなど複数のソースから顧客データをリアルタイムに取り込んで統合し、AIが顧客の行動予測やセグメンテーションを自動で行います。
AIXONは、AIでオーディエンス(見込み客)のデータを拡張し、購入や解約などの行動を予測するデータ分析基盤です。予測結果は広告配信のターゲティングにも使え、自社データだけでは届かない潜在顧客層を見つけられます。
Personalization Cloud — 一人ひとりに最適化された顧客体験
AIQUAは、Web・アプリ・メール・プッシュ通知などのマーケティングチャネルを横断して、AIが1対1のパーソナライズドメッセージを自動配信するプラットフォームです。顧客ごとに最適なタイミング・チャネル・コンテンツをAIが判断し、エンゲージメントを最大化します。
BotBonnieは、LINE・Facebook Messenger・Instagram・Webチャットなど複数のメッセージングチャネルを一元管理できるノーコードのチャットボットプラットフォームです。AIQUAと連携し、顧客との会話データをマーケティング施策にフィードバックする仕組みを構築できます。
業績推移と財務分析
Appierの業績は、「高成長×利益率の急改善」という成長企業の理想的な軌道を描いています。2021年の上場時は赤字でしたが、わずか4年で営業利益率6.8%を達成しました。2026年12月期の会社予想は9.3%で、4〜6月の3ヶ月だけで見ると11.5%に達しています。
会社は2026年8月に、2027年12月期の中期見通しとして売上収益700億円超・営業利益90〜110億円超を示しました。売上700億円・営業利益90億円なら、営業利益率は約13%になる計算です。
通期業績推移
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
注目すべきは売上が毎年2割以上伸びながら、利益率が急激に改善している点です。2021年に-8.8%だった営業利益率は、2025年に+6.8%、2026年4〜6月の3ヶ月では+11.5%に達しました。SaaSビジネスの典型的な「Jカーブ」を描いており、今後は規模の拡大に伴いさらなるマージン改善が期待できます。
なお、2025年以降の売上にはAdCreative.aiの連結分が含まれ、2025年12月期の営業利益には買収に伴う一時的な費用も含まれています。同社の中小企業向けの売上を減らしているため、AdCreative.aiを除いた既存事業だけで見ると、2026年4〜6月の売上は前年同期比+29.6%と、全体(+24.6%)より高く伸びています。
四半期業績の推移 — 利益率が急改善
直近の四半期(各3ヶ月)を見ると、売上の伸びは2割台半ばに落ち着く一方、利益率が大きく改善していることが分かります。
四半期 | 売上高 | 前年比 | 営業利益 | 営業利益率 | 粗利率 |
|---|---|---|---|---|---|
2026年Q1(1〜3月) | 121億円 | +29.4% | 1.9億円 | 1.5% | 53.9% |
2026年Q2(4〜6月) | 129億円 | +24.6% | 15億円 | 11.5% | 60.1% |
2026年4〜6月の3ヶ月で、粗利率が初めて60%を突破しました。Appierの売上は毎年1〜3月が最も少なく(通期の21〜22%)、利益率も低く出やすい季節性があります。
通期の会社予想(営業利益50.3億円、営業利益率9.3%)を達成するには、上期の16.6億円に対して下期だけで約34億円が必要です。会社は7〜9月の営業利益を15〜17億円と見込んでいます。
ARR(年間経常収益)の成長
SaaS企業の実力を測る重要指標であるARRは、2026年6月時点で493億円、前年同月(2025年6月の389億円)比+26.9%です。前年同月比の伸びは2025年12月の+33.1%、2026年3月の+33.7%から、6月はやや鈍りました。
AppierのARRは、契約額を積み上げる一般的なSaaSの数字とは計算方法が違います。サブスクリプション製品は最終月の月次売上を12倍、広告クラウドとAdCreative.aiは直近6ヶ月の月次売上の平均を12倍しており、利用量に応じた広告の売上も含みます。売上高の95%超がリカーリング(継続的な取引からの売上)で、安定した収益基盤を構築しています。
地域別の成長構造
地域別売上構成比(2026年4〜6月の3ヶ月)
売上の約7割は北東アジア(日本・韓国)が占めます。ただし日本の顧客向けの売上は全体の13%(2025年12月期、有価証券報告書。地域別の数字とは集計の基準が異なる)で、韓国の比重が大きいのが特徴です。2026年4〜6月の前年同期比は、地域によって明暗が分かれました。
北東アジア地域(日本・韓国):+33.4%。日本・韓国ともに伸びた
米国、EMEA及びその他:+22.7%。AdCreative.aiを除いた既存事業では+59%と全地域で最も高いが、同社の中小企業向けの売上を減らしている分、全体の伸びは小さい
グレーターチャイナ地域(中国・台湾・香港):−4.5%。会社は季節性による減速で、下期には改善すると説明
東南アジア地域:−68.6%。主要な大企業の顧客に資源を集中し、売上基盤を絞り込んだ
出典:2026年12月期 第2四半期決算短信・決算説明資料よりKabuGraph作成(4〜6月の3ヶ月、前年同期比)
業種別では、Eコマースが売上の63%を占め、前年同期比+30%超の伸びでした。オンライン旅行を含むその他インターネットサービスも約+40%と伸びています(いずれも2026年4〜6月、決算説明資料)。Eコマースの比率は前年同期の60%から上がっており、成長の中心はEコマースに集中しています。
投資指標
2026年10月1日の終値(1,414円、時価総額1,454億円)で計算した主な投資指標は次のとおりです。
指標 | 値 | 備考 |
|---|---|---|
PER | 56.2倍 | 2025/12期実績ベース(1株利益25.14円) |
予想PER | 35.0倍 | 2026/12期会社予想(8月の上方修正後、1株利益40.39円) |
PBR | 3.88倍 | 2025年12月末の1株純資産364.44円ベース |
PSR | 約3.3倍 | 時価総額1,454億円 ÷ 売上437億円(2025/12期) |
ROE | 7.2% | 2025/12期(決算短信)。前期は税金の一時的な戻りで9.2% |
配当利回り | 0.16% | 年間2.25円(2025/12期実績)。2026/12期予想は2.30円 |
投資家が注目すべきポイント
強み① AIネイティブ×SaaSの高い参入障壁
Appierの最大の強みは、2012年の創業以来AIを自社開発し続けてきた技術の蓄積です。予測AI・生成AI・エージェント型AIの3世代にわたるAI技術を自前で持ち、それを9つのプロダクトとして統合展開しています。後発企業が個別プロダクトで追いつくことは可能でも、9製品が連携するエコシステム全体を再現するのは極めて困難です。
実際、月次の顧客解約率は0.299%、売上ベースの解約率は0.288%(いずれも2026年6月時点の直近12ヶ月の月次の値)と低い水準を保っています。既存顧客からの売上が1年でどれだけ増えたかを示すNRR(売上継続率)も約120%(米ドルベース)で、一度導入した企業が離れにくく、利用も広がっています。
強み② Jカーブを抜けた利益成長
SaaS企業の典型的な成長パターンである「先行投資期の赤字→損益分岐点突破→利益率の急上昇」というJカーブを、Appierはまさに今、急上昇フェーズに入っています。
粗利率・営業利益率の改善推移
粗利率は2025年の53.8%から、2026年は会社予想で57.4%へ上がる見込みで、4〜6月の3ヶ月では初めて60%を超えました。会社はこの改善を、主に業種に特化したAIモデルの精度向上によるものと説明しています。エージェント型AIで研究開発のサイクルを速めたことが、アルゴリズムの改善を後押ししたといいます。
仕組みはこうです。主力の広告配信サービス(CrossXなど)は広告予算の利用量に応じて課金し、広告の配信費用(メディアコスト)が原価に入ります。AIの予測精度が上がると、同じ成果を出すのに必要な配信費用が減り、粗利率が上がります(有価証券報告書)。利益率の高い製品の比率が上がったことも寄与しています。
リスク① PER 56倍のバリュエーション
2026年10月1日終値(1,414円)でのPERは約56倍(2025年12月期の実績ベース)で、将来の高成長を相当程度織り込んだ水準です。2026年12月期の会社予想(8月の上方修正後で純利益41.2億円、1株利益40.39円)で計算すると、PERは約35倍まで下がります。
ただし、この利益は税負担が軽い状態の数字です。Appierは過去の赤字による税務上の繰越欠損金(2025年12月末で191億円)を持ち、2025年12月期も法定税率どおりなら約5.2億円の税金が、実際は約1.2億円で済みました。成長率が20%を割り込むような事態があれば、株価の大幅な調整リスクがあります。
リスク② 為替リスクと季節性
売上の大部分が海外の顧客向けのため、円高は円換算の業績を押し下げます。特に影響が大きいのは韓国ウォンです。2025年12月期は主に円に対するウォン安が逆風となり、為替の影響だけで営業利益率が1.7ポイント押し下げられました(実績6.8%、前年の為替レートで換算すると8.5%)。2026年4〜6月も、会社の想定レートで換算した場合(13.5%)より2ポイント低い11.5%でした。
また、売上は毎年1〜3月が最も少なく利益率も低く出やすいため、四半期ごとの業績のブレが大きい点にも注意が必要です。
リスク③ メガテックとの競合
AIマーケティング領域では、Salesforce Marketing Cloud・Adobe Experience Cloud・Google Marketing Platformなどのメガテック企業が競合しています。Appierはアジア市場への深い理解と、業種に特化したAIモデルを武器に、大企業の顧客を優先して開拓しています。大企業の案件ではメガテックと正面から競合するため、価格や機能の競争が厳しくなる可能性があります。
リスク④ 大口顧客(Coupang)への依存
売上の約3割は、韓国のEコマース大手Coupang 1社向けです。2025年12月期は131.7億円で売上収益の30.1%を占めました(前期は31.1%、有価証券報告書)。
業種で見てもEコマースが売上の6割強を占めます。特定の顧客や業種の広告予算が減ったり、取引条件が変わったりすると、業績が大きく動く可能性があります。
まとめ
Appier Group(4180)は、AIマーケティングという巨大市場で、SaaS型の高い参入障壁を築きながら年率20〜30%の成長を続けるグロース株です。
投資判断のポイントを改めて整理すると:
売上高は4年で3.5倍(2021年約127億円→2025年437億円)。営業利益率は2021年の赤字から2025年に6.8%、2026年は会社予想で9.3%へ改善中
ARR 493億円(2026年6月、前年同月比+26.9%)・月次の解約率0.3%前後のストック型収益基盤。リカーリング比率95%超
AaaS(エージェント型AI)で次の成長フェーズに入る可能性。マーケティングの完全自動化は大きなTAM(市場規模)
PER 56倍・為替リスク・メガテック競合・Coupang 1社への売上依存(約3割)は要注意。高成長が続く前提で買うべき銘柄です
次の注目イベントは2026年11月予定の2026年12月期Q3決算(9月30日締め)です。会社は7〜9月の売上収益を138〜139億円、営業利益を15〜17億円と見込んでいます。この見通しを上回れるか、4〜6月に初めて60%を超えた粗利率を維持できるかがポイントになります。
Appier Group
台湾発のAIマーケティングプラットフォーム企業(東証グロース上場)。マーケティングからセールスまで顧客接点の全領域をAIで自動最適化するSaaS型ソリューションを提供。予測AI・生成AI・自律型AIを統合し、顧客行動予測に基づくクリエイティ…