西部電機(6144)の企業分析|ワイヤ放電加工機と自動倉庫を持つ福岡の機械メーカー
西部電機(6144)は、福岡県古賀市に本社を置く機械メーカーで、ワイヤ放電加工機などの「精密機械」、物流センターや工場の自動倉庫などの「搬送機械」、上下水道やダムで使うバルブアクチュエータ・水門の駆動装置の「産業機械」という3つの事業を持ちます。2026年3月期の外部顧客への売上高では、精密機械が46.6%、搬送機械が33.6%、産業機械が17.8%を占めました。
2026年3月期は売上高392.7億円(前期比+17.7%)、営業利益42.0億円(同+31.4%)、純利益35.2億円(同+49.6%)で、受注高・売上高と各利益がそろって過去最高でした(2026年3月期 決算短信)。2027年3月期は売上高408.3億円・営業利益43.7億円・1株配当90円を計画し、第1四半期(2026年4〜6月の3か月)の営業利益は10.5億円と、前年同期(2.3億円)の4.6倍になりました(2027年3月期 第1四半期決算短信)。
一方、前期の純利益には政策保有株の売却益が含まれ、今期の純利益は30.0億円(前期比−14.7%)に減る計画です。この記事では、3つの事業の中身、業績と配当方針(DOE4%)、中期経営計画の進み具合、ダイフク・ソディックなど競合との違い、株価指標を整理します。
会社概要 — 創業100年を迎える福岡の機械メーカー
西部電機は1927年1月、東邦電力(現 九州電力)の電気機械工場を引き継いで「西部電気工業所」として創業し、変圧器・モーター・発電機の製造・修理から始まりました。1950年代以降にバルブの駆動装置、旋盤、立体自動倉庫へと手を広げ、今の3事業の形になっています(有価証券報告書(2026年3月期) 沿革)。2027年1月に創業100周年を迎えます。
証券コード・市場:6144(東証スタンダード、福岡証券取引所)
設立:1939年2月(創業は1927年1月)
本社:福岡県古賀市
代表者:代表取締役社長 税所幸一(1980年入社、2021年6月から社長)
従業員:連結681名(2026年3月末、臨時雇用者を除く)
決算期:3月
グループ:連結子会社3社(西電興産・西部ハイテック・西部ペイント)と、米国の持分法適用関連会社 Seibu America Corporation(出資比率49%)
出典:有価証券報告書(2026年3月期) 沿革・関係会社の状況・従業員の状況・役員の状況よりKabuGraph作成
沿革 — 電気機械の修理から3つの事業へ
1927年1月:西部電気工業所を創立。電気機械器具・電気計器の製造・修理を始める
1939年2月:西部電機工業株式会社に改組(設立)
1954年12月:バルブコントロール(バルブの駆動装置)の生産を開始。産業機械事業の始まり
1959年4月:工作機械(旋盤)の生産を開始。精密機械事業の始まり
1966年6月:立体自動倉庫(モノレールスタッカクレーン)を開発。搬送機械事業の始まり
1972年10月:CNC式ワイヤカット放電加工機を開発(会社は「世界初」としている)
1986年:西部電機株式会社に商号変更(7月)し、福岡証券取引所に上場(12月)
2006年12月:東京証券取引所市場第二部に上場(2022年4月にスタンダード市場へ移行)
2012年2月:搬送機械事業で豊田自動織機と業務・資本提携(2018年4月に同社へのクレーンのOEM供給を開始)
2024年4月:兼松の子会社の兼松ケージーケイと、米国イリノイ州に合弁会社 Seibu America Corporation を設立(西部電機の出資49%)
2024年9月:ワイヤ放電加工機の新工場(精密機械第1工場兼事務所棟)が竣工。月産能力を80〜90台から約120台に引き上げる計画
出典:有価証券報告書(2026年3月期) 沿革・米国における合弁会社「Seibu America Corporation」設立に関するお知らせ・新精密工場兼事務所棟竣工に関するお知らせよりKabuGraph作成
大株主 — 安川電機が17%、取引先と金融機関が並ぶ
2026年3月末の大株主は次のとおりです(自己株式を除く発行済株式に対する割合)。
安川電機:17.36%。西部電機は安川電機に搬送機械・精密機械の設備を納入しており、安川電機株も56.9万株(貸借対照表計上額22.9億円)を持つ相互保有の関係
NOMURA CUSTODY NOMINEES LIMITED OMNIBUS-FULLY PAID(CASHPB):11.29%
日本カストディ銀行(信託口):10.09%
MSIP CLIENT SECURITIES:4.22%
豊田自動織機:7.30%。2012年の業務・資本提携の相手で、同社自身は非公開化により2026年6月1日に上場廃止(豊田自動織機の株価の動き)
金融機関:三菱UFJ銀行4.29%、福岡銀行4.17%、みずほ信託銀行4.13%、西日本シティ銀行3.88%
西部電機従業員持株会:2.77%
出典:有価証券報告書(2026年3月期) 事業の内容・大株主の状況・株式の保有状況よりKabuGraph作成
このほか有価証券報告書は、運用会社のシンプレクス・アセット・マネジメントが2023年12月13日時点で発行済株式の25.80%(391.2万株)を保有するとの大量保有報告書(変更報告書)を注記しています。保有目的は投資信託・投資一任契約にもとづく「純投資」で、会社は2026年3月末の実質的な所有株式数を確認できていないとしています(シンプレクス・アセット・マネジメント 変更報告書(2023年12月20日提出))。その後、2026年10月13日までに西部電機株を対象とする大量保有報告書・変更報告書の提出はありません(KabuGraph調べ)。変更報告書は保有割合が1ポイント以上増減した場合などに提出が義務づけられており(金融商品取引法 第27条の25)、公表されている最新の保有割合は2023年12月時点の25.80%です。
安川電機(6506)の企業分析|サーボ世界シェアNo.1×MOTOMAN、中計「Dash 35」で営業利益1,000億円へ
安川電機(6506)のACサーボモータ「グローバルシェアNo.1」(同社公表)とインバータ累計出荷3,000万台の競争力、モーションコントロール・ロボットの2大セグメント構造、3期連続営業減益からの回復計画、中期経営計画「Dash 35」(2029年度 営業利益1,000億円)と投資判断のポイントを解説します。
売上の47%が精密機械、2026年3月期は3事業とも増収
報告セグメントは「搬送機械」「産業機械」「精密機械」の3つで、子会社による機械部品・立体駐車装置の販売や営繕工事が「その他」です。2026年3月期の外部顧客への売上高では、精密機械が46.6%を占めます。
セグメント別売上構成比(2026年3月期)
4年前の2022年3月期は精密機械109.0億円・搬送機械87.4億円・産業機械62.2億円でした。2026年3月期は精密機械が183.0億円(4年で1.7倍)、搬送機械が132.0億円(1.5倍)、産業機械が69.9億円(1.1倍)で、増収の多くを精密機械が生んでいます。
セグメント別売上高の推移(外部顧客への売上高)
3つの事業を理解する
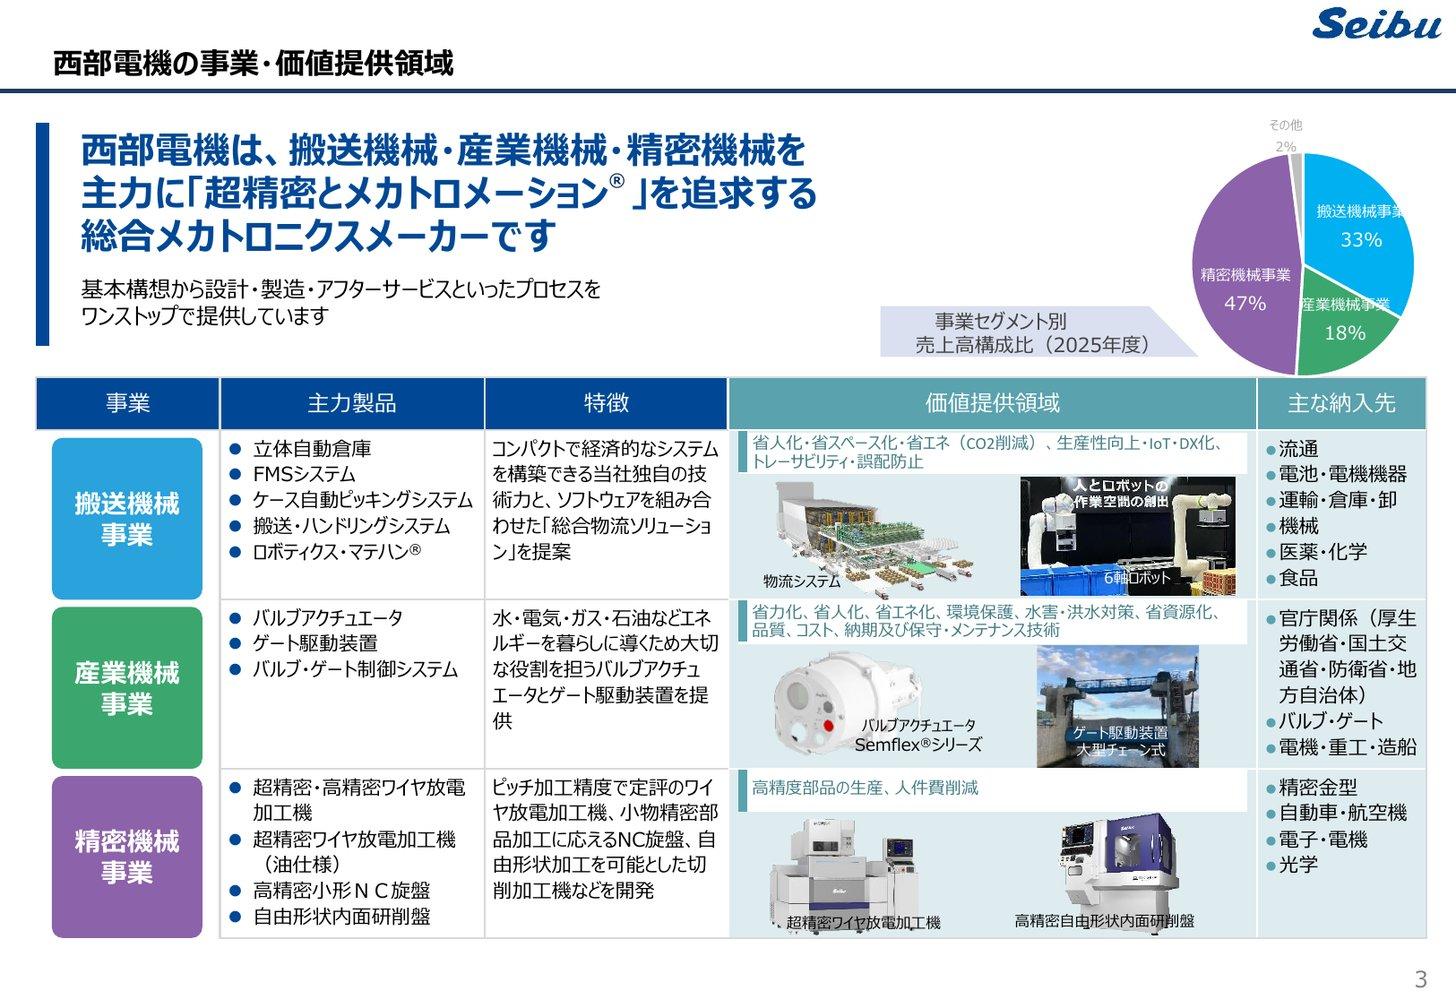
3つの事業は、売る相手も景気の波も違います。精密機械は国内外の金型・電子部品・自動車部品の工場、搬送機械は物流センターや工場、産業機械は上下水道やダム・河川を管理する官公庁が主な納入先で、どの事業も構想・設計から製造、アフターサービスまでを自社で手がけます(2026年3月期 決算説明会資料 p.4)。
精密機械事業 — ワイヤ放電加工機と研削盤(売上高183.0億円)
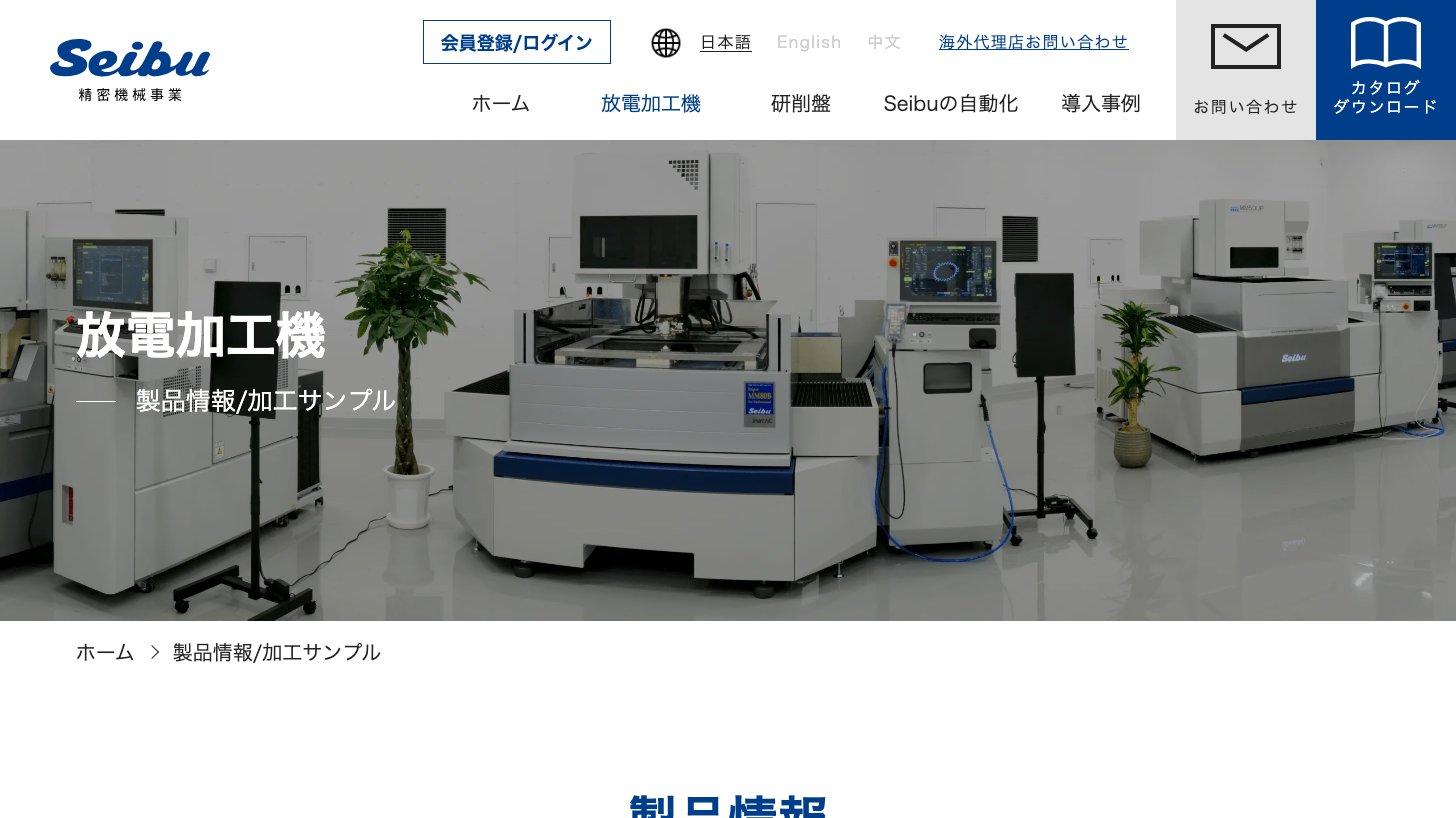
主力はワイヤ放電加工機です。細い金属線(ワイヤ)と加工物の間で放電を起こし、糸のこのように金属を切り抜く工作機械で、焼き入れした鋼や超硬合金のような硬い材料でも細かい形を高い精度で加工できます。西部電機は「超精密機」と「精密機」の2つの等級をそろえ、加工液に水を使う機種と油を使う機種を持ちます(西部電機「放電加工機 製品情報」)。会社は特徴を「ピッチ加工精度で定評のワイヤ放電加工機」と説明し、主な納入先に精密金型、自動車・航空機、電子・電機、光学を挙げています(2026年3月期 決算説明会資料 p.4)。
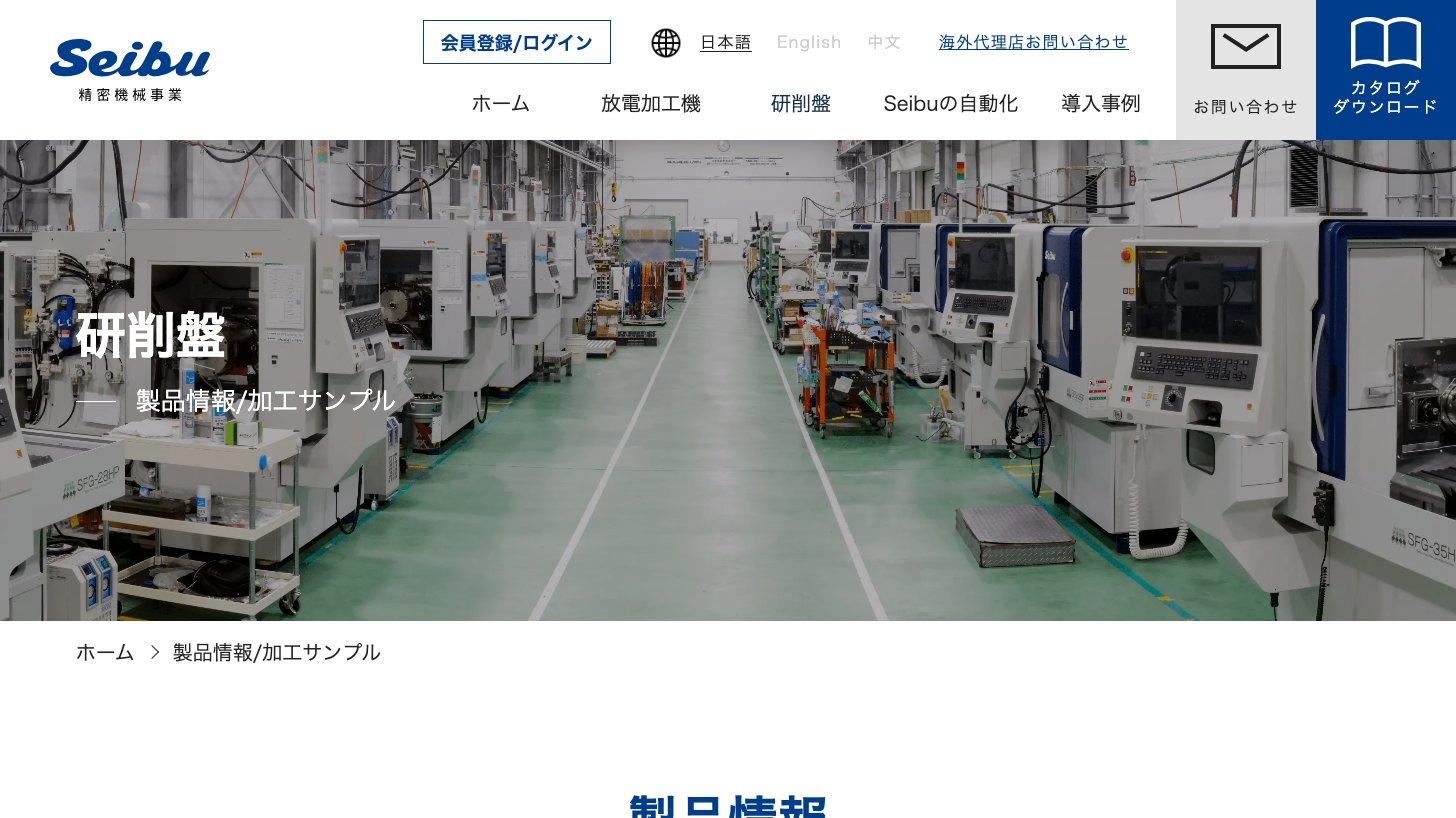
ワイヤ放電加工機のほかに、小物の精密部品を加工する高精密小形NC旋盤と、穴の内側を自由な形状に削る自由形状内面研削盤(SFGシリーズ)も手がけます(2026年3月期 決算説明会資料 p.4・西部電機「研削盤 製品情報」)。
需要:2026年3月期は、米国の関税引き上げや中国経済の低迷が懸念されたものの、生成AIを背景とした半導体・データセンター向けや電気自動車関連の需要が続き、受注高は191.2億円(前期比+27.1%)、売上高は183.0億円(同+21.5%)でした(2026年3月期 決算短信)
中国向けが大きい:顧客の所在地で見ると、2026年3月期の連結売上高のうち中国向けが109.6億円(27.9%)。売上高が連結の10%を超える顧客は、商社の兼松ケージーケイ(50.4億円、12.8%)と中国・深圳の SHENZHEN SPEED IMP.&EXP.(39.3億円、10.0%)の2社で、どちらも精密機械事業の取引です(有価証券報告書 セグメント情報 関連情報)
生産能力:2024年9月に竣工した新工場で、ワイヤ放電加工機の月産能力を80〜90台から約120台に上げる計画を示しました(竣工のお知らせ)。2026年3月期の有価証券報告書では、新工場の建設とDX推進で「従来比1.5倍の生産能力を達成」したとしています(有価証券報告書 経営環境及び対処すべき課題)
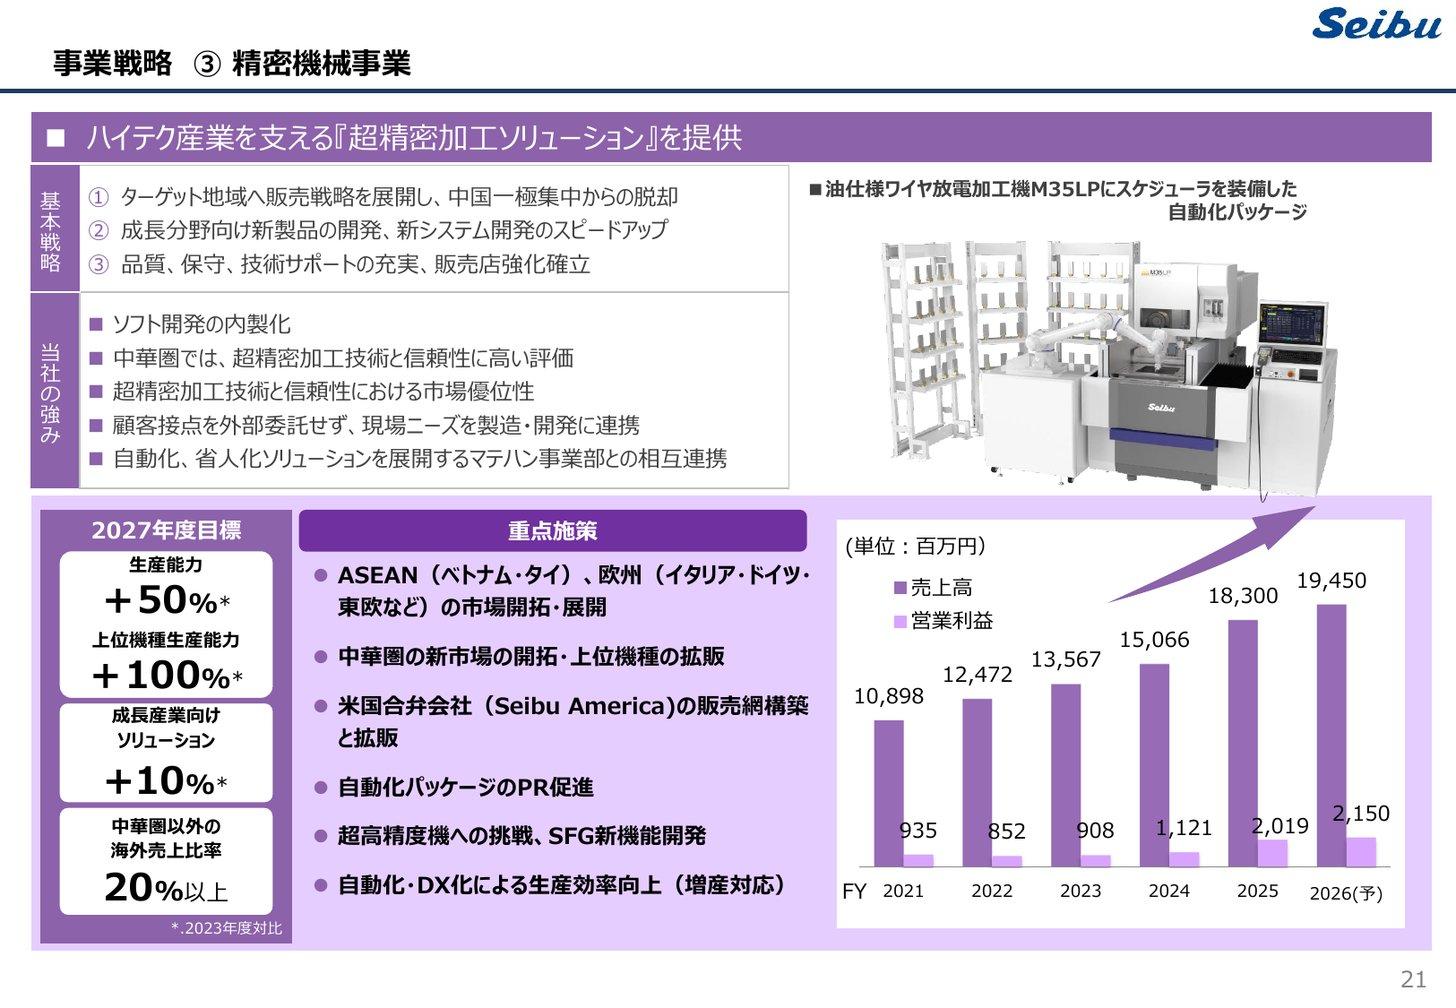
中国以外へ:中期経営計画では「中国一極集中からの脱却」を掲げ、ASEAN(ベトナム・タイ)や欧州の開拓を進めています。米国では兼松ケージーケイとの合弁会社 Seibu America が販売します(2026年3月期 決算説明会資料 p.22)
搬送機械事業 — 自動倉庫とロボットで物流を自動化(売上高132.0億円)
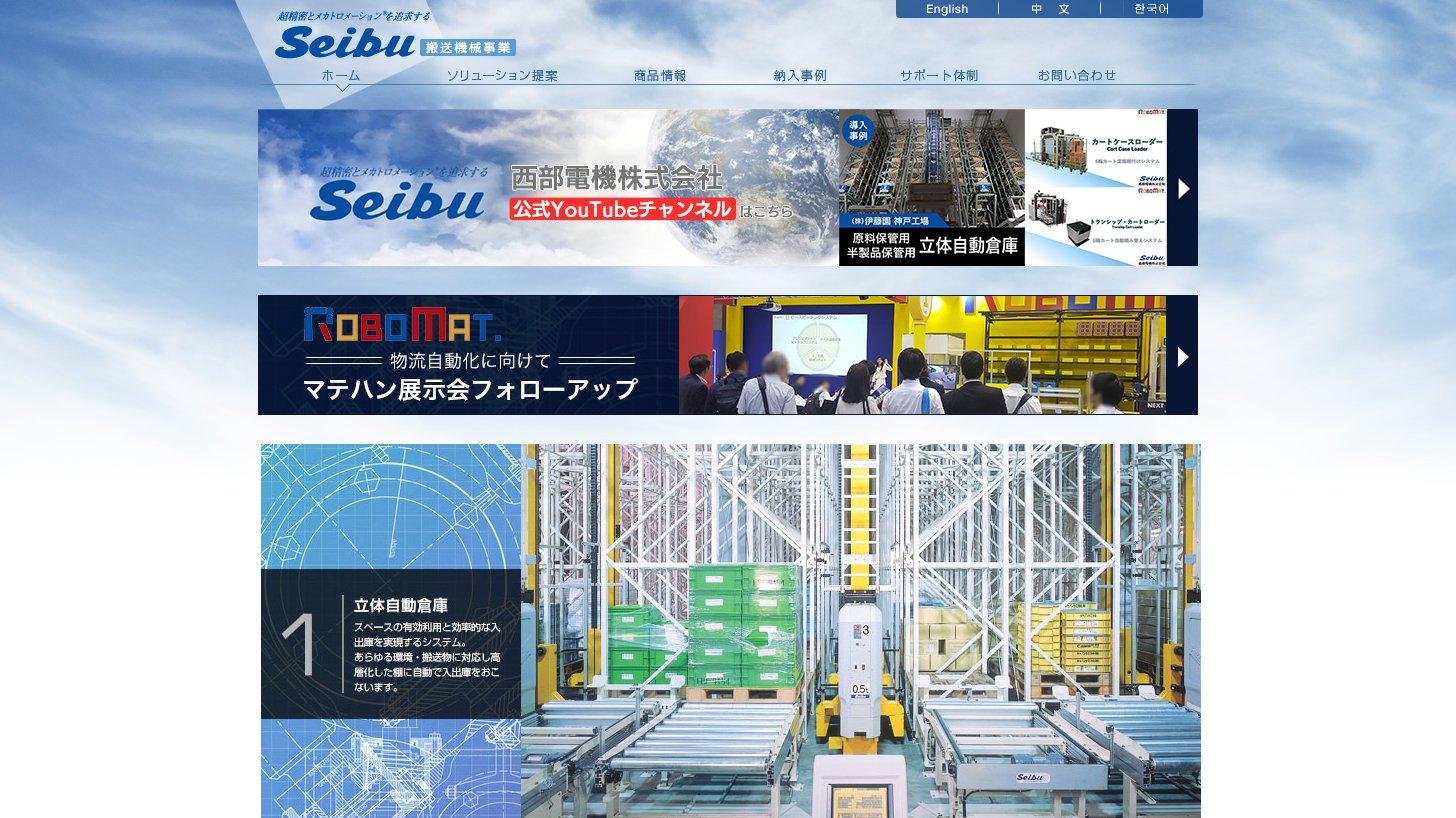
工場や物流センター向けに、立体自動倉庫、加工機と組み合わせるFMS(フレキシブル生産システム)、ケースを自動で取り出すピッキングシステム、搬送・ハンドリング設備を、構想から設計・製造・工事・保守まで一括で提供します。主な納入先は流通、電池・電機、運輸・倉庫・卸、機械、医薬・化学、食品です(2026年3月期 決算説明会資料 p.4)。
力を入れているのが、ロボットと従来の物流機器(マテハン)を組み合わせる「ロボティクス・マテハン®」です。会社は、ロボットメーカー系列のシステムインテグレーターではないため最適なロボットを選んで納入できる、と説明しています(西部電機「ロボティクス・マテハン」)。
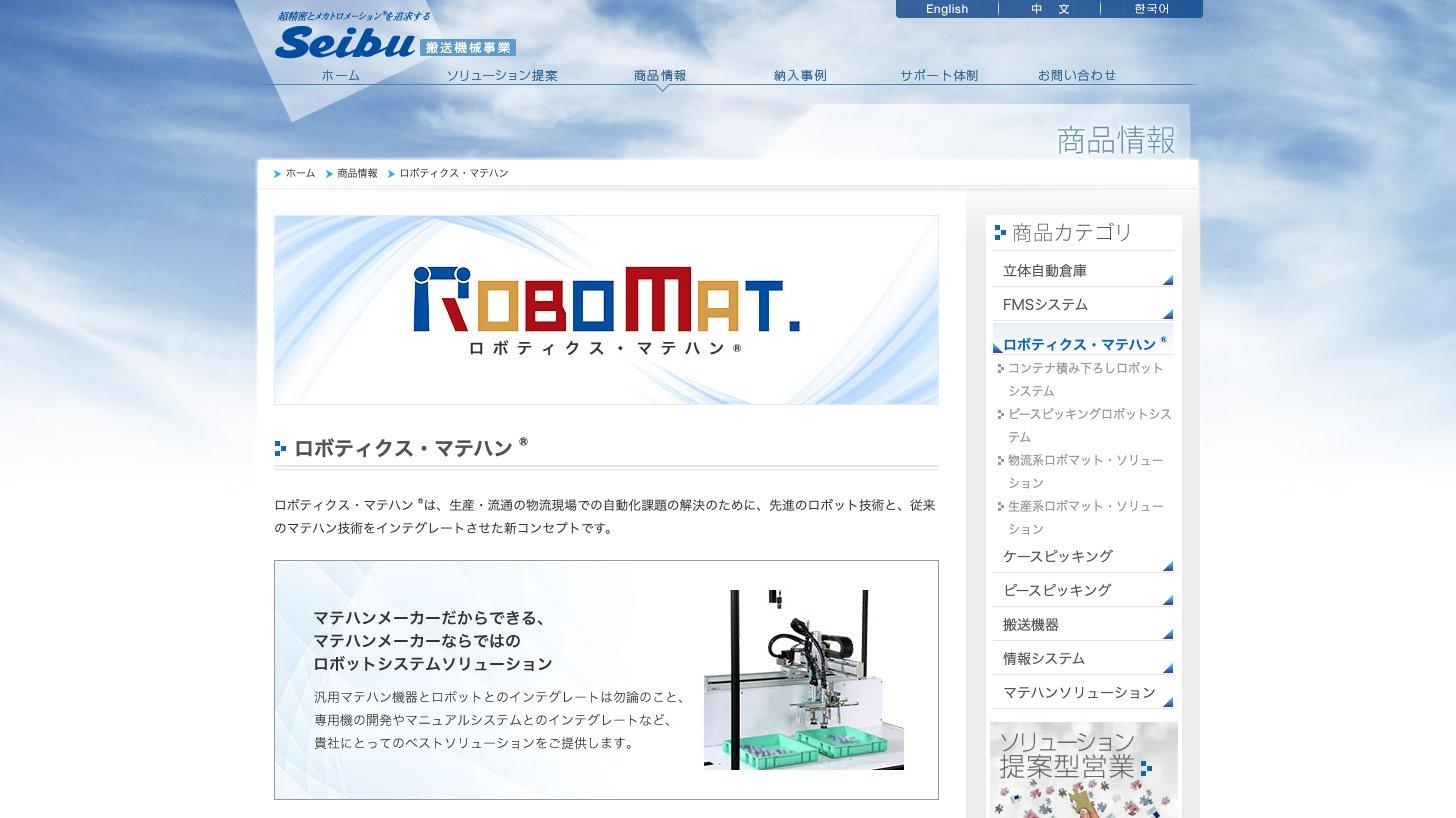
2026年3月期:食品物流・自動車部品・半導体関連・ハウスメーカー向けの物件の売上で、売上高は132.0億円(前期比+17.6%)。一方で受注高は121.8億円(同−12.5%)にとどまり、期末の受注残高は108.7億円(同−8.5%)に減りました(2026年3月期 決算短信・有価証券報告書 受注実績)
重点施策:中期経営計画は、従来型の自動倉庫では特殊なスタッカクレーンでのシェア拡大、ロボティクス・マテハンでは小売業向けのシステムを重点に挙げます(2026年3月期 決算説明会資料 p.20)。2025年12月の国際ロボット展の反響を受け、コンビニエンスストア向けの飲料ピッキングシステムなどの拡販を加速するとしています(第93期 株主報告書)
豊田自動織機との関係:2012年に業務・資本提携し、2018年4月にクレーンのOEM供給を始めました(有価証券報告書 沿革)
産業機械事業 — バルブアクチュエータと水門の駆動装置(売上高69.9億円)
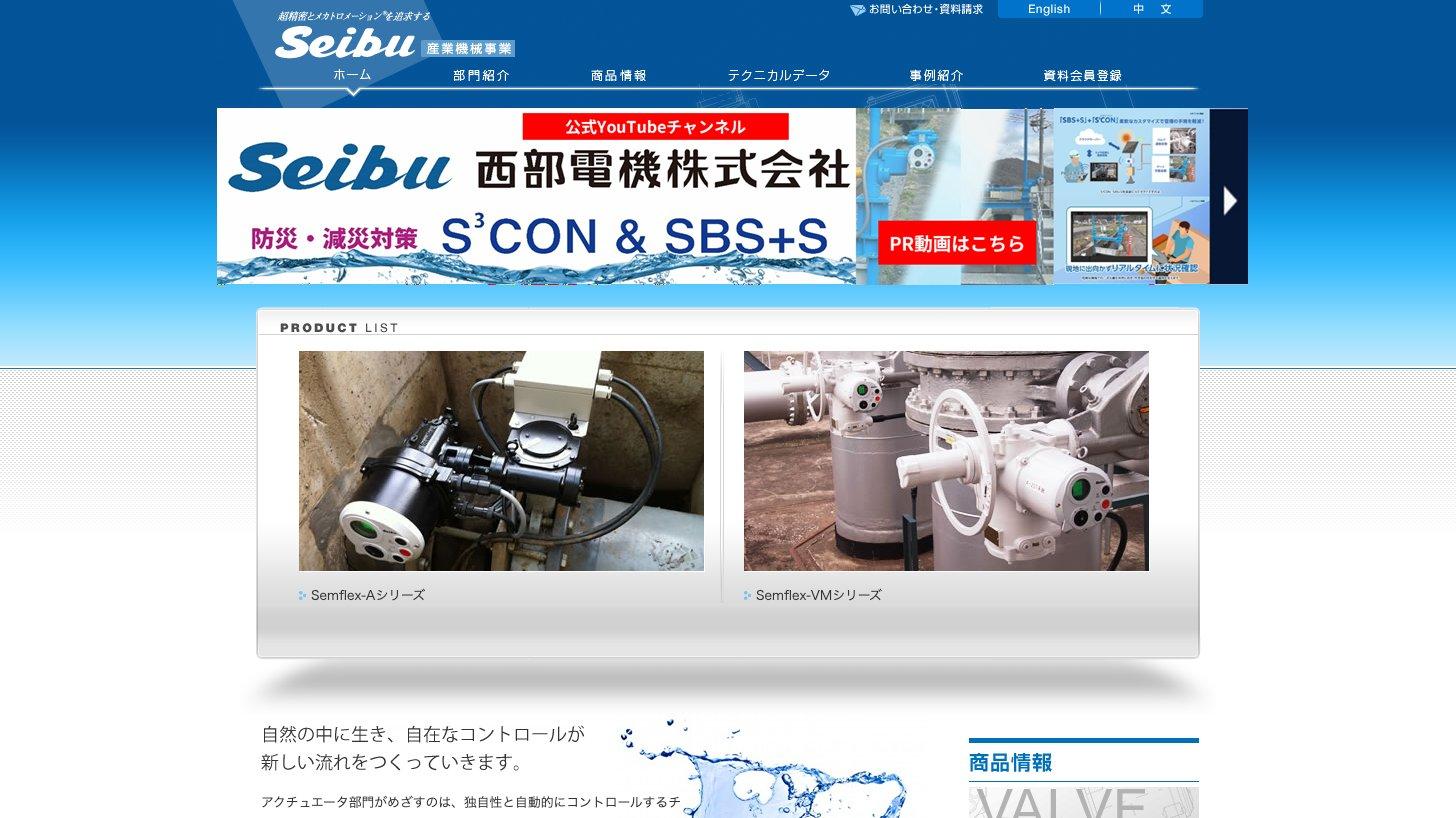
水・電気・ガス・石油などの配管にあるバルブを電動で開け閉めするバルブアクチュエータ(Semflex®シリーズなど)と、ダムや河川、農業用水路の水門を動かすゲート駆動装置をつくります。主な納入先は厚生労働省・国土交通省・防衛省・地方自治体などの官公庁と、バルブ・ゲートのメーカー、電機・重工・造船です(2026年3月期 決算説明会資料 p.4)。
会社はバルブアクチュエータの国内シェアNo.1をうたっています(2026年3月期 決算短信。調査元の記載はありません)。中期経営計画では、この事業のKPIに「国内公共案件シェア比率80%を維持」を掲げています(2026年3月期 決算説明会資料 p.21)。
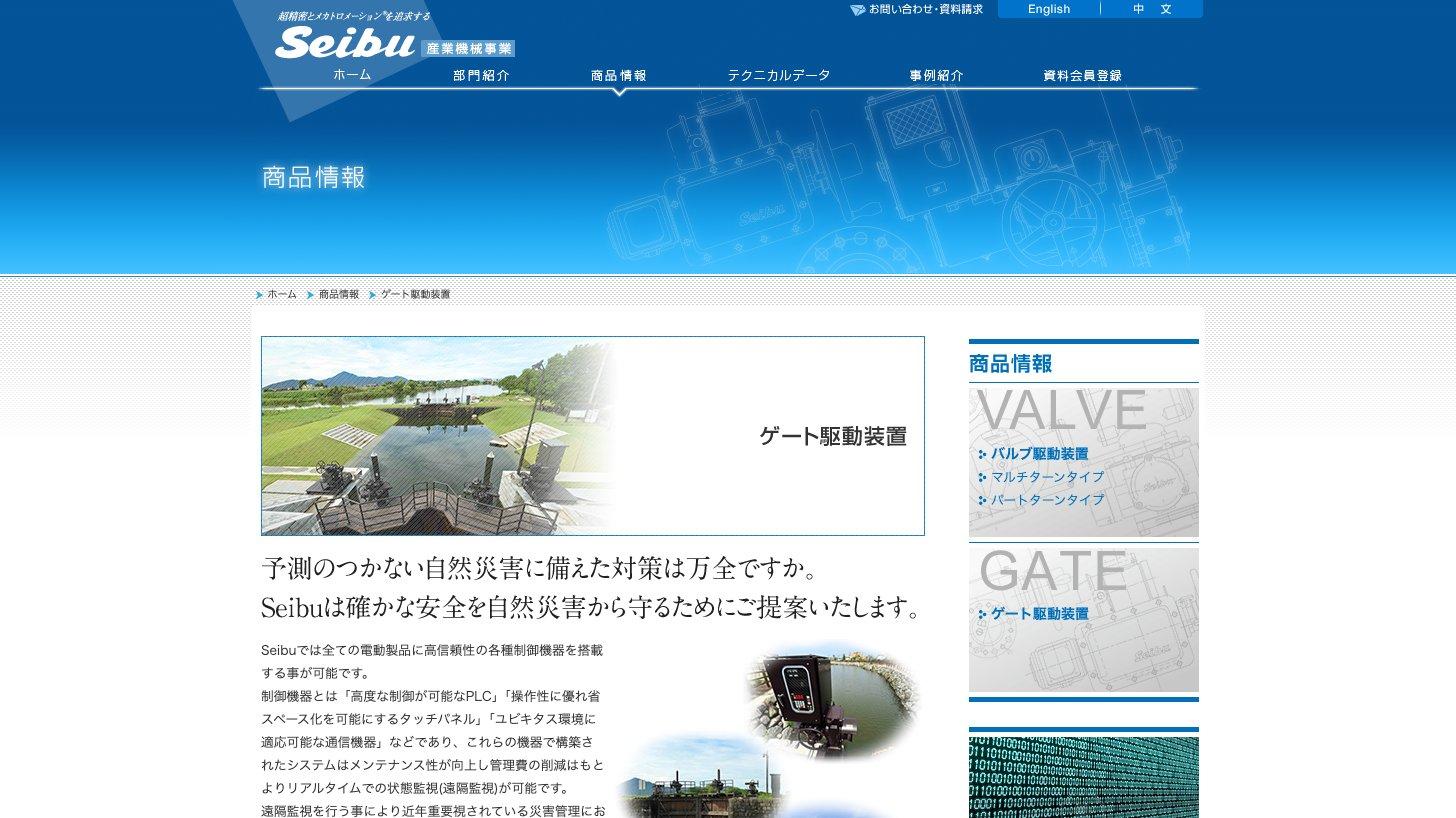
防災・減災:手動の水門を電動化・遠隔操作する製品に力を入れ、2026年3月には長野県の農業用水路で、電動の水門開閉装置「Semflex®-LR30S」と遠隔監視・操作システム「S³CON®」の初号機を組み合わせて納入しました(第93期 株主報告書)
2026年3月期:減災・防災対策製品や護衛艦向け、サービス・メンテナンスの増加で売上高69.9億円(前期比+5.2%)。上水道の大口メンテナンス案件の成約で受注高は81.0億円(同+16.8%)、期末の受注残高は34.5億円(同+46.9%)に増えました(2026年3月期 決算短信・有価証券報告書 受注実績)
海外:タイ・ベトナムなどで販路を広げ、ベトナムではサイゴン水道局(SAWACO)からの受注につながったとしています(第93期 株主報告書)
季節性:公共投資向けの製品は下半期に売上が集中し、年度初めの立ち上がりが遅くなると会社は説明しています(有価証券報告書 事業等のリスク)
このほか「その他の事業」として、子会社の西電興産が機械機器部品・立体駐車装置の販売や営繕工事を手がけ、2026年3月期の売上高(外部顧客)は7.8億円でした(2026年3月期 決算短信)。
セグメント利益 — 精密機械が約半分を稼ぐ
2026年3月期のセグメント利益は精密機械20.2億円(前期比+80.1%)、搬送機械11.4億円(同+10.3%)、産業機械10.1億円(同+4.8%)でした。報告セグメントの利益合計41.7億円のうち、精密機械が48%を占めます。
セグメント別の営業利益の推移
利益率(セグメント利益÷外部顧客への売上高):精密機械は2022年3月期の8.6%から2023年3月期に6.8%まで下がったあと、2026年3月期は11.0%に上がりました。産業機械は2022年3月期の11.4%から14.5%に上がり、搬送機械は8〜10%台で推移して2026年3月期は8.7%です(KabuGraph算出)
今期の計画:搬送機械10.0%、産業機械14.9%、精密機械11.1%(2026年3月期 決算説明会資料 p.19)
業績推移と財務分析
通期業績 — 実績6期連続の増収、2026年3月期は過去最高益
売上高は2020年3月期に前期比19.0%減ったあと、2021年3月期から6期続けて伸び、2026年3月期に392.7億円になりました。今期予想どおりなら7期連続の増収です。営業利益率は8.5〜10.9%の範囲で推移し、2026年3月期は10.7%でした。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2026年3月期の増益要因:会社は、売上増による利益増を20.39億円、価格転嫁とコストダウンによる限界利益率の改善を1.07億円とし、人件費の増加(採用・賃上げ、9.61億円)と、新工場・新ERPシステムの減価償却費などその他経費の増加(1.82億円)を差し引いて、営業利益が10.03億円増えたと説明しています(2026年3月期 決算説明会資料 p.11)
期初予想を上回った:2025年5月の期初予想は売上高361.0億円・営業利益35.0億円で、実績はそれぞれ8.8%・19.9%上回りました。上期の時点で、ワイヤ放電加工機の海外販売が想定を上回るペースだったと会社は説明していました(第2四半期連結業績予想と実績値との差異に関するお知らせ)
予想との差は年で違う:直近5期の営業利益を期初予想と比べると、2022年3月期・2025年3月期・2026年3月期の3期は上回り、2023年3月期・2024年3月期の2期は下回りました(各期の決算短信の業績予想と実績)
今期は増収増益でも純利益は減る計画:売上高408.3億円(+4.0%)、営業利益43.7億円(+4.1%)に対し、純利益は30.0億円(−14.7%)。前期の純利益には下の売却益が入っていました(2026年3月期 決算短信)
受注高 — 2期連続で過去最高、今期は461億円を計画
2026年3月期の受注高は402.1億円(前期比+10.8%)で、売上高とともに2期連続の過去最高でした。期末の受注残高は197.1億円(同+5.0%)です。会社は2027年3月期の受注高を461.1億円(同+14.7%)と計画しています(2026年3月期 決算説明会資料 p.17・有価証券報告書 受注実績)。
受注高と売上高の推移
事業別の受注残高(2026年3月末):搬送機械108.7億円(前期末比−8.5%)、産業機械34.5億円(同+46.9%)、精密機械52.6億円(同+18.4%)(有価証券報告書 受注実績)
残高の厚みが違う:受注残高を2026年3月期の売上高で割ると、搬送機械は約10か月分、産業機械は約6か月分、精密機械は約3.5か月分です(KabuGraph算出)。搬送機械は案件が大きく納期が長い一方、精密機械は受注から売上までが短く、需要の変化が早く数字に出ます
2027年3月期 第1四半期 — 営業利益は前年同期の4.6倍
第1四半期(2026年4〜6月の3か月)は売上高97.4億円(前年同期比+41.2%)、営業利益10.5億円(同+356.4%)、純利益7.5億円(同+274.3%)でした。会社は、価格適正化の進展、生産効率化による供給力の向上、売上高の増加を増益の理由に挙げています(2027年3月期 第1四半期決算短信)。
項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 97.4億円 | 408.3億円 | 23.8% |
営業利益 | 10.5億円 | 43.7億円 | 23.9% |
経常利益 | 11.2億円 | 44.1億円 | 25.4% |
純利益 | 7.5億円 | 30.0億円 | 25.1% |
搬送機械:ピッキングシステムや工場の自動化システムが好調で、大口案件の検収も完了し、売上高32.9億円(+73.8%)、セグメント利益3.5億円(前年同期0.1億円)
産業機械:前期に受注した浄水場向けの長期大型案件の現地工事が進み、売上高11.1億円(+49.1%)、セグメント利益0.4億円(前年同期は1.4億円の損失)
精密機械:中華圏のAIデータセンター・EV・スマートフォン関連でワイヤ放電加工機の需要が続き、売上高51.0億円(+21.9%)、セグメント利益5.8億円(+35.8%)
財務:保有株式の評価差額(その他有価証券評価差額金)が15.4億円増え、純資産は353.6億円、自己資本比率は69.5%になりました
出典:西部電機 2027年3月期 第1四半期決算短信よりKabuGraph作成
四半期ごとの売上高・営業利益(各3か月)
財務 — 実質無借金で、投資有価証券が総資産の12%
ネットキャッシュ:2026年3月末の現金及び預金101.0億円に対し借入金は4.2億円で、会社集計のネットキャッシュは96.8億円(2026年3月期 決算説明会資料 p.13)
自己資本比率:67.8%(2026年3月末)、69.5%(2026年6月末)
キャッシュフロー:2026年3月期の営業キャッシュフローは34.5億円の収入で、有形固定資産の取得(7.9億円)と配当の支払い(12.7億円)をまかないました。前期は支払方法の見直しや2024年3月末が休日だった影響で5.4億円にとどまっていました(2026年3月期 決算短信・決算説明会資料 p.14)
政策保有株:投資有価証券は61.2億円(2026年3月末、総資産の12.3%)。うち上場株は12銘柄・57.5億円で、最大は安川電機株(22.9億円)、ほかは取引先の金融機関や取引先の株式です。会社は保有の意義が薄れた政策保有株式は縮減していく方針です(有価証券報告書 株式の保有状況)
株式の持ち合い・政策保有株とは|都銀・地銀の保有比率は15.7%→1.7%、トヨタ3.66兆円の解消事例と株価への影響
株式の持ち合いは、企業同士が互いの株を持って安定株主になる慣行です。都銀・地銀等の保有比率は1990年度15.7%から2025年度1.7%へ(JPX調査)。政策保有株式との違い、解消の売りが株価に与える影響、有報での調べ方をトヨタ・大林組の実例で解説します。
中期経営計画「Seibu Vision 2027」 — 売上高の目標は1年前倒し、利益率13%が残る
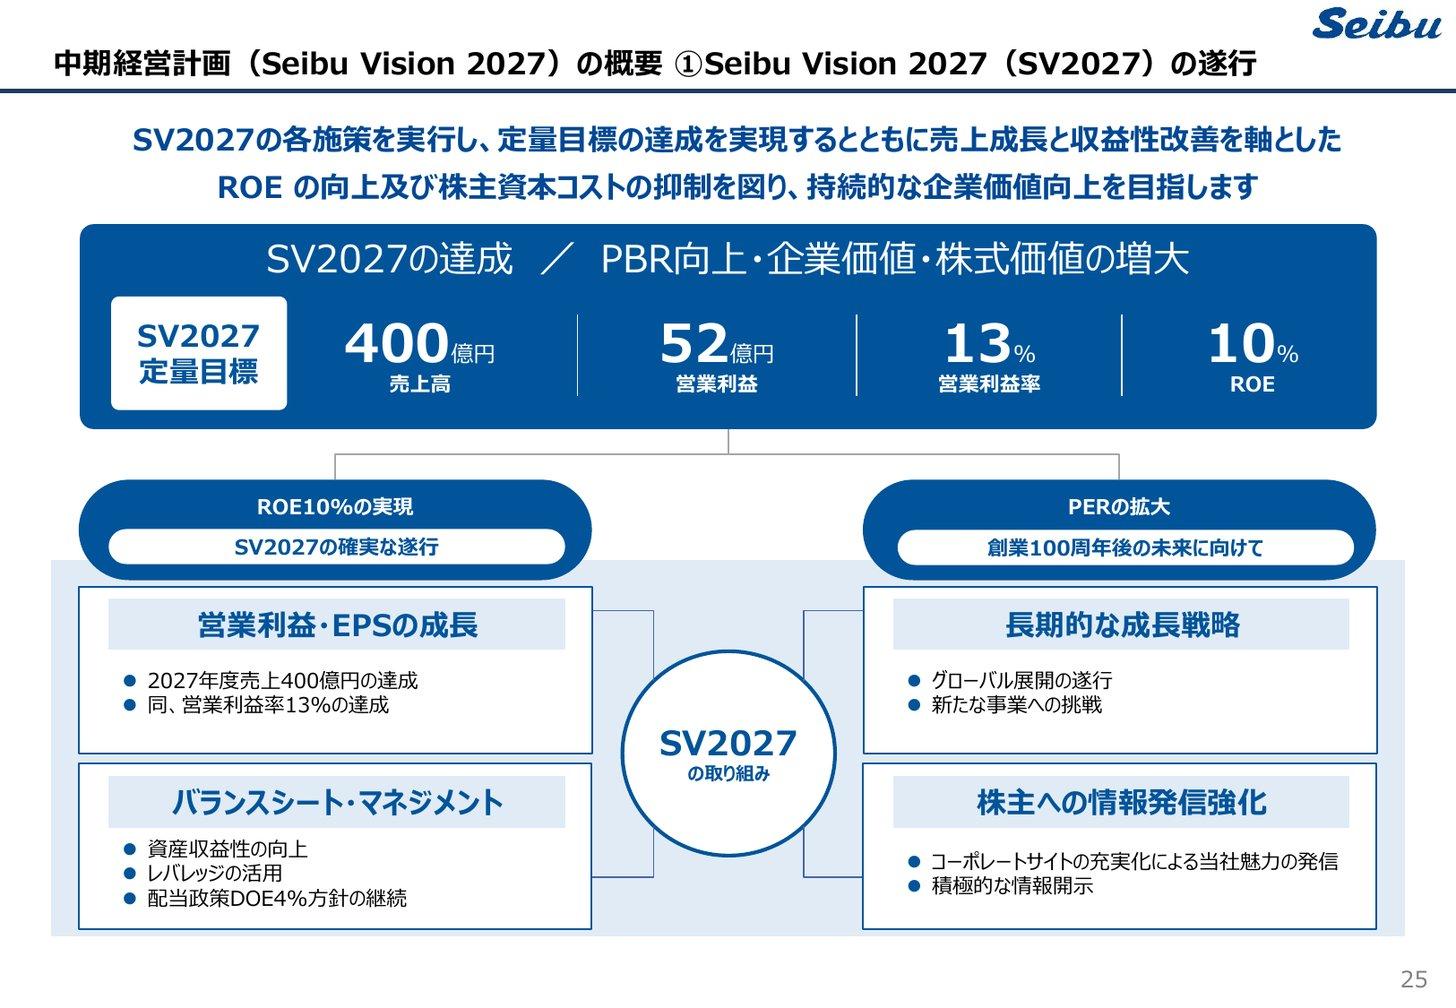
2024年5月に公表した中期経営計画「Seibu Vision 2027」(2025年3月期〜2028年3月期の4年間)は、最終年度の2028年3月期に売上高400億円・営業利益52億円・営業利益率13%・ROE10%を目標に掲げます。ROE10%の実現とPERの拡大によって、PBR1倍以上を目指すとしています(新中期経営計画「Seibu Vision 2027」策定に関するお知らせ・Seibu Vision 2027 資料 p.15)。
指標 | 目標(2028/3) | 2026/3実績 | 2027/3予想 |
|---|---|---|---|
売上高 | 400億円 | 392.7億円 | 408.3億円 |
営業利益 | 52億円 | 42.0億円 | 43.7億円 |
営業利益率 | 13% | 10.7% | 10.7% |
ROE | 10% | 10.9% | 8.7% |
売上高:今期予想の408.3億円で、目標の400億円を1年前倒しで超える計画です
営業利益:今期予想は目標に8.3億円届きません。売上高が今期予想並みなら、52億円には営業利益率12.7%が要ります(KabuGraph算出)
事業別の目標(2028年3月期):精密機械は売上高170億円・営業利益率12.0%(2026年3月期は183.0億円・11.0%)、搬送機械は155億円・12.0%(132.0億円・8.7%)、産業機械は75億円・17.0%(69.9億円・14.5%)。精密機械は売上高の目標をすでに超え、搬送機械が遅れています(Seibu Vision 2027 資料 p.17〜19)
資本コストの認識:計画の策定時、会社は株主資本コストを6.0〜8.0%と見積もり、ROEがこれを上回っていないこと、PBRが1倍を割っていることを課題に挙げていました。PERが業種平均を下回る理由には、成長戦略の発信不足と、株式の流動性の低さを挙げています(Seibu Vision 2027 資料 p.10)
配当 — DOE4%を目安に、今期は年90円の計画
会社は2024年5月に配当方針を変え、2025年3月期からDOE(連結純資産配当率)4.0%を目安に配当しています。それまでの目標は配当性向30%でした(配当政策の変更(DOE指標の導入)に関するお知らせ)。この結果、1株配当は2024年3月期の40円から2025年3月期は84円に倍増し、2026年3月期も84円、2027年3月期は90円(中間45円・期末45円)を予定しています。
1株配当と配当性向の推移
DOE:決算短信の純資産配当率は2025年3月期4.1%、2026年3月期3.9%。会社は2027年3月期の90円をDOE4.0%・配当性向45.1%と説明しています(2026年3月期 決算説明会資料 p.7)
利益より純資産に連動:DOEは純資産を分母にするため、今期のように純利益が減る年でも配当は増やせます。その分、配当性向は2026年3月期の36.0%から45.1%に上がります(KabuGraphの見方)
株主優待:3月末に100株以上を持つ株主にクオカード1,000円分(西部電機「株式情報」)
DOE(株主資本配当率)とは|配当性向との違いと3%目安の読み方
DOE(Dividend on Equity・株主資本配当率)の計算式・目安3%・配当性向との違いを解説。DOE=配当性向×ROEの分解式の意味と、東証改革で採用企業が急増している背景がわかります。
株価指標(2026年10月13日終値)
株価は月末の終値で2025年9月末の2,143円から上がり、第1四半期決算を発表した2026年7月末は3,195円でした。8月以降は下がり、10月13日は2,631円と7月末から17.7%低い水準です。この間、業績予想の修正などの適時開示はありません(東証株価よりKabuGraph作成)。
株価:2,631円
時価総額:399億円(発行済株式15,160,000株、自己株式を含む)
PER:実績11.3倍(2026年3月期EPS 233.12円)/予想13.2倍(会社予想EPS 199.60円)
PBR:1.17倍(2026年3月末BPS 2,243.01円)
配当利回り:実績3.19%(年84円)/予想3.42%(年90円)
ROE:10.9%(2026年3月期、決算短信の自己資本当期純利益率。政策保有株の売却益を含む)
出典:東証株価・西部電機 決算短信よりKabuGraph算出(2026年10月13日終値)
PER11.3倍は東証スタンダード市場の機械(92社)の単純平均18.7倍を下回り、PBR1.17倍は同0.9倍を上回ります(2026年9月末、東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。予想PERが実績より高いのは、今期の純利益予想(30.0億円)が前期の実績(35.2億円、売却益を含む)を下回るためです。
なお2026年6月末の純資産は、その他有価証券評価差額金の増加などで353.6億円に増えており、6月末の純資産で計算したPBRは1.12倍です(自己株式を除く株式数で算出、KabuGraph算出)。
PERの目安|16倍は割高?業種平均9〜30倍のデータで読む適正ライン
PER16倍は高いのか低いのか。日経平均・東証プライムの予想PER(約17倍)と、JPX公表の業種別PER(2026年9月末、単純平均で空運業9.2倍〜電気機器29.1倍)、業種内のPERの中央値を使い、業種ごとの適正水準と割安・割高の判断基準を解説します。
競合との比較
3つの事業は、それぞれ別の専業メーカーや大手と競います。会社自身も有価証券報告書で、属する業界は「競合会社の多い業界」で、他社と競合する場合は価格競争となり販売価格の低下を招く可能性があるとリスクに挙げています(有価証券報告書 事業等のリスク)。
会社 | 売上高 | 営業 | PER |
|---|---|---|---|
西部電機 | 392.7 | 10.7% | 11.3倍 |
ダイフク | 6,607.2 | 15.3% | 27.3倍 |
トーヨーカネツ | 596.2 | 6.0% | 13.9倍 |
ソディック | 805.7 | 5.2% | 19.2倍 |
日本ギア工業 | 98.8 | 24.9% | 10.5倍 |
精密機械(ワイヤ放電加工機)
ソディック(6143):放電加工機から始まった工作機械メーカーで、自社サイトで放電加工機を「世界首位級のシェア」と説明しています。2025年12月期の工作機械事業は売上高583.3億円・セグメント利益54.7億円で、中華圏のスマートフォン、データセンター向け光コネクタ、電子部品、半導体の需要を伸びの理由に挙げます(2025年12月期 決算短信)。射出成形機・食品機械も持ちます
三菱電機(6503)・ファナック(6954):FA事業の一部としてワイヤ放電加工機(ファナックは「ロボカット」)をつくっています
西部電機:精密機械事業は売上高183.0億円・セグメント利益率11.0%(2026年3月期)。ソディックの工作機械事業と同じく中華圏の電子部品・データセンター関連の需要で伸びており、景気の波も同じ方向に動きやすいとみられます(KabuGraphの見方)
搬送機械(自動倉庫・物流システム)
ダイフク(6383):自動倉庫をはじめとする物流システムに加え、半導体工場のクリーンルーム向けや自動車の生産ライン向けの搬送システムも手がけます。2025年12月期の売上高6,607.2億円は西部電機全体の約17倍です
トーヨーカネツ(6369):物流ソリューション事業で、ネット通販・小売・3PL・製造業向けにケース自動保管システム「マルチシャトル」や仕分けシステムを組み込んだ庫内の自動化設備を手がけます。2026年3月期の同事業は売上高349.6億円・営業利益34.3億円です(2026年3月期 決算短信)
西部電機:搬送機械事業は売上高132.0億円・セグメント利益率8.7%。規模では両社に及ばず、特殊仕様のスタッカクレーンや工場内のFMS、ロボティクス・マテハンに力を入れています
産業機械(バルブアクチュエータ)
出典:各社公式サイト(ソディック・三菱電機・ファナック・ダイフク・トーヨーカネツ・日本ギア工業)・各社の決算短信・有価証券報告書よりKabuGraph作成
ソディック
放電加工機で世界首位級のシェアを持つ機械メーカー。リニアモーター駆動などの独自技術を強みに、形彫り・ワイヤ放電加工機のほか精密マシニングセンタ、金属3Dプリンタ、微細レーザ加工機を手がける。工作機械で培った制御技術を横展開し、独自のV-LI…
投資家が注目すべきポイント
強み
1. ワイヤ放電加工機の伸びと増産体制
精密機械の売上高は4年で109.0億円から183.0億円に増え、セグメント利益の約半分を稼ぎます。2024年9月の新工場で生産能力を1.5倍に引き上げ、AIデータセンターや電子部品、EV関連の需要を取り込んでいます。
2. 波の違う3事業
海外の設備投資に左右される精密機械、国内の物流投資の搬送機械、公共投資が中心の産業機械と、需要の源が違う3事業を持ちます。2026年3月期は3事業とも増収でした。
3. 過去最高益と、予想を上回った実績
2026年3月期は受注高・売上高・各利益が過去最高で、営業利益は期初予想を19.9%上回りました。今期も第1四半期で通期予想の23.9%に達しています。
4. 厚い財務とDOE4%の配当
ネットキャッシュは96.8億円、自己資本比率は67.8%(2026年3月末)。DOE4%を目安にした配当で、今期は年90円(予想配当利回り3.42%、2026年10月13日終値)を予定しています。
5. 公共インフラでの地位
会社はバルブアクチュエータの国内シェアNo.1をうたい、水門の電動化・遠隔操作など防災・減災の製品も伸ばしています。産業機械の受注残高は2026年3月末に前期末比46.9%増えました。
リスク
1. 中国向けへの依存
顧客の所在地で見ると、連結売上高の27.9%が中国向けです。精密機械は顧客も集中しており、国内の商社の兼松ケージーケイと中国の SHENZHEN SPEED IMP.&EXP. の2社で連結売上高の22.8%を占めます。中国の景気や米国の関税政策で精密機械の受注が振れるおそれがあります。
2. 受注の波と季節性
搬送機械は2026年3月期の受注高が12.5%減り、受注残高も8.5%減りました。公共投資向けは下半期に売上が集中するため、四半期の数字は大きく振れます。
3. 価格競争と原材料
有価証券報告書は、競合の多い業界での価格競争と、鉄鋼・鋳物・樹脂・レアメタル・エネルギーの価格変動をリスクに挙げています。2026年3月期の増益は価格転嫁の進展にも支えられました。
4. 今期は純利益が減る計画
前期の純利益には政策保有株の売却益(税引前6.09億円)が含まれ、今期の純利益は30.0億円(前期比−14.7%)、会社予想のROEは8.7%と中期経営計画の目標10%を下回ります。
5. 株主構成と流動性
安川電機(17.36%)・豊田自動織機(7.30%)などの事業会社や金融機関が上位に並び、シンプレクス・アセット・マネジメントの25.80%(2023年12月時点の大量保有報告書)もあります。会社自身も株式の流動性の低さを課題に挙げていました。
まとめ
西部電機(6144)は、ワイヤ放電加工機・自動倉庫・バルブアクチュエータという性格の違う3事業を、福岡県古賀市の本社工場で開発から製造・保守まで手がける機械メーカーです。
事業:精密機械が売上高の47%、報告セグメントの利益の48%。中華圏の電子部品・EV・データセンター関連の需要で伸びた
業績:2026年3月期は売上高392.7億円・営業利益42.0億円で過去最高。今期は売上高408.3億円・営業利益43.7億円を計画し、第1四半期の営業利益は10.5億円(進捗率23.9%)
財務・還元:ネットキャッシュ96.8億円、自己資本比率67.8%。DOE4%を目安に今期は年90円
株価:実績PER11.3倍・予想PER13.2倍・PBR1.17倍・予想配当利回り3.42%(2026年10月13日終値)
見るべき点:中華圏の設備投資の行方、搬送機械の受注の戻り、中期経営計画の営業利益52億円(利益率13%)に届く道筋
第1四半期の出足は早いものの、下期に売上が偏る会社で、会社は予想を据え置いています。四半期の数字よりも、事業別の受注と、精密機械の中華圏以外への広がりを追いたい銘柄です。
西部電機
西部電機は搬送機械・産業機械・精密機械の3事業を柱とする機械メーカー。搬送機械事業では立体自動倉庫・ピッキングシステム等の物流ソリューションを提供する。産業機械事業ではバルブアクチュエータ・ゲート駆動装置を製造し、精密機械事業では超精密ワイ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年10月13日終値、その他の数値は2026年10月13日時点で確認できた開示に基づいています。