令和のブラックマンデーとは|日経平均が1日で12.4%下げた原因と、その後
令和のブラックマンデーとは、2024年8月5日(月)に日経平均株価が1日で4,451円28銭(12.40%)下げた急落の呼び名です。下げ幅は1987年のブラックマンデー翌日を超えて今も過去最大、下落率はその日(14.90%)に次ぐ2位です(2026年10月27日時点)。
本記事では、日本銀行・BIS(国際決済銀行)・金融庁などの分析と取引所の統計で、急落の経過と原因、当日の市場、回復までの日数を確かめ、急落への備えをまとめます。
この記事の内容(目次)
令和のブラックマンデーとは|2024年8月5日、日経平均が1日で12.40%下落
2024年8月5日(月)の日経平均の終値は31,458円42銭で、前週末2日の35,909円70銭から4,451円28銭(12.40%)下げました(日本経済新聞社「日経平均株価 日次データ」)。取引時間中の安値は31,156円12銭で、前週末の終値より13.24%低い水準でした(同、KabuGraph算出)。
2営業日で17.49%安:前週末の2日も2,216円63銭(5.81%)下げており、8月1日の終値38,126円33銭から2日間で6,667円91銭下げた
最高値から1か月足らずで25.50%安:7月11日につけた最高値(終値42,224円02銭)からは10,765円60銭の下落
TOPIXも12.23%安:東証株価指数(TOPIX)の終値は2,227.15ポイントで、前日から310.45ポイント(12.23%)下げた(東京証券取引所「統計月報」2024年8月 株価指数)。日本の銀行株・保険株が特に大きく下げた(BIS Bulletin No 90「The market turbulence and carry trade unwind of August 2024」、2024年8月27日)
ドル円は約1か月で11.3%下落(円高):7月3日の161.77円から8月5日には143.50円になった(日本銀行「主要時系列統計データ表」、東京市場17時時点)
日経平均の値は日本経済新聞社「日経平均株価 日次データ」、下落率は前営業日の終値との比較です。
下げ幅は今も過去最大、下落率は2位
8月5日の下げ幅は、1987年10月20日(米国のブラックマンデーの翌日)の3,836円48銭を上回り、日経平均の記録で最大です。下落率は12.40%で、1987年10月20日の14.90%に次ぐ2位です(日本経済新聞社「日経平均プロフィル:記録」。2026年10月27日までの日次データで、これを上回る日が無いことを確認)。1987年のブラックマンデーに並ぶ規模の急落だったことが、「令和のブラックマンデー」という呼び名の背景にあるとみられます。
1987年のブラックマンデーがどんな暴落で、何が原因とされ、どう回復したかは次の記事で扱っています。
ブラックマンデーとは|1日で22.6%下げた原因と、その後の回復
ブラックマンデーは1987年10月19日(月)にNYダウが1日で22.6%下げた暴落で、翌日の日経平均も14.90%安。貿易赤字の発表が引き金、機械的な売りが増幅とされるが、米国の報告書で結論は分かれる。回復期間と2024年8月5日との比較も解説。
何が起きたか|7月11日の最高値から8月7日までの時系列
急落は8月5日の1日だけで起きたわけではありません。7月11日に最高値をつけた後、円高とともに下げ基調が約4週間続き、7月末に一度戻したあと最後の2営業日で一気に崩れました。
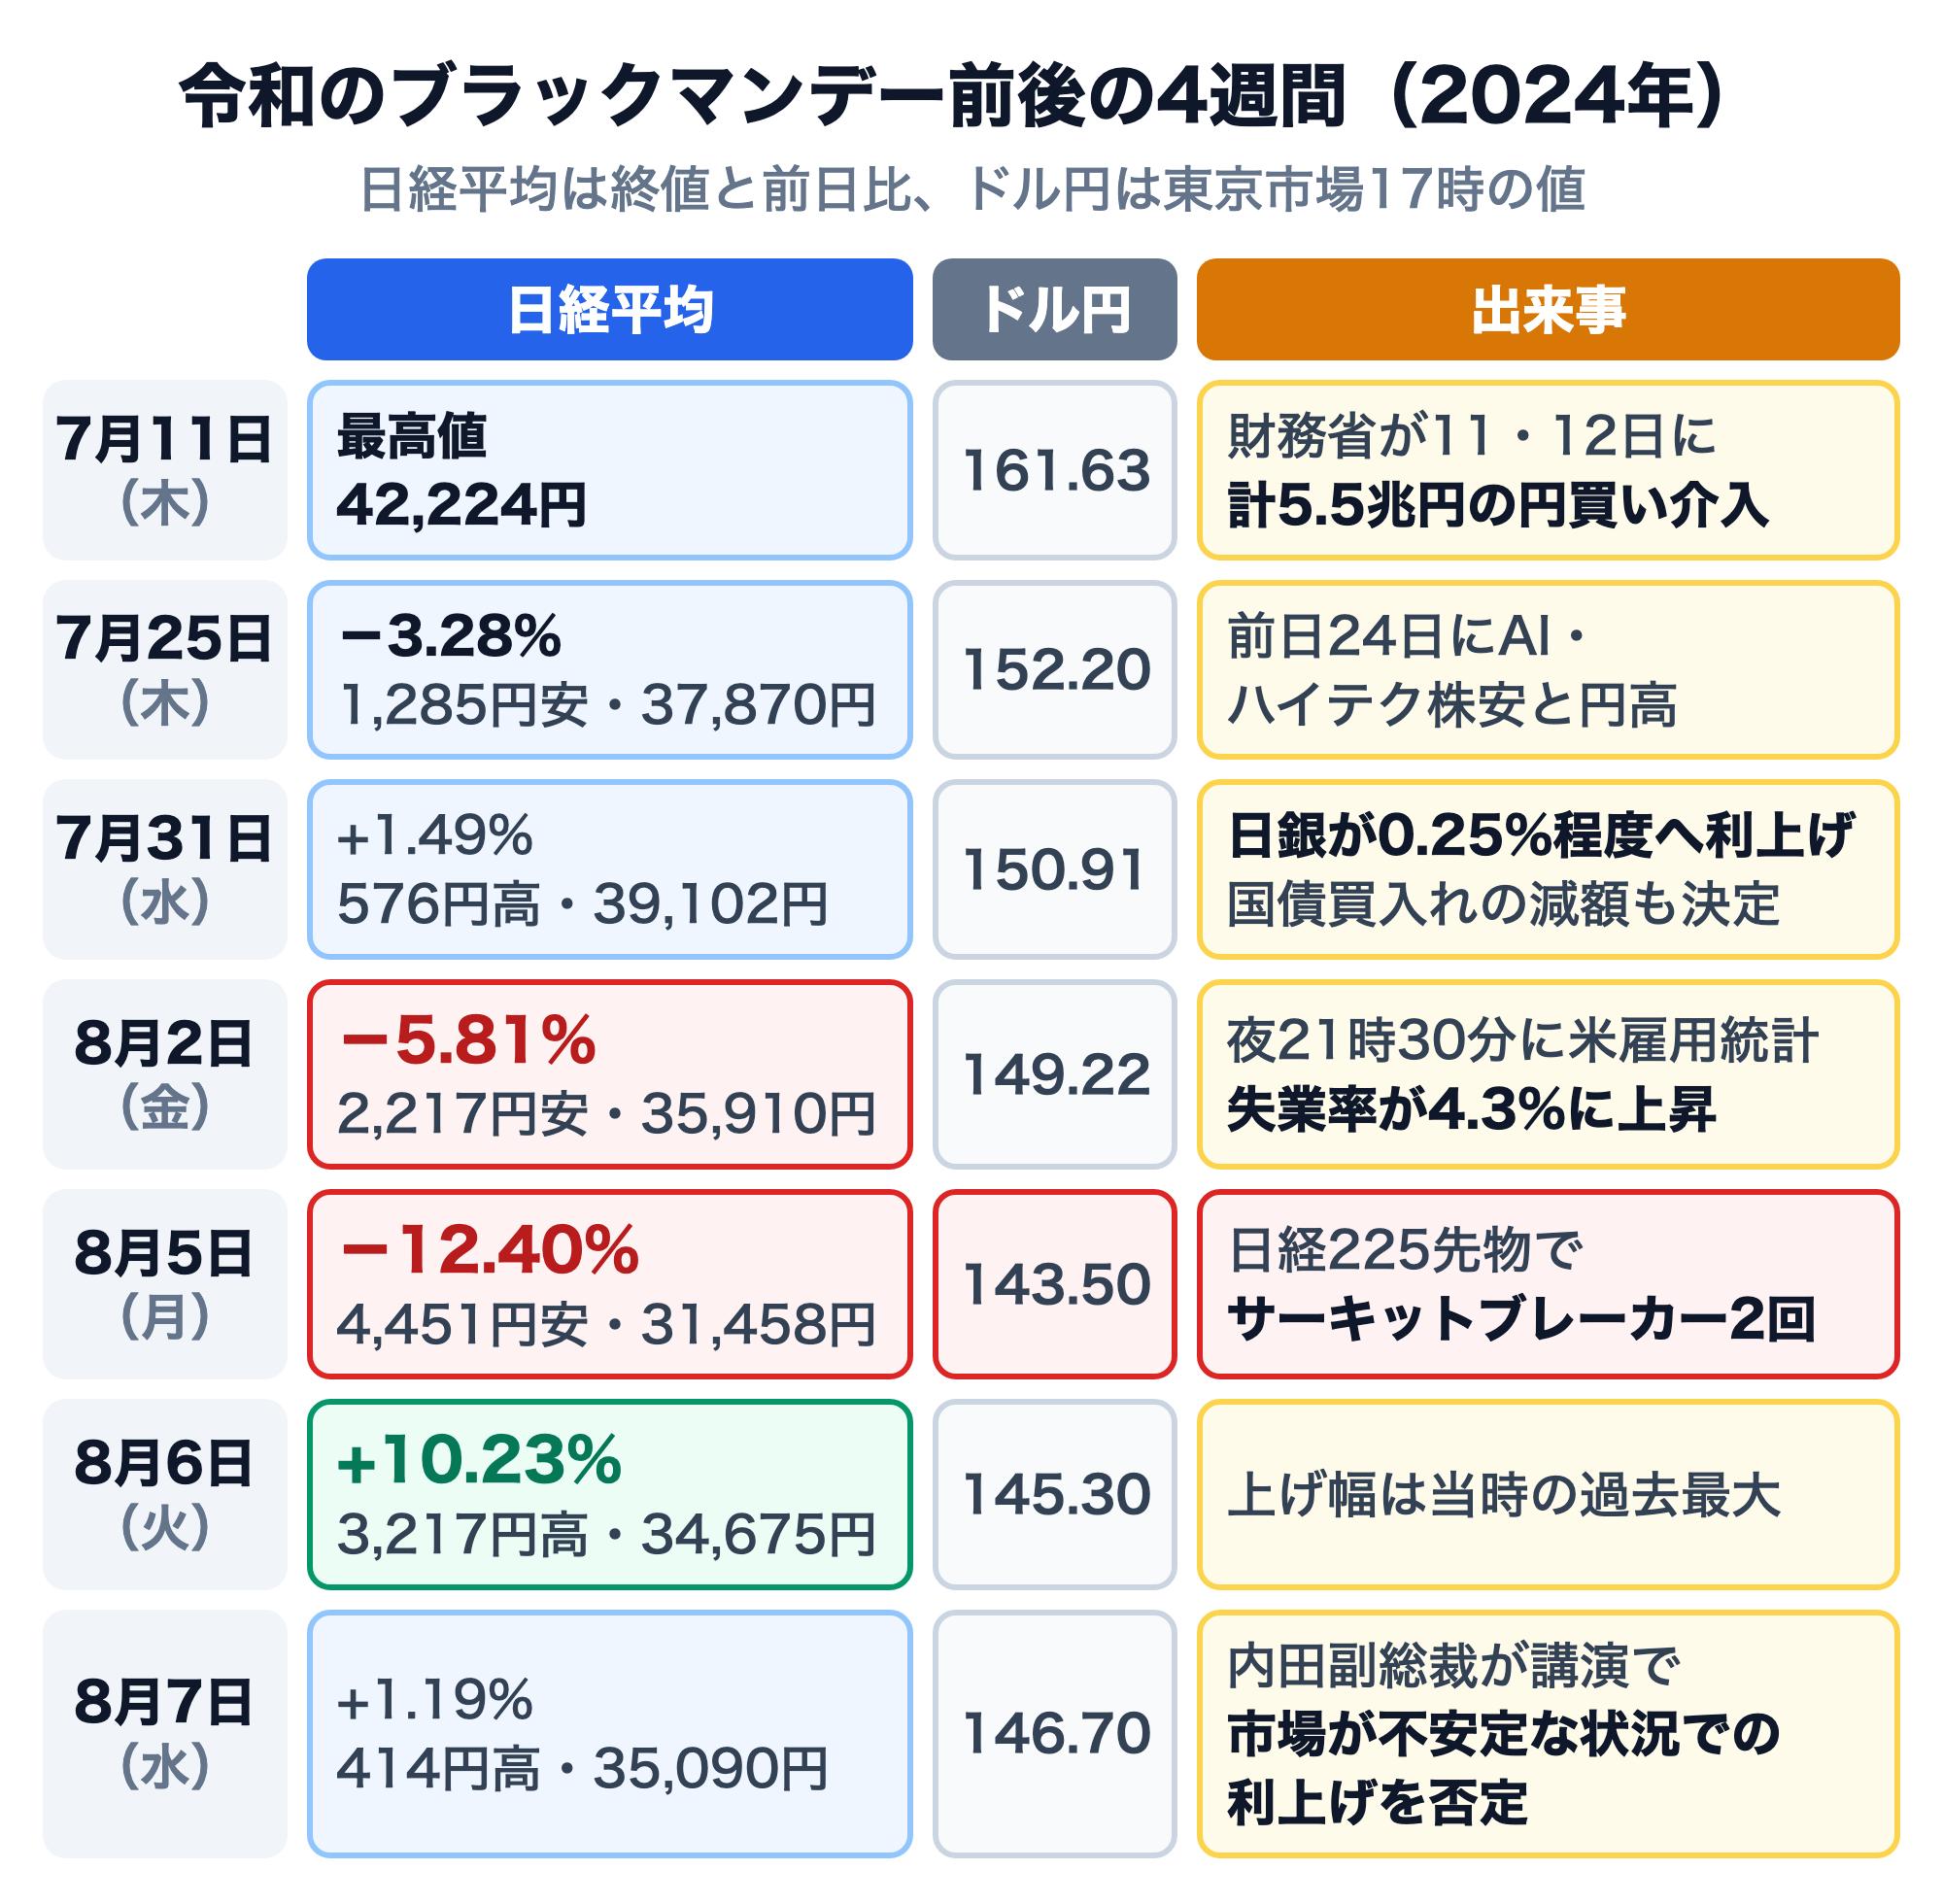
2024年7月11日(木):日経平均が終値で最高値の42,224円02銭。財務省は11日・12日に計5兆5,348億円の円買い介入を実施していた(財務省「外国為替平衡操作の実施状況(過去の介入実績全データ)」)
7月24日(水):AI・ハイテク株の時価総額が約1兆ドル減り、円が急伸した(BIS Bulletin No 90)。翌25日の日経平均は1,285円34銭(3.28%)安
7月31日(水):日銀が政策金利を0〜0.1%程度から0.25%程度へ引き上げ、長期国債の買入れを2026年1〜3月に月3兆円程度まで減らす計画も決めた(日本銀行「金融市場調節方針の変更および長期国債買入れの減額計画の決定について」)。植田総裁は会見で、見通しどおりなら「引き続き金利を上げていく」とし、0.5%を壁として「特に意識しておりません」と述べた(日本銀行「総裁定例記者会見」2024年7月31日)
8月2日(金):日経平均が2,216円63銭(5.81%)安。東京の取引が終わった後の日本時間21時30分に米国の7月の雇用統計が発表され、失業率は4.3%に上がり、雇用者数の伸びは11.4万人にとどまった(米労働統計局「The Employment Situation — July 2024」)
8月5日(月):日経平均が4,451円28銭(12.40%)安。大阪取引所の日経225先物では13時26分と14時27分にサーキットブレーカーが発動し、それぞれ10分あまり取引が止まった(日本取引所グループ「サーキット・ブレーカー発動履歴」、金融庁「FSA Analytical Notes(2025.1)vol.1」)
8月6日(火):日経平均が3,217円04銭(10.23%)高。上げ幅は当時の過去最大(2026年5月7日と6月15日に上回られ、2026年10月時点では3位。日経平均プロフィル:記録)
8月7日(水):内田副総裁が函館での講演で「金融資本市場が不安定な状況で、利上げをすることはありません」と述べた(日本銀行 内田副総裁「最近の金融経済情勢と金融政策運営」2024年8月7日)
なぜ起きたか|日銀・BIS・IMF・金融庁が挙げた要因
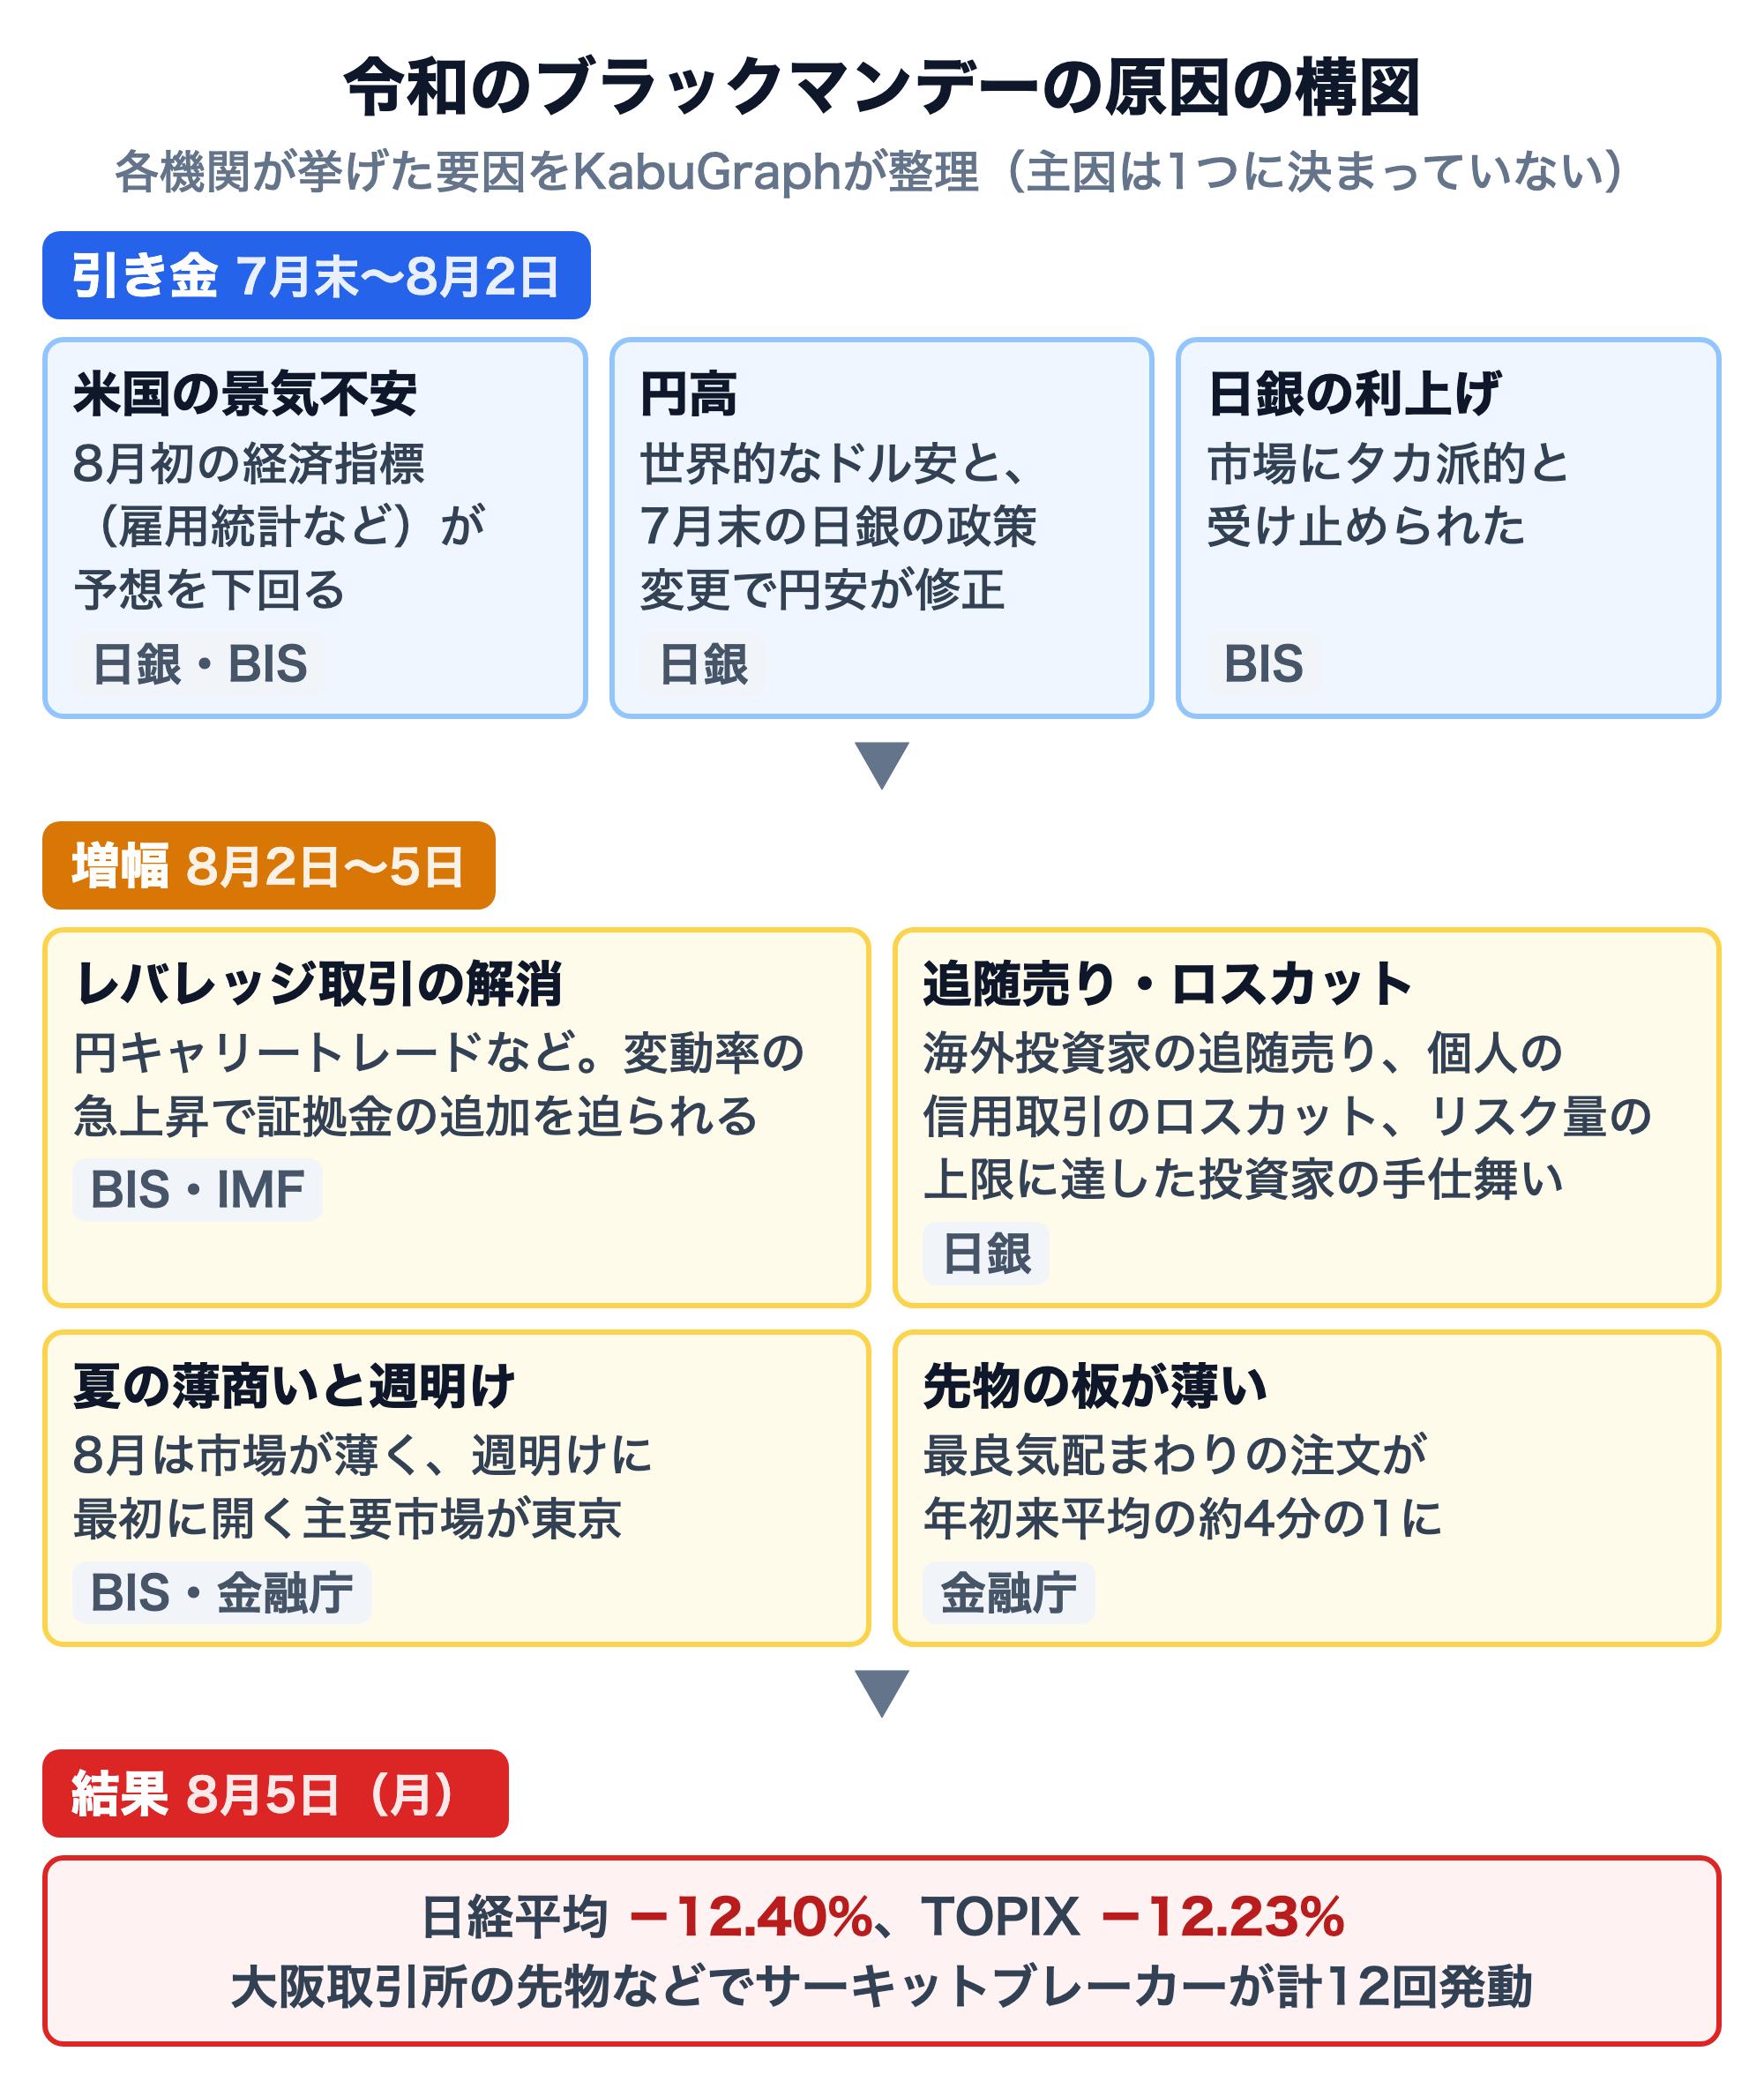
日銀とBISの分析は、「米国の景気不安と円高をきっかけに、それまで積み上がっていた取引の解消が下げを大きくした」という筋立てで共通しています。IMFと金融庁は、下げを広げた仕組み(借入を使った取引の解消、板の薄さ)を取り上げています。どの要因をどれだけ重く見るかは機関によって違い、1つの原因には決まっていません。
引き金——米国の景気不安、円高、日銀の利上げ
日本銀行:8月初に公表された米国の経済指標(雇用統計など)が市場予想を下回り、米国の景気が急に冷え込む懸念が高まったことを契機に、積み上がっていた投資ポジションが調整されたと整理。ドル円は、世界的なドル安や7月末の日銀の政策変更もあって、それまでの一方的な円安が修正されたとしている(日本銀行「金融システムレポート」2024年10月号 BOX1)
BIS(国際決済銀行)のエコノミスト:タカ派的と受け止められた日銀の利上げと、FRB(米連邦準備制度理事会)の利下げへの慎重な姿勢の後、8月2日のやや期待外れの雇用統計に投資家が一斉に反応したと分析。この統計は景気後退の明確な兆しとは言えず、市場が過敏になっていたとしている(BIS Bulletin No 90。執筆者の見解で、BISの公式見解とは限らない)
増幅——借入を使った取引の解消、追随売り、板の薄さ
BIS:相場が落ち着いていた時期に積み上がった円キャリートレードなど借入を使った取引が、変動率の急上昇で一斉に解消を迫られた。8月の薄い市場で起きたことも動きを大きくした。日本証券クリアリング機構は株価指数の買い建ての当初証拠金を60〜80%引き上げた(BIS Bulletin No 90)
日本銀行:日本株は米国株安と円高に加え、海外投資家の追随売りや、信用取引をしていた個人投資家のロスカットも巻き込んで下げ、下落幅は米国株より大きくなった。リスク量の上限に触れた投資家が幅広い資産で持ち高を手じまいしたことも一因とみられる(金融システムレポート BOX1)
金融庁:日経225先物の注文データから、7月中旬〜8月上旬に注文の厚みが急に減っていたと分析。8月5日の最良気配まわりの注文は年初来平均の約4分の1で、昼休み明けから14時ごろまで売りに偏った注文を吸収できず、「売りが売りを呼ぶ」急変が起きた可能性を示した。日本市場は週明けに最初に開く主要市場で週末の出来事に反応しやすい、との指摘にも触れている(金融庁「FSA Analytical Notes(2025.1)vol.1」)
IMF(国際通貨基金):変動率の急上昇と金融機関の借入が重なると市場の反応が非線形になり、売りを速めることを示した例として挙げた(IMF「Global Financial Stability Report」2024年10月 Executive Summary)
ここで取り上げた4つの分析は、どれも日銀の利上げだけを原因とはしていません。利上げが株価や為替に波及する経路は利上げの記事で扱っています。
キャリートレードとは|金利差で稼ぐ仕組みと、円高・株安を招く巻き戻し
キャリートレードは金利の低い通貨で借りて高い通貨で運用し、金利差を稼ぐ取引。日米の翌日物金利差は年2.65%(2026年10月5日)で、ドル円が1年で約2.6%下がる(円高)と利益は消える。2024年8月の巻き戻しでは日経平均が1日で4,451円下げた。
当日の市場|先物の取引停止、信用の投げ、誰が売り誰が買ったか
日経225先物はサーキットブレーカーで2回止まった
8月5日、大阪取引所の日経225先物は13時26分と14時27分の2回サーキットブレーカーが発動し、それぞれ10分あまり取引が止まりました(日本取引所グループ「サーキット・ブレーカー発動履歴」、2026年4月2日更新。金融庁「FSA Analytical Notes(2025.1)vol.1」)。サーキットブレーカーは、先物の中心限月が制限値幅の上限か下限に達すると取引を10分間以上中断し、値幅を広げてから再開する仕組みで、止まるのは同じ指数の先物(ミニ・マイクロを含む)とオプションです(日本取引所グループ「制限値幅・サーキットブレーカー制度」、2026年10月28日閲覧)。
この日はTOPIX先物(9時16分・14時19分)、JPX日経400先物、東証グロース市場250指数先物も下限で2回ずつ止まり、長期国債先物・日経平均VI先物(上限)や金先物(下限)を含めて、大阪取引所では1日に12回発動しました。2014年3月24日以降の発動履歴で、1日の回数として最も多い記録です(同 発動履歴)。
止まったのは先物で、東証の現物株の取引は大引けまで続きました。ただ現物株には銘柄ごとに1日に動ける値幅の制限があり、売りが買いを大きく上回る日は、ストップ安(値幅の下限)の気配のまま売買が成立しない銘柄が出ることもあります(日本取引所グループ「制限値幅」、2026年10月28日閲覧)。制度の詳しい中身と、米国の株式市場全体を止める仕組みとの違いはサーキットブレーカーの記事で扱っています。
株のサーキットブレーカーとは|日本は先物だけ、発動の条件と止まった後に起きること
株のサーキットブレーカーは相場急変時に取引を一時止める仕組み。日本は大阪取引所の先物・オプションだけで、日経225先物は基準値段から8%動くと10分以上止まり、値幅を12%・16%へ広げる。東証の株は止まらない。米国の仕組みと発動例も解説。
信用の買い残は1週間で9,086億円減った
東証の信用取引現在高では、信用買い残は8月2日申込現在の4兆8,721億円から9日申込現在の3兆9,635億円へ、1週間で9,086億円(18.6%)減りました。2002年8月以降の週次データで、減少額は最大、減少率は2011年3月18日(東日本大震災の週)・2008年10月10日に次ぐ3番目です(東京証券取引所「信用取引現在高 過去推移表」、KabuGraph算出。東京・名古屋の二市場、2013年7月までは大阪を含む三市場)。
この金額は建てたときの約定代金で数えるので(東京証券取引所「信用取引現在高」の注記)、株価の下落による目減りではなく、建玉そのものが大量に閉じられたことを示します。追証による強制決済、損切り、現引きがそれぞれいくらかは公表されていません。
信用二階建てとは|何%下がると追証か、三階建てとの違い
信用二階建ては、保有株を担保(代用有価証券)に入れて同じ銘柄を信用で買うこと。下落が評価損と担保の目減りの両方に効き、担保80万円で200万円買う例では現金担保の20%に対し14.3%の下落で追証。三階建ての意味と避け方も。
誰が売り、誰が買ったか——個人は信用で売り、現金で買った
東証プライムの投資部門別売買状況(現物株の金額)では、8月5日〜9日の週、個人は信用取引で3,018億円の売り越し、現金取引で3,222億円の買い越しでした。差し引きでは204億円の買い越しです。最も大きく売り越したのは証券会社の自己売買(1兆3,150億円)で、海外投資家は4,554億円の買い越しに転じました(東京証券取引所「投資部門別 株式売買状況 東証プライム[金額]」2024年8月第1週)。
その前の7月29日〜8月2日の週は、海外投資家が5,670億円の売り越し、個人は4,796億円の買い越し(うち信用取引が1,681億円)で、下げる途中で個人は信用取引も使って買い向かっていました(同 2024年7月第5週)。なお、ここでいう信用取引の売りには、買い建玉の返済売りと新規の空売りの両方が含まれます。
東証プライムの投資部門別の買い越し額(2024年、現物株)
投資信託への資金は、8月も流入が続いた
投資信託協会の統計では、公募の株式投資信託(ETFを除く)は2024年8月も、設定額が解約・償還額を1兆3,362億円上回る資金流入でした。7月の1兆8,298億円からは減ったものの、流出には転じていません(投資信託協会「統計データ」公募投資信託の資産増減状況)。月単位の統計なので、急落した日に解約が増えたかどうかや、そのうちNISA口座の分がいくらかまでは分かりません。
NISAのつみたて投資枠などで毎月決まった金額を積み立てている場合、急落の後に買付日が来た月は、同じ金額でより多くの口数を買うことになります。一方で、それまでに積み立てた分の評価額は指数と同じように下がり、急落の直後に売れば損失が確定します。
その後どうなったか|8月2日の水準は5営業日、最高値は約1年後
日経平均は急落の翌日から戻り始め、8月2日の終値の水準は5営業日後の8月13日に回復しました。一方、7月11日の最高値を終値で上回ったのは2025年8月12日で、約1年1か月(8月5日から数えて248営業日)かかっています。
回復の基準 | 終値で上回った日 | 8月5日から |
|---|---|---|
8月2日の終値 | 2024年8月13日 | 5営業日 |
8月1日の終値 | 2024年8月22日 | 12営業日 |
7月31日の終値 | 2024年9月27日 | 36営業日 |
7月11日の最高値 | 2025年8月12日 | 248営業日 |
日経平均の終値(2024年7月1日〜10月31日、日次)
BISは、8月9日(金)の終わりまでにTOPIXは5日の週の下げの大半を取り戻したとしています(BIS Bulletin No 90)。金融庁は、その後の回復の背景として、米国の経済指標が予想を上回って米国の景気への過度な懸念が後退したことなどが指摘されている、と記しています(金融庁「FSA Analytical Notes(2025.1)vol.1」)。
日銀が次に政策金利を引き上げたのは、約半年後の2025年1月24日(0.5%程度)でした(日本銀行「金融市場調節方針の変更について」2025年1月24日)。
2025年4月の急落、2026年の値動きと比べると
米国が全ての国への10%の関税と国ごとの上乗せ(相互関税)を発表した(White House「Fact Sheet」2025年4月2日)後の2025年4月7日、日経平均は2,644円00銭(7.83%)下げました。下落率は記録上11位(2026年10月27日時点)で、終値31,136円58銭は2024年8月5日の終値を下回りました(日経平均プロフィル:記録)。4月10日には2,894円97銭(9.13%)上げて4月4日の終値の水準を回復し、4月2日の終値を上回ったのは4月28日です(日次データ、KabuGraph算出)。
2026年は日経平均の水準が上がり(最高値は2026年6月25日の72,366円34銭)、終値で2,000円を超える下げが10月27日までに9日ありました。2026年10月15日の3,318円34銭安は下げ幅で歴代3位ですが、下落率は4.90%です。2026年で下落率が最も大きかったのは3月9日の5.20%(2,892円12銭安)でした(日経平均プロフィル:記録・日次データ、KabuGraph算出)。
下げ幅(円)は株価の水準が高いほど大きく出るので、急落の大きさは下落率で比べます。2026年10月27日の終値63,268円37銭から12.40%下げれば、1日で約7,845円安になる計算です。
投資家にとっての教訓|データで確かめられること
1. 急落の翌日に大きく戻すことがある——ただし底とは限らない
8月5日の終値から見ると、日経平均は翌日に10.23%、8月13日に15.18%、1か月後の9月5日に16.53%、1年後の2025年8月5日に28.90%上がっていました(日次データ、KabuGraph算出)。8月5日の終値で投げ売りした人は、この戻りを取り逃がしました。
ただし、反発の後に下げ直すこともあります。2024年9月30日には日経平均が1日で4.80%下げ、2025年4月7日の終値は2024年8月5日の終値を下回りました。7月11日の最高値で買った人が元の水準に戻るまでには、約1年1か月かかっています(同)。
2. 借入で買った株は、最悪の日に売りに回りやすい
急落の週、個人は現金取引で買い越した一方で信用取引では3,018億円を売り越し(新規の空売りを含む)、信用買い残は1週間で9,086億円減りました(前の節)。信用取引は株価が下がって保証金が一定の率を下回ると、保証金の追加(追証)を求められ(日本取引所グループ「信用取引制度の概要」)、入金できなければ証券会社の定めにより建玉を決済されることがあります。急落の日には、自分の判断とは関係なく安値で手放すことになりえます。追証の計算と対処は次の記事で扱っています。
追い証(追証)とは|委託保証金維持率の計算と発生時の対処法
追い証(追加保証金)の仕組みを初心者向けに解説。委託保証金維持率の計算方法、具体的な発生シミュレーション、期限内の対処法、追い証を出さないための実践的なリスク管理まで。
KabuGraphの見方:BISや日銀が挙げた「借入を使った取引の解消」は、規模は違っても個人の信用口座で同じ形で起きます。急落に耐えられる借入の水準を、平時に決めておくことが備えになります。
3. 原因は後から分析しても1つに決まらない
2024年8月から2025年1月にかけて公表された日銀・BIS・IMF・金融庁の分析でも、どの要因を重く見るかは機関ごとに違いました。BISの執筆者は、引き金になった雇用統計は景気後退の明確な兆しとは言えなかったとしています(BIS Bulletin No 90)。
KabuGraphの見方:急落の当日に「理由」を探して売買を決めるより、急落が起きる前提で、借入の比率や近く使うお金の置き場所、損切りの線を先に決めておく方が現実的です。円が急に買われる局面の見方は「有事の円買い」の記事で、損切りの線の決め方は次の記事で扱っています。
ロスカット(損切り)とは|プロスペクト理論が邪魔をする「損失確定」の技術
ロスカット(損切り)の意味・目安・ルールの作り方をわかりやすく解説。損切りできない心理的原因(プロスペクト理論)から、逆指値を使った自動化、信用取引の強制決済・FXの強制ロスカットまで網羅。
令和のブラックマンデーのよくある質問
令和のブラックマンデーはいつ?
2024年8月5日(月)です。日経平均は4,451円28銭(12.40%)下げました。前週末の8月2日(金)も2,216円63銭(5.81%)下げており、2日間の下げは17.49%でした(日本経済新聞社「日経平均株価 日次データ」、KabuGraph算出)。
2025年4月7日の急落も令和のブラックマンデー?
本記事では2024年8月5日を指して使っています。2025年4月7日は米国が相互関税を発表した後の急落で、下落率は7.83%(記録上11位、2026年10月27日時点)と、2024年8月5日の12.40%より小さいものでした(日経平均プロフィル:記録)。
1987年のブラックマンデーより大きかった?
下げ幅は上回りましたが、下落率は下回ります。2024年8月5日は4,451円28銭安で過去最大の下げ幅、下落率は12.40%で、1987年10月20日の14.90%に次ぐ2位です(日経平均プロフィル:記録、2026年10月27日時点)。
日銀の利上げが原因だった?
引き金の1つには挙げられていますが、本記事で取り上げた日銀・BIS・IMF・金融庁の分析は、どれも利上げだけを原因とはしていません。BISのエコノミストは利上げとFRBの姿勢、米国の雇用統計の組み合わせを挙げています。日銀も、世界的なドル安と7月末の自らの政策変更が円安の修正を進めたとしつつ、きっかけは米国の指標による景気不安で、積み上がった取引の解消が下げを広げたと説明しています(BIS Bulletin No 90、金融システムレポート 2024年10月号 BOX1)。
サーキットブレーカーは発動した?
大阪取引所の日経225先物で、8月5日の13時26分と14時27分の2回発動し、それぞれ10分あまり取引が止まりました。この日はTOPIX先物なども止まり、大阪取引所全体では12回発動しています(日本取引所グループ「サーキット・ブレーカー発動履歴」)。東証の現物株の取引は続きました。制度の詳細はサーキットブレーカーの記事で扱っています。
また同じような急落は起きる?
いつ起きるかは予測できません。BISは2024年8月時点で、急変の背景にある構造(相場が落ち着いた時期に借入を使った持ち高が積み上がり、変動率が上がると一気に解消される)は大きく変わっておらず、持ち高を積み直す動きも見られたとしていました(BIS Bulletin No 90)。
一方で、似た材料がそろっても毎回同じ規模になるわけではありません。1年後の2025年も、日銀が7月31日に政策金利を0.5%程度に据え置いた(日本銀行「当面の金融政策運営について」2025年7月31日)後、8月1日(米国時間)の米国の雇用統計で雇用者数の伸びが7.3万人にとどまり、5・6月分も合わせて25.8万人下方修正されましたが(米労働統計局「The Employment Situation — July 2025」)、週明け8月4日の日経平均は508円90銭(1.25%)安にとどまりました(日次データ)。
信用買い残は2026年10月23日申込現在で6兆5,341億円と、金額では2024年8月2日(4兆8,721億円)より多くなっています。ただ、株価の上昇で市場全体の時価総額も膨らんでおり、東証の月末の時価総額に対する比率で見ると、2024年8月2日は約0.49%(7月末の時価総額で計算)、2026年10月23日は約0.47%(9月末で計算)と、当時をやや下回ります(東京証券取引所「信用取引現在高」・「市場別時価総額」よりKabuGraph算出。買い残は東京・名古屋の二市場の約定代金、時価総額はプライム・スタンダード・グロース・TOKYO PRO Marketの合計で、目安の比率)。